
Полное меню
- Актуальное
законодательство - Интернет
и право- - Рассылка ''Закон есть закон''
- - Форум сайта (архив)
- - Законодательство
- - Судебная практика (необычная)
- - Судебная практика (авторская)
- - Процедура UDRP и и решения WIPO
- - Книги серии ''Интернет и Право''
- - Книги в открытом доступе
- - Учебный курс ''Интернет и Право''
- - Учебный курс ''Доменные споры''
- - Литература по ''Интернет и Право''
- - Литература по интел. собственности
- - Научный уголок (работы гостей)
- - Авторские публикации
- Информационные
материалы - ЮРИДИЧЕСКИЕ
УСЛУГИ- - Перечень юридических услуг
- - Карта юридических услуг
- - Юридическая консультация
- - Доменные споры (RU), авторское право
- - Международный суд по доменам (COM)
- - Защита прав на маркетплейсе (WB, Ozon)
- - Защита прав в соцсетях (Vk, Ok, FB)
- - Купля-продажа домена, сайта, ПО
- - Досудебное урегулирование конфликта
- - Защита чести и деловой репутации
- - Отмена блокировки сайта/домена РКН
- - ФАС: товарные знаки, авторское право
- - Регистрация ПО/сайта (Роспатент)
- - Юридическая проверка домена
- - Нотариальное заверение сайтов
- - Способы и формы оплаты услуг
- - Мы в СМИ
- - О компании, клиенты
- - Наши дела и победы
- - Контакты и реквизиты
- Информация
о сайте -


ОписаниеИсточник публикации "Вестник Банка России", N 48, 19.07.2021 Примечание к документу Название документа Информационное письмо Банка России от 12.07.2021 N ИН-06-28/49 "О рекомендациях по раскрытию публичными акционерными обществами нефинансовой информации, связанной с деятельностью таких обществ" Информационное письмо Банка России от 12.07.2021 N ИН-06-28/49
|
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
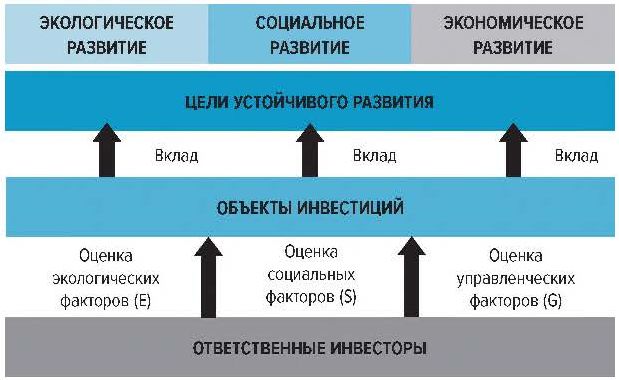
Представление о воздействии деятельности Общества на окружающую среду, социальную сферу и экономику | Представление об учете Обществом ESG-факторов | ||||
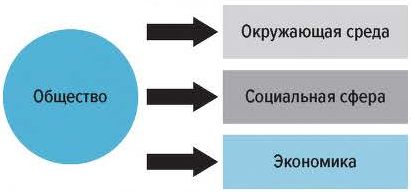 | 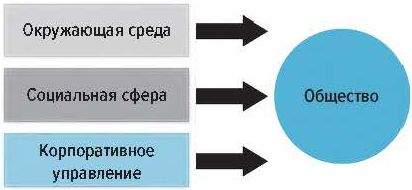 | ||||
Экологические, социальные аспекты деятельности Общества, особенности корпоративного управления, связанные с влиянием Общества на окружающую среду, социальную сферу и экономику | Риски и возможности, связанные с ESG-факторами, которые учитывает Общество | ||||
В раскрываемую нефинансовую информацию рекомендуется включать следующее:
- описание перечня существенных тем и подхода к их определению;
- информацию о стратегии (стратегии устойчивого развития) Общества в контексте и во взаимосвязи с планируемым вкладом деятельности Общества в достижение ЦУР, целей Парижского соглашения по климату, национальных целей, закрепленных в документах государственного стратегического планирования, а также в части учета в стратегии (стратегии устойчивого развития) Общества ESG-факторов и учета рисков и возможностей, связанных с указанными факторами;
- сведения о корпоративном управлении в Обществе;
- краткое описание бизнес-модели Общества;
- описание политик и процедур, связанных с воздействием деятельности Общества на окружающую среду, социальную сферу и экономику и учетом ESG-факторов в деятельности Общества;
- описание результатов реализации указанных политик и процедур;
- описание основных рисков и возможностей, связанных с ESG-факторами, а также описание того, как Общество управляет этими рисками и возможностями, в том числе, где это уместно, рекомендуется раскрывать:
- риски и возможности в рамках взаимоотношений с контрагентами;
- риски и возможности, связанные с продуктами или услугами Общества;
- прочие риски и возможности в рамках цепочки создания стоимости, в которой участвует Общество и на которую оно оказывает воздействие;
- ключевые нефинансовые показатели деятельности Общества, соответствующие специфике его бизнеса.
Для целей детализации нефинансовой информации, существенных тем и нефинансовых показателей деятельности Общества, а также определения формы представления нефинансовой информации Обществу рекомендуется использовать международные стандарты и наднациональные акты по раскрытию нефинансовой информации (Приложение 2).
Раскрытие существенной нефинансовой информации рекомендуется осуществлять на основе заранее определенного и отобранного перечня существенных тем, в которые рекомендуется в том числе включать вопросы:
- воздействия на окружающую среду (в том числе климат);
- воздействия на социальную сферу;
- взаимоотношений Общества с работниками;
- соблюдения прав человека;
- борьбы с коррупцией, коммерческим подкупом и подкупом иностранных должностных лиц.
По усмотрению Общества в зависимости от характера и масштабов его деятельности указанный выше перечень может быть дополнен.
С целью обеспечения последовательного изложения нефинансовой информации Обществу рекомендуется в рамках раскрытия существенных тем приводить существенную нефинансовую информацию по структурным блокам, как это проиллюстрировано на рисунке 3. В частности, применительно к каждой существенной теме рекомендуется приводить сведения о политиках и процедурах, принятых в Обществе, о результатах их реализации, о рисках и возможностях, связанных с ESG-факторами, о том, как Общество управляет данными рисками и возможностями, а также о ключевых нефинансовых показателях эффективности деятельности Общества.
РИСУНОК 3. СОСТАВ РАСКРЫВАЕМОЙ СУЩЕСТВЕННОЙ НЕФИНАНСОВОЙ ИНФОРМАЦИИ
Отражение вопросов устойчивого развития в стратегии Общества (стратегии устойчивого развития Общества), целевые ориентиры планируемого вклада деятельности Общества в достижение ЦУР, целей Парижского соглашения по климату, национальных стратегических целей, связанных с развитием окружающей среды, социальной сферы и экономики | |
Сведения о корпоративном управлении в Обществе | |
Бизнес-модель | |
Раскрытие существенных тем: | |
Подходы к определению существенных тем | |
Политики и процедуры | Раскрытие информации по существенным темам в разрезе обозначенных структурных блоков |
Результаты реализации политик и процедур | |
Описание основных рисков и возможностей, а также описание того, как Общество управляет этими рисками и возможностями | |
Ключевые нефинансовые показатели эффективности деятельности | |
Рекомендуется раскрывать нефинансовую информацию о политиках и процедурах должной осмотрительности при взаимодействии с лицами, входящими в цепочку поставок. Раскрытие нефинансовой информации также может включать существенную нефинансовую информацию в отношении лиц, входящих в цепочку поставок (поставщиков, подрядных организаций), а равно релевантную нефинансовую информацию в отношении таких организаций. В частности, такая информация может включать сведения о воздействии подрядчика, которому Обществом передано выполнение части функций основного направления деятельности Общества, на окружающую среду <24>, данные о производственном травматизме и смертности работников подрядчиков, работающих на объектах Общества, иные сведения, позволяющие сформировать представление о воздействии поставщиков и подрядчиков на окружающую среду, социальную сферу и экономику.
--------------------------------
<24> Например, передача нефтяной компанией добываемой нефти третьим лицам для переработки по договорам толлинга.
Если политики и процедуры по одной или нескольким существенным темам деятельности Общества, перечисленным выше, отсутствуют, Обществу рекомендуется дать аргументированное разъяснение того, почему такие политики и процедуры отсутствуют, а также представить информацию о планах и примерных сроках разработки и утверждения политики по соответствующей существенной теме.
В рамках подготовки раскрытия нефинансовой информации Обществу рекомендуется надлежащим образом относиться к соблюдению законодательства Российской Федерации о защите информации, в отношении которой установлен режим конфиденциальности, в том числе информации, составляющей коммерческую и иные охраняемые законодательством виды тайн, а также законодательства о защите персональных данных.
Обществу не рекомендуется раскрывать информацию, касающуюся предстоящих событий или переговорного процесса, в котором оно участвует, в случае если имеется вероятность того, что раскрытие такой информации может нанести серьезный ущерб коммерческим интересам Общества или коммерческим интересам его контрагентов.
Рекомендуется, чтобы нефинансовая информация, раскрываемая Обществом, соотносилась и не противоречила информации, которую Общество раскрывает в соответствии с требованиями корпоративного законодательства, законодательства о рынке ценных бумаг и нормативных актов Банка России.
Определение степени существенности нефинансовой информации для целей раскрытия рекомендуется проводить на основе оценки значимости оказанного или прогнозируемого воздействия Общества на окружающую среду (в том числе на климат), социальную сферу (в том числе на соблюдение прав человека) и экономику, а равно оценки значимости ESG-факторов для Общества, рисков и возможностей, связанных с указанными факторами (учет подхода "двойной существенности"). При оценке существенности рисков негативного воздействия целесообразно руководствоваться сочетанием критериев величины потенциальных последствий от реализации риска и вероятности реализации таких рисков.
Информация может считаться существенной, если:
- ее раскрытие, отсутствие или неправильное изложение может повлиять на решения, которые принимают заинтересованные лица, а также на стоимость ценных бумаг Общества;
- ее исключение или некорректное раскрытие ведет к искажению представления о воздействии, оказываемом Обществом на окружающую среду, социальную сферу и экономику, о рисках и возможностях для Общества, связанных с ESG-факторами.
При оценке того, какая информация является существенной, следует исходить из масштабов и характера деятельности Общества, контекста, в котором Общество осуществляет свою деятельность. Информация может быть существенной в одном контексте и несущественной в другом. Под контекстом в рамках настоящих Рекомендаций понимаются факторы внешней и внутренней среды деятельности Общества, обстоятельства, специфичные для деятельности конкретного Общества, секторальные, региональные особенности, а также особенности состава заинтересованных лиц.
Рекомендуется существенность отдельных тем, связанных с деятельностью Общества, определять на основе их оценки с использованием приведенных ниже критериев. При определении существенных тем для целей раскрытия необходимо учитывать как факторы внешней, так и факторы внутренней среды. Критериями определения существенности отдельных тем в том числе являются:
- значимость для Общества тех или иных ESG-факторов;
- наличие на текущий момент ущерба или иных негативных последствий от реализации рисков, связанных с воздействием деятельности Общества на окружающую среду, социальную сферу, экономику;
- тяжесть потенциальных последствий от реализации рисков или масштабность положительных изменений, связанных с воздействием деятельности Общества на окружающую среду, социальную сферу, экономику;
- вероятность реализации рисков или наступления положительных последствий, связанных с воздействием деятельности Общества на окружающую среду, социальную сферу, экономику.
Для Обществ, ведущих свою деятельность в рамках одного сектора, часто являются значимыми схожие факторы, относящиеся к ESG-факторам. Данное обстоятельство, например, может быть связано со сходными используемыми ресурсами или с тем воздействием, которые Общества оказывают на работников, социальную сферу (в том числе в части соблюдения прав человека), окружающую среду (в том числе климат). В этой связи при определении существенности информации и существенных тем рекомендуется проводить анализ раскрытия информации другими Обществами, ведущими деятельность в тех же секторах экономики. Некоторые международные стандарты, имеющие отраслевую специфику, такие, например, как стандарты Совета по стандартам отчетности устойчивого развития (Sustainable Accounting Standards Board, SASB), предлагают заранее сформированные наборы существенных тем, которые могут быть подходящими для применения для той или иной отрасли экономики. Вместе с тем конкретные существенные темы, подлежащие раскрытию, рекомендуется определять на индивидуальной основе в зависимости от всех обстоятельств деятельности Общества.
При оценке существенности тем в целях раскрытия нефинансовой информации целесообразно учитывать следующее:
- Стратегию, бизнес-модель и основные риски: цели Общества, стратегии, подход к управлению и организации системы корпоративного управления Общества, ценности, материальные и нематериальные активы на балансе Общества, цепочки поставок, потенциальные риски и связанные с этим подходы по управлению такими рисками.
- Специфические особенности сектора (секторов), в котором ведет деятельность Общество: существенные темы, рассматриваемые как таковые значительным числом Обществ, ведущих свою деятельность в соответствующем секторе; схожие для определенного сектора существенные темы, которые связаны с наличием общих цепочек поставок. Существенные темы, выделенные в качестве таковых конкурентами, потребителями или поставщиками, также часто являются существенными темами для Общества.
- Интересы и ожидания заинтересованных лиц: Обществу в целях определения существенности той или иной темы целесообразно взаимодействовать с различными группами заинтересованных лиц для формирования понимания их ключевых интересов, запросов и опасений.
- Воздействие деятельности Общества на окружающую среду, социальную сферу и экономику: Обществу следует оценивать существенность последствий от воздействия его деятельности на внешнюю среду, а также частоту реализации таких последствий. Это включает оценку воздействия предложения товаров и услуг Общества, его взаимоотношений с контрагентами (в том числе в рамках цепочек поставок).
- Государственная политика и регуляторная среда: внутренняя и внешняя политика, реализуемая государством.
Обществу рекомендуется закрепить подходы к определению существенных тем, а также перечень существенных тем, определенный на конкретный период времени, в политике (политиках) Общества в области устойчивого развития, информационной политике или ином внутреннем документе Общества.
Обществу в рамках раскрытия нефинансовой информации рекомендуется раскрывать внутренние политики и процессы, используемые для проведения оценки существенности отдельных тем, связанных с деятельностью Общества.
В 2020 году в развитие концепции "двойной существенности" была сформулирована концепция "динамической существенности" <25>. Концепция динамической существенности состоит в том, что существенные темы, связанные с устойчивым развитием и ESG-факторами, могут иногда постепенно, а иногда очень быстро менять свое значение для различных категорий заинтересованных лиц, то есть лиц, для которых основной целью является принятие экономических решений, и лиц, интересы которых преимущественно сосредоточены на оценке воздействия Общества на окружающую среду, социальную сферу и экономику, а также его вклада в достижение ЦУР.
--------------------------------
<25> "Dynamic Materiality: Measuring what Matters". TruValue Labs, January 2020, а также CDP, the Climate Disclosure Standards Board (CDSB), the Global Reporting Initiative (GRI), the International Integrated Reporting Council (IIRC), the Sustainability Accounting Standards Board (SASB) Statement of Intent to Work Together Towards Comprehensive Corporate Reporting, September 2020. /template/go.php?url=https://impactmanagementproject.com/structured-network/statement-of-intent-to-work-together-towards-comprehensive-corporate-reporting/
При этом темы, связанные с выбросами парниковых газов, условиями труда и бизнес-этикой, являются существенными независимо от характера и масштабов деятельности организации <26>.
--------------------------------
<26> "Dynamic Materiality: Measuring what Matters". TruValue Labs, January 2020.
Обществу рекомендуется на регулярной основе пересматривать политики и процедуры, используемые для проведения оценки существенности отдельных тем с целью проверки их актуальности, в том числе проводить оценку существенных тем с учетом возможного изменения их значимости для различных категорий заинтересованных лиц. Частота такого пересмотра должна быть выше для Обществ, деятельность которых связана с наиболее динамичными и инновационно активными секторами экономики, а также для Обществ, часто пересматривающих свои бизнес-модели, внутренние политики, подходы к выбору контрагентов.
РИСУНОК 4. ПЕРЕЧЕНЬ ПРИНЦИПОВ РАСКРЫТИЯ НЕФИНАНСОВОЙ ИНФОРМАЦИИ
Принцип 1 | Принцип 4 | ||
 | Объективное, сбалансированное и простое для восприятия представление информации |  | Ориентация при раскрытии нефинансовой информации на заинтересованных лиц |
Принцип 2 | Принцип 5 | ||
 | Необходимый и достаточный объем раскрываемой информации |  | Последовательность и сопоставимость раскрываемой информации |
Принцип 3 | |||
 | Ориентация раскрытия нефинансовой информации на будущее и стратегические цели |
Принцип 1. Объективное, сбалансированное по составу и простое для восприятия представление информации
Раскрытие нефинансовой информации должно давать объективное представление о положительных и отрицательных экологических, социальных и управленческих аспектах деятельности Общества. Следует избегать предвзятых оценок и предвзятого представления информации.
Раскрытие нефинансовой информации должно учитывать интересы и запросы заинтересованных лиц, при этом следует опираться на все доступные Обществу источники данных, которые, по мнению Общества, являются надежными. Пользователи информации не должны быть введены в заблуждение некорректным раскрытием существенной нефинансовой информации, отсутствием существенной нефинансовой информации в рамках раскрытия, раскрытием несущественной нефинансовой информации.
В рамках раскрытия нефинансовой информации рекомендуется избегать оценочных суждений и мнений и руководствоваться только фактами.
Более объективному и качественному раскрытию нефинансовой информации способствует внедрение следующих элементов корпоративного управления:
- в состав совета директоров входят независимые директора, в том числе обладающие знаниями в области устойчивого развития, при совете директоров сформированы комитеты для проработки вопросов, связанных с устойчивым развитием и информационной прозрачностью;
- система управления рисками в Обществе учитывает ESG-факторы, в Обществе действует эффективная система внутреннего контроля и подготовки отчетности, организован внутренний аудит;
- в Обществе выстроена эффективная система взаимодействия с заинтересованными лицами, обеспечивающая выявление интересов, запросов и опасений заинтересованных лиц, анализ и проработку соответствующих вопросов со стороны Общества, механизмы коммуникации и предоставления Обществом обратной связи;
- нефинансовая информация, раскрываемая Обществом, заверяется независимым лицом, например аудиторской организацией.
Раскрываемую нефинансовую информацию рекомендуется излагать простым языком и с использованием единой терминологии. При раскрытии информации рекомендуется не использовать общие фразы, имеющие неопределенное значение, а также сложные для восприятия технические термины. В случае необходимости использования технической терминологии рекомендуется давать пояснения и раскрывать содержание технических терминов.
Существенную нефинансовую информацию рекомендуется представлять с описанием соответствующего контекста деятельности Общества для обеспечения простоты восприятия и понимания обстоятельств, в которых Общество ведет свою деятельность. В раскрываемую нефинансовую информацию рекомендуется включать описание связи раскрываемых существенных тем с долгосрочной стратегией Общества, подходами к учету существенных рисков, политиками, принятыми в Обществе.
В раскрываемой нефинансовой информации рекомендуется указывать виды деятельности Общества, в отношении которых осуществляется раскрытие информации, в особенности в тех случаях, когда раскрываемая информация не охватывает какие-либо сегменты бизнеса Общества. Также при описании существенных тем по возможности рекомендуется обозначить масштаб, характер и границы воздействия деятельности Общества на отдельные аспекты окружающей среды (в том числе на климат), социальной сферы (в том числе на соблюдение прав человека), экономики.
Раскрытие информации о методах оценки тех или иных раскрываемых показателей, принимаемых допущениях, ограничениях, а также описание источников информации может повысить качество раскрываемой нефинансовой информации.
С целью обеспечения объективной оценки уровня развития Общества, показателей эффективности его деятельности, его позиции на рынке, а также воздействия на окружающую среду, социальную сферу и экономику рекомендуется при формировании нефинансовой информации, предназначенной для раскрытия, находить оптимальный баланс состава такой информации, приводя сведения, носящие как качественный характер, так и количественные показатели. Количественная информация может обеспечивать информативное раскрытие нефинансовых показателей эффективности деятельности (ключевых показателей эффективности деятельности Общества, его целей), качественная информация обеспечивает описание контекста деятельности Общества, упрощает восприятие и использование нефинансовой информации заинтересованными лицами.
Количественную информацию рекомендуется раскрывать в абсолютном и в относительном выражении (например, по отношению к объему продаж, размеру активов, прибыли до вычета процентов, налогов и амортизации (EBITDA). Также целесообразно раскрывать удельные количественные показатели на единицу производимой Обществом продукции <27>.
--------------------------------
<27> Например, для нефтяной отрасли - на баррель добытой нефти, для металлургии - на тонну соответствующего произведенного металла, для золотодобывающей отрасли - на унцию произведенного золота.
Сбалансированное сочетание изложения информации в форме повествования с представлением количественных данных и графиков, схем и диаграмм может сделать раскрытие нефинансовой информации более эффективным и обеспечить большую прозрачность деятельности Общества для заинтересованных лиц, улучшить сопоставимость данных с показателями, характеризующими деятельность как данного Общества, так и с показателями деятельности иных Обществ. Раскрытие нефинансовой информации не рекомендуется ограничивать исключительно перечнем ключевых показателей эффективности деятельности Общества, связанных с воздействием Общества на окружающую среду (в том числе климат), социальную сферу (в том числе в части соблюдения прав человека) и экономику.
Обществам, раскрывающим определенные ключевые показатели эффективности деятельности, с целью повышения качества раскрытия нефинансовой информации рекомендуется раскрывать такую информацию в привязке к стратегическим целям Общества, раскрывать источники информации, допущения и ограничения, принимаемые для раскрытия нефинансовой информации, а также изменения в методологии оценки, используемой в рамках подготовки нефинансовой информации, раскрывать качественную информацию, описывающую прошлые целевые и фактически достигнутые показатели эффективности деятельности Общества.
Раскрытие нефинансовой информации рекомендуется осуществлять таким образом, чтобы оно объективно предоставляло информацию о деятельности Общества за отчетный период. Объем раскрытия нефинансовой информации по различным существенным темам зависит от степени существенности раскрываемой темы. Обществу рекомендуется обеспечить такой объем раскрытия информации, который позволит заинтересованным лицам получить полное представление о воздействии деятельности Общества на окружающую среду (в том числе климат), социальную сферу (в том числе соблюдение прав человека) и экономику, представление об учете ESG-факторов, а также рисков и возможностей, связанных с указанными факторами.
Обществу рекомендуется, где это уместно, использовать ссылки на иные разделы годового отчета или иные документы Общества, в которых раскрывается соответствующая информация с целью исключения ее дублирования, ограничить предисловия и предоставлять ссылки на информацию, используемую из других источников для того, чтобы обеспечить краткость изложения.
В случае если существенная информация не может быть представлена по причине того, что в ее отношении действует режим конфиденциальности, соответствующую информацию рекомендуется представлять с использованием общих формулировок, исключающих нарушение режима конфиденциальности.
В раскрываемую нефинансовую информацию рекомендуется включать информацию о миссии, бизнес-модели Общества, о его стратегии и целях, о их реализации, а также описание кратко-, средне- и долгосрочных перспектив развития Общества в рамках отобранных для целей раскрытия нефинансовой информации существенных тем. Раскрытие такой информации призвано давать представление о стратегическом подходе к раскрываемым существенным темам, связанным с деятельностью Общества, то есть о том, что Общество делает, каким образом и почему.
Раскрытие миссии, стратегии, ключевых целей, целевых ориентиров и стратегических обязательств Общества дает возможность получить представление о деятельности Общества с точки зрения понимания направлений и перспектив его дальнейшего развития. Наличие внешнего независимого мониторинга выполнения Обществом принятых стратегических планов и прогресса в достижении ключевых целей со стороны третьих лиц, которыми могут являться, например, аудиторские организации, будет обеспечивать большую прозрачность деятельности Общества. Информация о стратегических целях и целевых ориентирах может быть представлена как в количественном, так и в качественном выражении. Где это возможно, Обществу рекомендуется раскрывать соответствующую информацию, основываясь на научно обоснованных сценариях изменения климата. Обществу рекомендуется также давать обзор основных трудностей и проблем, с которыми оно может столкнуться в ближайший год и на горизонте 3 - 5 лет при достижении конкретных целей.
Обществу рекомендуется раскрывать информацию о том, как ключевые нефинансовые показатели эффективности деятельности Общества будут способствовать достижению ключевых целей Общества.
Также рекомендуется раскрывать информацию о рисках и факторах, которые могут повлиять на будущую деятельность Общества, на горизонт планирования Общества, в том числе наложить ограничения на возможность представления прогнозной информации.
Рекомендуется, чтобы раскрытие нефинансовой информации обеспечивало возможность оценки стратегии и степени вовлеченности Общества в содействие устойчивому развитию на определенный промежуток времени. Раскрытие нефинансовой информации также призвано способствовать оценке заинтересованными лицами результатов Общества в достижении долгосрочных целей.
В рамках раскрытия нефинансовой информации Обществу рекомендуется учитывать интересы всех заинтересованных лиц в получении такой информации. Следует учитывать в равной степени интересы всех акционеров, а не руководствоваться интересами и предпочтениями отдельных акционеров.
В перечень заинтересованных лиц для целей раскрытия нефинансовой информации рекомендуется, где это возможно, включать:
- акционеров;
- инвесторов;
- работников;
- потребителей;
- поставщиков;
- местные сообщества;
- органы власти;
- социальных партнеров (например, профсоюзы и объединения работодателей);
- гражданское общество;
- иных лиц, которые, по мнению Общества, могут являться заинтересованными лицами.
Обществу рекомендуется раскрывать информацию о взаимодействии с соответствующими заинтересованными лицами, а также о том, как их интересы были учтены при раскрытии нефинансовой информации.
Раскрытие нефинансовой информации рекомендуется осуществлять во взаимосвязи с иной информацией, раскрываемой в годовом отчете акционерного общества, а также в иных формах раскрытия информации, в том числе предусмотренных требованиями законодательства Российской Федерации. Рекомендуется осуществлять раскрытие нефинансовой информации таким образом, чтобы она дополняла раскрытую в иных документах информацию и не противоречила ей.
Соотнесение нефинансовой информации, раскрываемой в рамках годового отчета акционерного общества, с остальной раскрываемой информацией позволит сделать такую информацию более полной и ценной для заинтересованных лиц.
Рекомендуется, чтобы подходы к составлению документов, содержащих нефинансовую информацию, были последовательными, а раскрываемые в них сведения и показатели были сопоставимы на протяжении не менее трех лет. В этой связи рекомендуется раскрывать соответствующие показатели в динамике за указанный период. Любые изменения в подходах и способах представления информации рекомендуется сопровождать соответствующими пояснениями. Такой подход будет способствовать обеспечению более простого и полного понимания приведенной информации заинтересованными лицами, обеспечит сопоставимость раскрываемых показателей, возможность отслеживания изменений для получения полноценного представления о динамике развития Общества, показателей его деятельности, его позиции на рынке, его воздействии на окружающую среду, социальную сферу и экономику, а также позволит сформировать представление о надежности прогнозов деятельности Общества.
Последовательность в определении ключевых показателей эффективности деятельности Общества, методологии их определения, является важным фактором, обеспечивающим восприятие раскрытия нефинансовой информации как надежного и понятного источника информации. В случае если какой-то из показателей перестает быть актуальным для целей раскрытия нефинансовой информации или Общество корректирует методологию определения какого-либо показателя, позволяющую повысить качество раскрываемой информации, Обществу рекомендуется обеспечить раскрытие информации о таких изменениях, причинах таких изменений, а также эффектах, которых планируется достичь благодаря указанным изменениям.
В случае если Общество раскрывает информацию в рамках отчета об устойчивом развитии, экологическом отчете, отчете о корпоративной социальной ответственности или в форме иного отчета о ESG-факторах, связанных с деятельностью Общества, рекомендуется руководствоваться приведенными подходами к обеспечению последовательности и сопоставимости раскрываемой информации. Также в указанном случае в годовом отчете акционерного общества за аналогичный период рекомендуется приводить ссылку на соответствующую информацию.
Обществу рекомендуется раскрывать информацию о стратегии (стратегии устойчивого развития) Общества в контексте и во взаимосвязи с планируемым вкладом деятельности Общества в достижение ЦУР, целей Парижского соглашения по климату, национальных целей, закрепленных в документах государственного стратегического планирования, а также в части учета в стратегии (стратегии устойчивого развития) Общества ESG-факторов и учета рисков и возможностей, связанных с указанными факторами.
При раскрытии в нефинансовой информации стратегии (стратегии устойчивого развития), а также целевых ориентиров по планируемому вкладу Общества в достижение ЦУР, целей Парижского соглашения по климату, национальных стратегических целей Обществу рекомендуется обозначить стратегические подходы и целевые ориентиры, принятые в рамках реализации политики в области устойчивого развития.
Важным элементом в раскрытии нефинансовой информации рекомендуется сделать представление приоритетных ЦУР, целей Парижского соглашения по климату и национальных стратегических целей, вклад в которые намерено обеспечить Общество. Рекомендуется раскрывать собственные стратегические цели Общества, достижение которых будет обеспечивать вклад Общества в глобальные (например, такие как борьба с изменением климата) и локальные национальные, региональные и муниципальные цели, связанные с ЦУР и целями Парижского соглашения по климату.
При раскрытии информации о вкладе Общества в достижение приоритетных для него ЦУР рекомендуется также ссылаться на применимые к деятельности Общества международные соглашения и национальные обязательства в области окружающей среды (в том числе климата), социальной сферы и экономики.
Рекомендуется раскрывать информацию о текущем прогрессе в достижении стратегических целей Общества, связанных с достижением приоритетных ЦУР, целей Парижского соглашения по климату и национальных стратегических целей.
Рекомендуется включать в раскрываемую нефинансовую информацию сведения по всем ЦУР, которые инвесторы и иные заинтересованные лица могут ожидать увидеть в рамках раскрытия с учетом специфики деятельности Общества, а также пояснения, почему те или иные ЦУР не являются существенными и приоритетными для Общества.
Раскрытие информации о корпоративном управлении как об одном из существенных факторов деятельности Общества, информация о котором важна для акционеров, инвесторов и иных заинтересованных лиц, не является новым для российских Обществ. В соответствии с требованиями Положения Банка России "О раскрытии информации эмитентами эмиссионных ценных бумаг", если акции Общества допущены к организованным торгам, годовой отчет акционерного общества должен включать отчет о соблюдении принципов и рекомендаций корпоративного управления, содержащий:
- заявление совета директоров акционерного общества о соблюдении принципов корпоративного управления, закрепленных Кодексом корпоративного управления, а если такие принципы акционерным обществом не соблюдаются или соблюдаются им не в полном объеме - с указанием данных принципов и кратким описанием того, в какой части они не соблюдаются;
- краткое описание наиболее существенных аспектов модели и практики корпоративного управления в акционерном обществе;
- описание методологии, по которой акционерным обществом проводилась оценка соблюдения принципов корпоративного управления, закрепленных Кодексом корпоративного управления;
- объяснение ключевых причин, факторов и (или) обстоятельств, которые должны носить конкретный характер, в силу которых акционерным обществом не соблюдаются или соблюдаются не в полном объеме принципы корпоративного управления, закрепленные Кодексом корпоративного управления;
- описание механизмов и инструментов корпоративного управления, которые используются акционерным обществом вместо рекомендованных Кодексом корпоративного управления;
- планируемые (предполагаемые) действия и мероприятия акционерного общества по совершенствованию модели и практики корпоративного управления с указанием сроков реализации таких действий и мероприятий.
Подробные разъяснения, каким образом и какая информация о модели и практике корпоративного управления Обществом раскрывается в годовом отчете акционерного общества, содержатся в Письме Банка России от 17.02.2016 N ИН-06-52/8 "О раскрытии в годовом отчете публичного акционерного общества отчета о соблюдении принципов и рекомендаций Кодекса корпоративного управления", которыми рекомендуется руководствоваться при подготовке соответствующих разделов годового отчета акционерного общества.
В дополнение к указанной информации рекомендуется раскрывать вопросы о практике корпоративного управления, связанной с организацией в Обществе работы, процедур и систем, обеспечивающих учет и управление вопросами, связанными с воздействием Общества на окружающую среду (в том числе на климат), социальную сферу (в том числе на соблюдение прав человека) и экономику, а также с учетом Обществом ESG-факторов, управлением рисками и возможностями, связанными с указанными факторами.
К таким вопросам в том числе относятся:
- наличие опыта и квалификации членов совета директоров по вопросам устойчивого развития, защиты окружающей среды и социальной сферы;
- регулярность и характер обсуждения вопросов устойчивого развития, ESG-факторов, рисков и возможностей, связанных с указанными факторами, на заседаниях совета директоров, оценка их значимости и надлежащего отражения в миссии, стратегии и целях Общества;
- наличие специальных комитетов совета директоров, к функциям которых отнесено рассмотрение вопросов устойчивого развития и ESG-факторов, рисков и возможностей, связанных с указанными факторами;
- распределение ответственности по вопросам устойчивого развития между членами исполнительных органов Общества и их подотчетность по таким вопросам;
- учет вопросов устойчивого развития, ESG-факторов при организации функционирования систем управления рисками, внутреннего контроля и внутреннего аудита;
- учет вопросов устойчивого развития, ESG-факторов при формировании и корректировке системы вознаграждения членов органов управления Общества;
- учет вопросов устойчивого развития, ESG-факторов в информационной политике Общества.
В случае если Общество раскрывает нефинансовую информацию в форме Нефинансового отчета (отдельного отчета об устойчивом развитии, экологического отчета, отчета о корпоративной социальной ответственности или иного отчета об экологических, социальных факторах и факторах корпоративного управления, связанных с деятельностью Общества), в части, касающейся корпоративного управления, Обществу рекомендуется приводить ссылку на раскрытую в годовом отчете акционерного общества информацию о практике корпоративного управления и соблюдении Обществом принципов и рекомендаций Кодекса корпоративного управления. Если в годовом отчете акционерного общества информация о корпоративном управлении приведена не в полном соответствии с вышеуказанными подходами, Обществу рекомендуется дополнить информацию о корпоративном управлении соответствующими сведениями, в том числе об оценке и учете органами управления Общества ESG-факторов, рисков и возможностей, связанных с такими факторами.
В рамках описания бизнес-модели Общества рекомендуется предусмотреть раскрытие сведений о том, за счет чего Общество обеспечивает рост и сохранение стоимости на протяжении длительного периода времени. Описание бизнес-модели дополняет информацию о стратегии и корпоративном управлении Общества, задавая таким образом контекст для раскрытия нефинансовой информации. Оно представляет обзор деятельности Общества, дает обоснование принципов формирования организационной структуры Общества через описание того, как Общество трансформирует входящие потоки в исходящие в рамках своей деятельности. В самом упрощенном понимании бизнес-модель описывает:
1. что Общество делает;
2. как Общество это делает;
3. почему Общество это делает.
В рамках раскрытия информации о бизнес-модели Обществу рекомендуется приводить описание:
1. бизнес-среды, в которой действует Общество;
2. организации деятельности Общества и его организационной структуры;
3. рынков, на которых Общество работает;
4. целей и стратегий, которыми Общество руководствуется;
5. основных тенденций и факторов, которые могут повлиять на дальнейшее развитие Общества.
Рекомендуется использовать ключевые показатели эффективности для описания бизнес-модели, основных тенденций и других аспектов деятельности Общества.
Обществу рекомендуется приводить сведения о своей бизнес-модели таким образом, чтобы информация была понятна заинтересованным лицам, при этом рекомендуется основываться на фактах, а не на суждениях. Также целесообразно избегать раскрытия несущественной информации, которая может отвлечь внимание заинтересованных лиц от существенной информации.
В рамках описания бизнес-модели Обществу рекомендуется предусмотреть раскрытие информации:
1. об основных товарах (продуктах), услугах Общества, а также о том, каким образом они удовлетворяют запросы и потребности потребителей и (или) клиентов;
2. об организации производства товаров или оказания услуг и подходах к организации производства товаров и оказанию услуг, используемых Обществом для обеспечения конкурентоспособности и устойчивости бизнеса;
3. о характеристиках рынков, на которых работает Общество, а также о потенциале развития таких рынков.
С учетом выбранных Обществом существенных тем в контексте воздействия деятельности Общества на климат Обществу рекомендуется раскрывать в том числе следующую информацию о бизнес-модели:
1. описание воздействия климатических рисков и возможностей, связанных с изменением климата, на бизнес-модель и финансовое планирование Общества;
2. описание того, каким образом бизнес-модель Общества может повлиять на климат как позитивно, так и негативно;
3. описание устойчивости бизнес-модели Общества с учетом различных сценариев, связанных с климатом, на разных временных горизонтах, включая сценарий роста температуры на 2 °C или меньше и сценарий роста температуры более чем на 2 °C сверх доиндустриальных уровней.
Дополнительно Обществу рекомендуется раскрывать следующую информацию:
1. описание изменений бизнес-модели Общества, направленных на управление физическими климатическими рисками и переходными климатическими рисками, а также на использование связанных с климатом возможностей для развития бизнеса;
2. описание зависимости Общества от факторов окружающей среды, таких как вода, земля, экосистема или биоразнообразие, которые подвергаются риску из-за изменения климата, а также воздействия деятельности Общества на указанные факторы;
3. описание того, как изменения в бизнес-модели Общества, направленные на предотвращение и смягчение последствий изменения климата и (или) адаптацию к изменению климата, могут изменить потребности Общества в человеческом капитале;
4. описание того, как Общество формировало сценарии, используемые для оценки устойчивости бизнес-модели.
Обществу рекомендуется раскрывать существенную информацию, дающую объективное представление заинтересованным лицам о принятых в Обществе политиках и процедурах, связанных с устойчивым развитием, в том числе связанных с воздействием деятельности Общества на окружающую среду, социальную сферу и экономику, учетом Обществом ESG-факторов.
Рекомендуется раскрывать подходы к управлению ключевыми нефинансовыми аспектами деятельности Общества, основным целям, а также о том, как Общество планирует достигать этих целей и реализовывать намеченные планы. В рамках раскрытия политик и процедур, связанных с устойчивым развитием, рекомендуется описывать распределение обязанностей и ответственности по вопросам в области устойчивого развития между органами управления Общества, членами исполнительных органов управления, а также раскрывать информацию о том, как распределение ресурсов может влиять на цели, управление рисками и ожидаемые результаты деятельности Общества в части воздействия на окружающую среду, социальную сферу и экономику с учетом рекомендаций, приведенных выше. Обществу также рекомендуется раскрывать информацию о политиках и процедурах, связанных с выявлением, оценкой, мониторингом и управлением рисками или использованием возможностей для Общества, связанных с ESG-факторами.
Обществу рекомендуется раскрывать следующую информацию о политиках и процедурах, связанных с окружающей средой и климатом, в том числе:
1. описание политик Общества, связанных с окружающей средой и климатом, включая политику смягчения последствий изменения климата или адаптации к изменению климата;
2. описание связанных с окружающей средой и климатом целей, которые Общество установило в рамках своих политик, особенно по выбросам парниковых газов, и того, как цели Общества соотносятся с национальными и международными целями, в частности, с Парижским соглашением по климату;
3. описание видения и оценки советом директоров рисков и возможностей, связанных с окружающей средой и климатом;
4. описание роли исполнительных органов и ключевых руководящих работников Общества в оценке и управлении рисками и возможностями, связанными с окружающей средой и климатом, и подходов, применяемых для такого распределения ролей.
Дополнительно Обществу рекомендуется раскрывать следующую информацию:
1. о взаимодействии Общества с поставщиками (подрядчиками, исполнителями), покупателями и клиентами в цепочке поставок по вопросам, связанным с окружающей средой и климатом, с пояснением подходов, применяемых в рамках такого взаимодействия, направленных на содействие смягчению последствий изменения климата и (или) адаптации к изменению климата;
2. о том, как вопросы, связанные с окружающей средой и климатом, интегрированы в процессы принятия операционных решений Общества;
3. об участии Общества в государственной политике по вопросам окружающей среды и климата, включая членство в соответствующих организациях или сообществах (группах по интересам);
4. описание того, есть ли у Общества и на каких уровнях (в частности, на уровне совета директоров, исполнительных органов и ключевых руководящих работников Общества) доступ к экспертным знаниям по вопросам, связанным с окружающей средой и климатом (внутренние ресурсы либо внешние источники информации);
5. описание кадровых политик, которые связаны с окружающей средой и климатом, например, включающие инвестирование в развитие навыков, необходимых для перехода к низкоуглеродным технологиям, или меры, обеспечивающие безопасное выполнение сотрудниками своих задач в условиях изменения климата;
6. описание того, учитывает ли политика вознаграждения Общества результаты деятельности, связанные с окружающей средой и климатом, в том числе по сравнению с установленными целевыми показателями и, если да, то каким образом учитывает;
7. описание целей, связанных с энергетикой, которые Общество установило в рамках своих политик;
8. объяснение причин выбора связанных с окружающей средой и климатом целей, установленных Обществом;
9. описание целей, связанных с поглощением (абсорбцией) или предотвращением выделения парниковых газов, в случае если такая информация является существенной для Общества с учетом масштабов и характера деятельности.
Обществу также рекомендуется раскрывать следующую информацию о политиках и процедурах, связанных с вопросами охраны труда и здоровья работников, профилактики производственного травматизма и профессиональных заболеваний в Обществе, а также учета соответствующих вопросов в организациях, участвующих в цепочке поставок:
1. политики по организации рабочих мест;
2. условия договора, подлежащие обсуждению с поставщиками и подрядчиками;
3. распределение ресурсов на управление рисками, связанными с производственным травматизмом и профессиональными заболеваниями, информирование и обучение сотрудников по вопросам охраны труда и здоровья, сотрудничество с местными органами власти и социальными партнерами по указанным вопросам.
Обществу рекомендуется раскрывать также свою политику в области корпоративной социальной ответственности, политику по взаимодействию с местными сообществами, налоговую политику, политику в области борьбы с коррупцией, коммерческим подкупом и подкупом иностранных должностных лиц, политику в области обеспечения прав человека.
Обществу рекомендуется раскрывать информацию о том, как в рамках организационной структуры и системы корпоративного управления распределена ответственность за разработку, утверждение, реализацию и мониторинг реализации политик по отдельным вопросам, например, вопросам, связанным с климатом.
Для выявления, предотвращения и устранения существующего и потенциального негативного воздействия деятельности Общества на окружающую среду (в том числе на климат), социальную сферу (в том числе на соблюдение прав человека) и экономику Обществу рекомендуется внедрить основанную на оценке рисков процедуру должной осмотрительности. Она может быть связана с принятыми в Обществе политиками или практиками по управлению рисками, в том числе в отношениях с поставщиками (подрядчиками, исполнителями) в рамках цепочки поставки, а также с анализом результатов деятельности Общества, и может использоваться для обеспечения достижения конкретных целей Общества.
Обществу рекомендуется раскрывать существенную информацию о том, как процесс и процедуры проявления должной осмотрительности интегрированы в его деятельность, а также раскрывать информацию о тех решениях, которые приняты для имплементации процедур проявления должной осмотрительности в деятельность Общества, описание предполагаемого механизма работы в рамках данного процесса. При этом рекомендуется обращать особое внимание на то, как предполагается предотвращать и устранять негативное воздействие деятельности Общества на окружающую среду и климат, местные сообщества.
Примерами применения процедур должной осмотрительности могут служить принятые в Обществе политики и процедуры, направленные на исключение использования опасных веществ и химикатов, а также биоцидов в производстве своей продукции, при осуществлении деятельности и в рамках цепочки поставки, в которой задействовано Общество, если такая информация является существенной, политики по проведению научно-исследовательских и опытно-конструкторских работ и использованию безопасных альтернатив, сведения о том, каким образом оценивается качество и безопасность воздействия на окружающую среду тех химических веществ, которые оно использует, а также о том, как оно обеспечивает соответствие своей деятельности требованиям законодательства в области обеспечения химической и биологической безопасности.
Обществу рекомендуется приводить сведения о том, как в рамках реализации политик и организации процедур проявления должной осмотрительности устанавливаются цели и проводится оценка прогресса в их достижении.
Обществу рекомендуется раскрывать ключевые показатели, связанные с количественными характеристиками выявленных в рамках процедур должной осмотрительности рисков, а также приводить сведения о мерах, предпринятых для предотвращения, устранения или смягчения таких рисков, а также о том, как Общество совершенствует свои политики и процессы проявления должной осмотрительности в соответствующих областях.
Обществу рекомендуется раскрывать информацию о любых существенных изменениях в политиках и организации процесса и процедур проявления должной осмотрительности за отчетный период.
Обществу рекомендуется раскрывать нефинансовую информацию о планируемых и достигнутых результатах деятельности Общества по экологическим и социальным вопросам, об уровне развития корпоративного управления в Обществе и осуществлять мониторинг соответствующих аспектов деятельности Общества.
Раскрытие результатов реализации политик, принятых в Обществе, может предоставить заинтересованным лицам полезную информацию о сильных сторонах Общества и его уязвимых местах.
Обществу рекомендуется разъяснять связь между финансовыми и нефинансовыми показателями и результатами деятельности, а также раскрывать информацию об управлении этими показателями на протяжении не менее трех лет, обеспечивая сопоставимость данных для целей мониторинга, оценки прогресса и сравнения результатов деятельности с другими компаниями, работающими в соответствующем секторе или на рынке.
Анализ результатов реализации процедур и политик может включать приведение ключевых нефинансовых показателей эффективности деятельности Общества. Обществу рекомендуется раскрывать ключевые нефинансовые показатели эффективности деятельности, которые оно считает наиболее полезными для мониторинга и оценки прогресса и обеспечения возможности сравнения результатов деятельности нескольких компаний или секторов по соответствующим вопросам. Обществу рекомендуется раскрывать и разъяснять такую информацию в привязке к целям деятельности, ключевым финансовым показателям эффективности деятельности Общества и целевым ориентирам (индикаторам, показателям), приведенным в стратегии Общества.
Общество может включать в раскрытие нефинансовой информации следующую информацию, связанную с результатами деятельности, в том числе в сравнении целевых и фактически достигнутых показателей:
- текущий объем и интенсивность (валовые и удельные показатели) выбросов парниковых газов;
- текущий объем и интенсивность выбросов иных загрязняющих веществ в атмосферу и воду;
- текущий объем и интенсивность потребления энергии, топлива, воды;
- текущий объем и интенсивность образования и утилизации отходов;
- использование опасных веществ и химикатов, биоцидов;
- воздействие на природные ресурсы и биоразнообразие, зависимость от них;
- результаты имплементации планов и политик, направленных на устранение негативного воздействия на климат и окружающую среду, в том числе по сокращению выбросов парниковых газов, иных загрязняющих веществ в атмосферу и воду, потребления энергии, топлива, воды, образования отходов.
Особое внимание Обществу рекомендуется уделять раскрытию информации о том, как его воздействие на окружающую среду (климат и экологию) влияет на финансовые показатели, приводя, где это возможно, ключевые финансовые показатели эффективности.
Глобальные климатические изменения создают существенные риски для деятельности многих организаций. Такие риски принято подразделять на физические климатические риски и переходные климатические риски. Однако усилия, предпринимаемые в мировом масштабе в рамках реализации ЦУР и исполнения положений Парижского соглашения по климату, направленные на предотвращение изменений климата, смягчению последствий от таких изменений и адаптации к ним, могут также открыть новые возможности для организаций. Такие возможности могут возникать, например, за счет повышения эффективности использования ресурсов и экономии затрат, внедрения и использования источников энергии с низким уровнем выбросов, разработки новых продуктов и услуг, повышения устойчивости всей цепочки поставок. Возможности, связанные с климатом, могут различаться в зависимости от региона, рынка и отрасли, в которой работает организация.
Обществу рекомендуется раскрывать информацию об основных рисках и возможностях, связанных с воздействием деятельности Общества на окружающую среду (в том числе на климат), социальную сферу (в том числе на соблюдение прав человека) и экономику, а также о том, как Общество в рамках организации системы управления рисками и внутреннего контроля выявляет, оценивает такие риски и возможности и управляет ими. Указанные риски и возможности могут быть связаны с операционной деятельностью Общества, с производимой продукцией, с услугами, оказываемыми Обществом, с цепочкой поставок, в которой задействовано Общество, с взаимоотношениями с контрагентами.
Обществу рекомендуется раскрывать информацию о том, как ESG-факторы и основные риски и возможности, связанные с воздействием таких факторов, а также подходы, применяемые Обществом в отношении воздействия на окружающую среду, социальную сферу и экономику, могут повлиять на бизнес-модель, операционную деятельность, ключевые финансовые показатели деятельности Общества.
Обществу рекомендуется раскрывать существенную информацию об основных рисках и возможностях, связанных с окружающей средой, социальной сферой и экономикой вне зависимости от того, проистекают ли такие риски и возможности от решений и действий самого Общества или от внешних факторов. Например, раскрытие нефинансовой информации может включать существенную информацию о рисках и возможностях, связанных с поставщиками (подрядчиками, исполнителями) в рамках цепочек поставок, в которые вовлечено Общество.
Рекомендуется в описание основных рисков и возможностей включать риски и возможности за короткий, средний и длительный промежуток времени, а в отношении климатических рисков давать оценку существенности физических и переходных климатических рисков, их описание и причины того, почему они является существенными для Общества. Рекомендуется также представлять информацию об учете указанных рисков и возможностей при разработке стратегии (стратегии устойчивого развития) Общества.
Обществу рекомендуется описывать изменения основных рисков и возможностей, связанных с окружающей средой (в первую очередь в климатических рисках и возможностях, связанных с климатом), социальной сферой и экономикой, произошедшие за отчетный период, изменений в подходах и процедурах управления ими, а также объяснять причины таких изменений.
Обществу рекомендуется предусмотреть раскрытие нефинансовой информации по следующим вопросам:
- риск производства товаров с недостатками (некачественных товаров), информацию о возможном воздействии таких товаров на потребителей;
- политиках, принятых для урегулирования вопросов, связанных с производством товаров с недостатками;
- мерах реагирования, предпринятых для урегулирования требований потребителей в отношении товаров с недостатками;
- защиты персональных данных потребителей;
- произошедших или предотвращенных случаях нарушения в области защиты персональных данных потребителей и мерах, инструментах реагирования, связанных с реализацией такого рода рисков;
- рисках и возможностях, связанных с взаимодействием с поставщиками (подрядчиками, исполнителями) в рамках цепочки поставок.
Обществу рекомендуется принимать решение о раскрытии информации по вопросам, связанным с воздействием климатических изменений на его операционную деятельность и стратегию, учитывая при этом специфические обстоятельства деятельности Общества, масштаб и характер его деятельности, включая соответствующую оценку вероятности наступления негативных событий, используя сценарный анализ. В Приложении 3 приводятся дополнительные аспекты, на которые Обществу рекомендуется обращать внимание при раскрытии информации о климатических рисках и возможностях, связанных с изменением климата, и подходах к управлению такими рисками.
Обществу рекомендуется раскрывать информацию о рисках возникновения убытков (например, в случае нарушения прав человека, нарушения условий труда, причинения вреда окружающей среде) в рамках взаимодействия с поставщиками и подрядчиками, а также о том, как Общество управляет указанными рисками и устраняет их потенциальное негативное воздействие.
Обществу рекомендуется раскрывать ключевые нефинансовые показатели эффективности деятельности и системы таких показателей (метрики), которые могут быть полезны для понимания ESG-факторов, рисков и возможностей, связанных с указанными факторами с учетом специфики деятельности Общества. Рекомендуется приводить сведения о том, как указанные показатели связаны с иными показателями и данными, используемыми Обществом в рамках системы корпоративного управления, системы управления рисками и при оценке достижения стратегических целей Общества. Обществу рекомендуется раскрывать ключевые нефинансовые показатели эффективности, которые необходимы для понимания уровня развития Общества, результатов его деятельности, для понимания позиции Общества на рынке и воздействия его деятельности на окружающую среду (в том числе на климат), социальную сферу (в том числе на соблюдение прав человека), экономику.
Обществу рекомендуется представлять объективную и сбалансированную картину своей деятельности, используя общие, секторальные и специфичные для компании ключевые нефинансовые показатели эффективности. Раскрытие признаваемых ключевых нефинансовых показателей эффективности, обычно используемых в рамках сектора или в рамках специфических тематических сегментов рынка, может способствовать сопоставлению данных, раскрываемых Обществом, с информацией, раскрываемой другими компаниями из того же сектора или компаниями, участвующими в такой же или сходных цепочках поставок.
Ключевые нефинансовые показатели эффективности следует использовать последовательно от одного отчетного периода к другому, чтобы обеспечить предоставление достоверной информации о прогрессе и тенденциях в деятельности Общества.
Формирование ключевых нефинансовых показателей эффективности является действенным инструментом для установления взаимосвязи между качественной и количественной нефинансовой информацией. При изложении количественных показателей рекомендуется сопровождать их указанием целей введения соответствующих показателей, а также метаданными, т.е. давать описание, объясняющее подходы к расчету соответствующих показателей, что делает данные показатели более понятными и прозрачными для заинтересованных лиц. Обществу также рекомендуется раскрывать информацию о методологии и подходах, на которые оно опирается при сборе данных.
Если изменился состав ключевых нефинансовых показателей, Обществу рекомендуется разъяснить причины их изменения. В некоторых случаях, например, при существенном изменении методики расчета, Обществом может быть принято решение о пересмотре информации и рядов данных за предшествующие периоды, в таком случае Обществу рекомендуется описать эффекты, которые могут возникнуть в связи с таким пересмотром.
Также при раскрытии ключевых нефинансовых показателей эффективности рекомендуется предоставлять пояснения факторов и причин, вследствие которых, по мнению Общества, указанные показатели претерпели существенные изменения в отчетном периоде, а также прогноз того, как ключевые нефинансовые показатели эффективности могут измениться в будущем.
Общество может раскрывать ключевые нефинансовые показатели эффективности в контексте целей деятельности, прошлых результатов и в сопоставлении с другими компаниями.
Обществу, в том числе в целях удовлетворения запросов заинтересованных лиц, рекомендуется раскрывать существенную информацию по отдельным существенным темам, связанным с его деятельностью, на основе подходов, методик и с использованием показателей, определенных в общепризнанных международных стандартах, неполный перечень которых представлен в Приложении 2 к настоящим Рекомендациям. Обществу также рекомендуется приводить перечень существенных тем и подходов, принятых Обществом для их определения.
Существенные темы, связанные с деятельностью Общества, часто взаимосвязаны. Например, экологические проблемы, связанные с деятельностью Общества, его продукцией или цепочками поставок, могут также оказывать воздействие на безопасность и (или) здоровье потребителей, работников или поставщиков, а также на репутацию Общества, стоимость его бренда. Обществу рекомендуется представлять четкое, объективное и всеобъемлющее описание своей деятельности, охватывающее все аспекты рассматриваемой проблематики. Ниже представлен примерный перечень существенных тем и наборов показателей, связанных с соответствующей темой, для целей раскрытия нефинансовой информации.
Обществу рекомендуется раскрывать информацию о фактическом и потенциальном воздействии его деятельности на окружающую среду, в том числе на климат, а также о том, как текущие и потенциальные проблемы в сфере экологии, подходы к их решению, а также изменения в сфере экологии и климата могут повлиять на развитие, эффективность и результаты деятельности или положение Общества на рынке.
Указанная информация может включать в себя:
- раскрытие существенных сведений о предотвращении загрязнения окружающей среды и (или) борьбе с ним, в том числе сведения о прямых и косвенных выбросах парниковых газов в атмосферу, включая прямые выбросы, связанные с деятельностью Общества, и косвенные - в цепочке создания стоимости;
- описание воздействия на окружающую среду в связи с использованием электрической и тепловой энергии;
- сведения об использовании и охране природных ресурсов (например, водных, земельных) и связанная с этим охрана биоразнообразия;
- информацию о воздействии на окружающую среду в результате транспортировки, использования и утилизации продуктов;
- сведения о разработке экологически чистых или более экологически благоприятных продуктов и услуг;
- сведения об экологических нарушениях и ответственности Общества за такие нарушения;
- информацию о финансировании Обществом экологических проектов других организаций.
Обществу в рамках раскрытия нефинансовой информации, связанной с климатом, рекомендуется основываться на общепризнанных международных стандартах, в том числе таких, как Рекомендации Целевой группы при Совете по финансовой стабильности по раскрытию информации, связанной с климатом (Task Force on Climate-related Financial Disclosures, TCFD), Стандарты Глобальной инициативы по отчетности (Global Reporting Initiative, GRI), Отраслевые стандарты Совета по стандартам отчетности устойчивого развития (Sustainability Accounting Standards Board, SASB).
Общество в зависимости от масштабов и характера деятельности и в соответствии с отобранным Обществом набором существенных тем может использовать в том числе следующие ключевые нефинансовые показатели в рамках раскрытия нефинансовой информации, связанной с экологическими аспектами деятельности:
- энергетические показатели деятельности;
- показатели потребления/производства энергии из возобновляемых/невозобновляемых источников энергии, включая:
-- общее количество потребляемой/производимой энергии из возобновляемых/невозобновляемых источников энергии;
-- энергоемкость деятельности Общества;
-- цели по энергоэффективности;
-- цели по потреблению и (или) производству возобновляемой энергии;
- выбросы парниковых газов в тоннах эквивалента диоксида углерода, включая:
-- прямые выбросы (Scope 1) парниковых газов от источников, находящихся в собственности или под контролем Общества;
-- косвенные энергетические выбросы (Scope 2) парниковых газов от производства приобретаемой и потребляемой тепловой и электрической энергии;
-- прочие косвенные выбросы (Scope 3) парниковых газов (не включая косвенные энергетические выбросы), которые имеют место в цепочке создания стоимости Общества, в том числе на стороне потребителей и поставщиков;
- интенсивность выбросов парниковых газов;
- выбросы других загрязняющих веществ (измеряемые в абсолютных значениях и как интенсивность выбросов);
- характеристики создаваемых Обществом емкостей по поглощению (абсорбции) диоксида углерода;
- показатели воздействия на окружающую среду и биоразнообразие, описание зависимости деятельности Общества от факторов окружающей среды и биоразнообразия;
- показатели образования отходов и показатели, связанные с управлением образования отходов и их утилизацией (например, степень вторичной переработки, скорость рециркуляции);
- экологические характеристики продуктов и услуг Общества.
Обществу рекомендуется раскрывать информацию о социальных аспектах своей деятельности, в частности о взаимоотношениях с работниками. В качестве существенных вопросов, подлежащих раскрытию, могут рассматриваться:
- реализация основополагающих деклараций, конвенций и рекомендаций Международной организации труда (МОТ) <28>;
--------------------------------
<28> Например, Декларация МОТ об основополагающих принципах и правах в сфере труда от 18.06.1998, Трехсторонняя декларация принципов, касающихся многонациональных корпораций и социальной политики, от 16.11.1977, Конвенция МОТ N 155 "О безопасности и гигиене труда и производственной среде" от 22.06.1981, Конвенция МОТ N 167 "О безопасности и гигиене труда в строительстве" от 20.06.1988, Конвенция МОТ N 187 "Об основах, содействующих безопасности и гигиене труда" от 15.06.2006.
- вопросы гендерного, возрастного, этнического разнообразия, привлечения на работу людей с ограниченными возможностями здоровья и инвалидов;
- вопросы занятости, организации и охраны труда, в том числе меры по предотвращению производственного травматизма;
- взаимоотношения с профсоюзами, включая соблюдение прав профсоюзов;
- управление человеческим капиталом, включая управление наймом, карьерным ростом, вовлеченностью, профессиональной подготовкой, обучением и развитию навыков работников, системой оплаты труда;
- вопросы обеспечения охраны здоровья;
- взаимоотношения с потребителями, включая удовлетворенность потребителей, доступность продукции и услуг, вопросы воздействия продукции на здоровье и безопасность потребителей;
- воздействие Общества на уязвимые группы населения <29>;
--------------------------------
<29> К уязвимым группам могут относиться дети и молодежь, пожилые люди, люди с ограниченными возможностями здоровья, инвалиды, участники боевых действий, перемещенные внутри страны лица, беженцы или возвращающиеся беженцы, семьи, затронутые ВИЧ/СПИДом, коренные народы и этнические меньшинства.
- маркетинг и исследования, учитывающие экологические и социальные факторы;
- взаимоотношения с местными сообществами и органами власти, включая воздействие деятельности Общества на их социально-экономическое развитие;
- вопросы организации диалога с гражданским обществом.
Обществу в рамках раскрытия нефинансовой информации социального характера рекомендуется учитывать положения общепризнанных международных стандартов, например, таких как Стандарты Глобальной инициативы по отчетности (Global Reporting Initiative, GRI), Руководящие принципы ОЭСР для многонациональных предприятий, Трехстороннюю Декларацию принципов МОТ, касающихся многонациональных предприятий и социальной политики, Руководство по социальной ответственности Международной организации по стандартизации.
Обществу рекомендуется рассмотреть целесообразность формирования и раскрытия ключевых показателей на основе таких аспектов, как:
- работники, участвующие в деятельности Общества, связанной с высоким риском возникновения несчастных случаев или развитием профессиональных заболеваний;
- количество несчастных случаев на производстве (в том числе со смертельным исходом), виды травм или профессиональных заболеваний;
- общее количество и соотношение новых работников, принятых в течение отчетного периода, с указанием распределения по возрастным группам, полу и регионам;
- количество и соотношение незаполненных должностей, на которые Общество будет нанимать неквалифицированных кандидатов и обучать их;
- текучесть кадров;
- соотношение работников, работающих по срочным и бессрочным трудовым договорам;
- среднее количество часов обучения в год на одного работника с указанием распределения по полу, региону проживания, гражданству и иным характеристикам;
- доля сотрудников, которые являются стороной коллективных договоров, и показатели, характеризующие процесс коллективных переговоров между работниками и работодателем;
- консультирование работников;
- количество занятых людей с ограниченными возможностями здоровья и инвалидов;
- гендерное, этническое, страновое разнообразие;
- соотношение медианной заработной платы работников и заработной платы высокооплачиваемого менеджмента.
В Приложении 4 приведен индикативный перечень <30> существенных тем и показателей, связанных с социальными аспектами, которые Обществу рекомендуется учитывать при определении существенной нефинансовой информации, подлежащей раскрытию.
--------------------------------
<30> Сформирован на основе Стандартов Глобальной инициативы по отчетности (Global Reporting Initiative, GRI).
Обществу рекомендуется раскрывать существенную информацию о текущем и потенциальном воздействии его деятельности на права человека, в том числе о негативном воздействии на права человека, напрямую связанном с операционной деятельностью, продуктами, услугами или взаимоотношениями Общества с контрагентами.
Лучшей практикой считается публичное заявление Общества о своей приверженности уважению и соблюдению прав человека. Такая приверженность может выражаться в определении ожиданий Общества от исполнительных органов Общества, работников, деловых партнеров в части уважения прав человека.
Раскрытие информации об уважении прав человека может содержать информацию о том, чьи права затрагивают принятые Обществом обязательства по уважению прав человека, например, права детей, женщин, коренных народов, национальных или этнических, религиозных и языковых меньшинств, людей с ограниченными возможностями здоровья, инвалидов, местных общин, мелких фермеров, уважение прав трудящихся, в том числе работающих на основе срочных трудовых договоров, трудовых мигрантов, членов их семей, работников в рамках цепочки поставки.
Обществу следует рассмотреть возможность раскрытия существенной информации о принятых политиках в рамках проявления должной осмотрительности в области прав человека, а также о предусмотренных процедурах и механизмах, направленных на предотвращение нарушения прав человека. Это может включать, например, информацию об обеспечивающих учет прав человека порядке и процедурах заключения Обществом договоров с контрагентами в рамках цепочки поставок, а также информацию о том, как Общество смягчает потенциальное негативное воздействие его деятельности на права человека, обеспечивает адекватные средства правовой защиты в случае нарушения прав человека.
Раскрытие существенной информации может отражать в том числе подходы Общества к реализации Руководящих принципов предпринимательской деятельности в аспекте прав человека <31>, Руководящих принципов ОЭСР для Многонациональных предприятий, Трехсторонней Декларации Международной организации труда о Принципах, касающихся многонациональных предприятий и социальной политики.
--------------------------------
<31> Руководящие принципы предпринимательской деятельности в аспекте прав человека: осуществление рамок Организации Объединенных Наций в отношении защиты, соблюдения и средств правовой защиты. UN Doc. A/HRC/17/31.
Общество может предусмотреть раскрытие ключевых показателей применительно к вопросам уважения прав человека на основе таких аспектов, как:
- случаи существенного нарушения прав человека, связанные с деятельностью Общества;
- процедуры и механизмы получения и рассмотрения жалоб в части нарушения прав человека, снижения негативного воздействия на права человека и обеспечения их правовой защиты;
- операции и поставщики, деятельность которых связана со значительным риском нарушения прав человека;
- процедуры и меры по предотвращению торговли людьми в части всех форм эксплуатации, процедуры и меры, направленные на предотвращение использования принудительного труда, детского труда, а также предотвращение создания опасных условий труда;
- доступность объектов, документов и веб-сайтов для людей с ограниченными возможностями здоровья, инвалидов;
- соблюдение права на участие в профсоюзах;
- взаимодействие с соответствующими заинтересованными лицами.
Обществу рекомендуется раскрывать существенную информацию о том, как оно управляет вопросами борьбы с коррупцией, коммерческим подкупом и подкупом иностранных должностных лиц, а также об инцидентах в Обществе, связанных с коррупцией, коммерческим подкупом и подкупом иностранных должностных лиц.
Общество может рассмотреть возможность раскрытия информации об организации деятельности, направленной на борьбу с коррупцией, коммерческим подкупом и подкупом иностранных должностных лиц, принятых в рамках указанной деятельности решениях, используемых инструментах управления и о выделении ресурсов на указанную деятельность.
Обществу рекомендуется также рассмотреть возможность приведения объяснений того, как оно оценивает эффективность своей политики по борьбе с коррупцией, коммерческим подкупом и подкупом иностранных должностных лиц, какие принимает меры по предотвращению, устранению или снижению негативного воздействия указанных факторов, каким образом осуществляется мониторинг эффективности и обмен информацией по этому вопросу как внутри организации, так и с внешними контрагентами.
Общество при формировании такой информации может опираться на широко признанные международные стандарты в этой сфере, например, на Руководящие принципы ОЭСР для многонациональных предприятий, Руководящие принципы ОЭСР по борьбе с коррупцией на предприятиях с государственным участием или Руководство по социальной ответственности Международной организации по стандартизации.
Обществу рекомендуется рассмотреть раскрытие ключевых показателей по вопросам борьбы с коррупцией и подкупом на основе таких аспектов, как:
- антикоррупционная политика, процедуры и стандарты;
- критерии, используемые при оценке рисков, связанных с коррупцией;
- процедуры внутреннего контроля и ресурсы, выделяемые на предотвращение коррупции, коммерческого подкупа и подкупа иностранных должностных лиц;
- доля сотрудников, прошедших подготовку в части борьбы с коррупцией, коммерческим подкупом и подкупом иностранных должностных лиц;
- использование механизмов анонимного сообщения о возможных нарушениях, горячих линий по вопросам нарушения внутренних политик и процедур, требований законодательства;
- количество текущих или завершенных судебных процессов в связи с коррупцией и подкупом.
Обществу рекомендуется раскрывать информацию о цепочке поставок, включая описание ее основных элементов, связанных с деятельностью Общества, основными брендами Общества, его продуктами и услугами.
Обществу рекомендуется раскрывать существенную информацию по вопросам, связанным с цепочкой поставок, которые в значительной мере отражаются на развитии Общества, эффективности его деятельности, позиции Общества на рынке. Такая информация может включать сведения, необходимые для общего понимания цепочки поставок, в которую вовлечено Общество, и того, насколько тщательно учитываются экологические, социальные и управленческие вопросы при управлении цепочкой поставок.
В частности, в рамках описания цепочки поставок Обществу рекомендуется раскрывать информацию о:
- видах вовлеченных в цепочку поставок поставщиков (подрядчиков, исполнителей);
- общем количестве поставщиков (подрядчиков, исполнителей), с которыми работает Общество, и предполагаемом количестве поставщиков (подрядчиков, исполнителей) по всей цепочке поставок;
- географическом расположении поставщиков (подрядчиков, исполнителей);
- отраслевых характеристиках цепочки поставок, например, об интенсивности труда в цепочке поставок;
- существенных изменениях, произошедших в цепочке поставок (изменениях в географическом расположении поставщиков (подрядчиков, исполнителей), структуре цепочки поставок, отношениях с поставщиками (подрядчиками, исполнителями), включая их выбор и прекращение отношений с ними).
Если Общество считает, что раскрытие информации о предстоящих возможных изменениях в цепочке поставок или вопросах, затрагивающих цепочку поставок, может ввести заинтересованных лиц в заблуждение или нанести ущерб Обществу, Общество может приводить обобщенную информацию во избежание указанных рисков.
При раскрытии информации о цепочках поставок Обществу рекомендуется руководствоваться Руководящими принципами ОЭСР для многонациональных предприятий, Руководящими принципами ОЭСР по должной осмотрительности для ответственного ведения бизнеса <32>, Руководящими принципами ООН в области ведения бизнеса и прав человека, соответствующими отраслевыми стандартами, например, совместным Руководством Продовольственной и сельскохозяйственной организации при ООН и ОЭСР по ответственным цепочкам поставок в сфере сельского хозяйства.
--------------------------------
<32> В рамках развития подходов проведения процесса и процедур должной осмотрительности для ответственного ведения бизнеса ОЭСР разработаны 6 дополнительных руководств по различным отраслям экономики (см. Приложение 2).
Обществу рекомендуется предусмотреть раскрытие ключевых показателей, связанных с цепочкой поставок, на основе таких аспектов, как:
- мониторинг деятельности поставщиков (подрядчиков, исполнителей), связанной с:
-- трудовой практикой и соблюдением трудовых прав, включая предотвращение использования детского труда и принудительного труда;
-- опасными условиями труда (включая безопасность зданий, защитные средства, здоровье работников);
-- вопросами соблюдения прав человека;
-- выбросами парниковых газов и загрязнением окружающей среды;
-- обезлесением и другими рисками, связанными с сокращением биоразнообразия;
- мониторинг воздействия Общества на поставщиков (подрядчиков, исполнителей), например, воздействия Общества на условия и средние сроки оплаты по договорам в связи с указанными вопросами.
Подход к раскрытию информации о политиках и процессах проявления должной осмотрительности при обеспечении ответственных цепочек поставок на примере поставок полезных ископаемых из районов, затронутых конфликтом, и районов повышенного риска приведен в Приложении 5.
Для целей раскрытия нефинансовой информации Обществу рекомендуется руководствоваться признанными международными стандартами, выбор которых может зависеть от приоритетов Общества (например, приоритет на учет факторов, связанных с изменением климата), а также его принадлежности к тому или иному сектору экономики.
Использование признанных международных стандартов будет способствовать раскрытию востребованной со стороны заинтересованных лиц нефинансовой информации в структурированном виде, позволит снизить административную нагрузку и облегчит возможность проведения сравнительного анализа указанной информации.
Обществу, раскрывающему нефинансовую информацию в соответствии с международными стандартами, рекомендуется в рамках такого раскрытия указывать, с учетом каких международных стандартов осуществляется раскрытие информации.
В 2020 - 2021 гг. в мире сформировалась тенденция по гармонизации различных стандартов раскрытия нефинансовой информации на базе подходов, включенных в Рекомендации Целевой группы при Совете по финансовой стабильности по раскрытию информации, связанной с климатом (Task Force on Climate-related Financial Disclosures, TCFD). Планируется, что указанная работа будет осуществлена создаваемым Фондом МСФО Международным советом по стандартам устойчивого развития (ISSB) на основе прототипа, разработанного "группой пяти" <33> (пять независимых организаций - разработчиков отчетности в области устойчивого развития <34>). Целью является выработка единого международного стандарта раскрытия нефинансовой информации на основе комбинации отдельных информационных блоков. Обществу рекомендуется внимательно следить за развитием указанного процесса в целях применения наиболее современных подходов к раскрытию нефинансовой информации, отвечающих запросам заинтересованных лиц.
--------------------------------
<33> /template/go.php?url=https://www.ifrs.org/content/dam/ifrs/project/sustainability-reporting/ed-2021-5-proposed-constitution-amendments-to-accommodate-sustainability-board.pdf
<34> CDP, CDSB, GRI, IIRC, SASB. Reporting on enterprise value. Illustrated with a prototype climate-related financial disclosure standard. /template/go.php?url=https://29kjwb3armds2g3gi4lq2sx1-wpengine.netdna-ssl.com/wp-content/uploads/Reporting-on-enterprise-value_climate-prototype_Dec20.pdf
Несмотря на то что Рекомендации Целевой группы при Совете по финансовой стабильности по раскрытию информации, связанной с климатом, предусматривают подходы к раскрытию климатической информации, основные информационные блоки, представленные на рисунке 5, рекомендуется использовать для раскрытия также и информации об иных факторах, связанных с окружающей средой и обществом (социальные факторы) в рамках существенных тем, определенных Обществом.
РИСУНОК 5. ОСНОВНЫЕ ИНФОРМАЦИОННЫЕ БЛОКИ, ПРЕДУСМОТРЕННЫЕ РЕКОМЕНДАЦИЯМИ ЦЕЛЕВОЙ ГРУППЫ ПРИ СОВЕТЕ ПО ФИНАНСОВОЙ СТАБИЛЬНОСТИ ПО РАСКРЫТИЮ ИНФОРМАЦИИ, СВЯЗАННОЙ С КЛИМАТОМ <35>
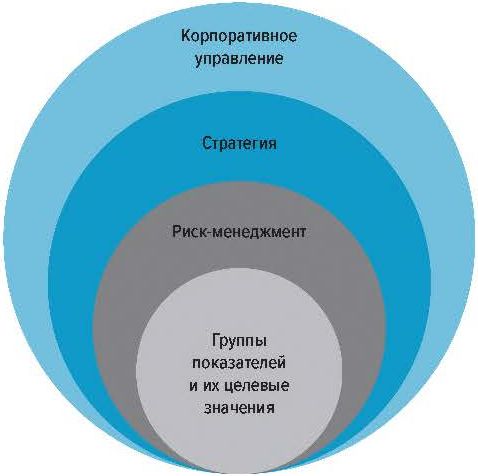 | Корпоративное управление a) Роль и позиция совета директоров по вопросам учета климатических рисков и возможностей b) Роль исполнительных органов управления в оценке и управлении климатическими рисками и возможностями |
Стратегия | |
a) Связанные с климатом риски и возможности, выявленные в краткосрочной, среднесрочной и долгосрочной перспективе b) Воздействие связанных с климатом рисков и возможностей на бизнес, стратегию и финансовое планирование c) Устойчивость стратегии с учетом различных сценариев, связанных с климатом, включая сценарий с удержанием среднего роста температуры до 2 °C или ниже | |
Система управления рисками a) Процессы и процедуры по выявлению и оценке связанных с климатом рисков b) Процессы и процедуры по управлению климатическими рисками c) Интеграция в систему управления рисками процессов выявления, оценки и управления климатическими рисками | |
Группы показателей и их целевые значения a) Показатели, используемые для оценки климатических рисков и возможностей в привязке к ее стратегии и процессу управления рисками b) Выбросы парниковых газов: Scope 1, Scope 2 и, если необходимо, Scope 3 <36>, а также связанные с ними риски c) Целевые показатели, используемые для управления климатическими рисками и возможностями, а также информация о достижении целевых показателей |
--------------------------------
<35> Источник: TCFD, "Recommendations of the Task Force on Climaterelated Financial Disclosures," June 2017. /template/go.php?url=https://assets.bbhub.io/company/sites/60/2020/10/FINAL-2017-TCFD-Report-11052018.pdf
<36> Согласно методологии Greenhouse Gas Protocol, Scope 1 - прямые выбросы парниковых газов, Scope 2 - косвенные энергетические выбросы парниковых газов, Scope 3 - прочие косвенные выбросы парниковых газов, не включенные в Scope 2.
Раскрытие нефинансовой информации рекомендуется осуществлять на русском языке. В случае если в состав нефинансовой информации включаются сведения и показатели, выраженные в денежном измерении, такие сведения и показатели рекомендуется указывать в валюте Российской Федерации.
Дополнительное раскрытие нефинансовой информации на используемом на финансовом рынке иностранном языке, а также на ином языке, используемом инвесторами и другими заинтересованными лицами, наряду с раскрытием ее на русском языке может повысить доступность информации и обеспечить большую прозрачность деятельности Общества для широкого круга заинтересованных лиц. Обществу рекомендуется оценить целесообразность дополнительного раскрытия информации на иностранном языке в зависимости от состава заинтересованных лиц Общества.
Обществу рекомендуется обеспечить раскрытие нефинансовой информации в годовом отчете акционерного общества. Вместе с тем Общество вправе самостоятельно определять объем, формат и форму для раскрытия нефинансовой информации в зависимости от целей раскрытия информации, масштабов и характера бизнеса с учетом установленных законодательством требований к раскрытию информации. Таким образом, раскрытие нефинансовой информации может также происходить в форме Нефинансового отчета в зависимости от сложившейся практики, принятой в Обществе, и его потребностей.
Обществу рекомендуется раскрывать нефинансовую информацию за отчетный период, составляющий 12 месяцев.
Для обеспечения сопоставимости нефинансовой информации с финансовой отчетностью общества и иной информацией, раскрываемой Обществом, в качестве отчетного периода для раскрытия нефинансовой информации (отчетным годом) рекомендуется использовать календарный год с 1 января по 31 декабря включительно, если уставом Общества не установлены иные даты начала и окончания отчетного года для консолидированной финансовой отчетности при условии, что его продолжительность равна продолжительности календарного года.
В случае если Общество осуществляет раскрытие нефинансовой информации в форме Нефинансового отчета, такой отчет рекомендуется раскрывать на странице Общества в сети Интернет в срок, не превышающий срок, установленный для раскрытия годового отчета Общества, предусмотренный законодательством Российской Федерации.
Утверждение Нефинансового отчета рекомендуется отнести к компетенции совета директоров Общества.
Обществу рекомендуется обеспечить доступность текста Нефинансового отчета Общества на странице Общества в информационно-телекоммуникационной сети Интернет в течение не менее трех лет с даты его опубликования.
Также рекомендуется, если это применимо, осуществлять раскрытие Нефинансового отчета путем его опубликования на странице в информационно-телекоммуникационной сети Интернет, предоставляемой информационным агентством, аккредитованным Банком России на проведение действий по раскрытию информации о ценных бумагах и об иных финансовых инструментах, используемой Обществом для раскрытия информации в соответствии с законодательством о ценных бумагах.
В случае составления Нефинансового отчета Обществу рекомендуется в отчете эмитента и в годовом отчете акционерного общества приводить ссылку на информацию, раскрываемую Обществом в Нефинансовом отчете.
Если Общество вместе с другими организациями и (или) иностранными организациями в соответствии с Международными стандартами финансовой отчетности <37> (далее - МСФО) образует группу (далее - Группа компаний), нефинансовую информацию рекомендуется раскрывать на консолидированной основе в целом по Группе компаний с учетом ее существенности для всей Группы компаний и каждой из существенных компаний Группы компаний. При этом рекомендуется, чтобы иные Общества, входящие в Группу компаний, также раскрывали нефинансовую информацию, имеющую существенное значение для таких Обществ. В случае если нефинансовая информация в отношении таких Обществ раскрывается в рамках Нефинансового отчета Группы компаний, таким Обществам в своем Нефинансовом отчете целесообразно приводить ссылку на приведенную в соответствующем отчете информацию.
--------------------------------
<37> Введены в действие на территории Российской Федерации в соответствии с постановлением Правительства Российской Федерации от 25.02.2011 N 107 "Об утверждении Положения о признании Международных стандартов финансовой отчетности и Разъяснений Международных стандартов финансовой отчетности для применения на территории Российской Федерации".
В целях повышения доверия заинтересованных лиц к деятельности Общества и раскрываемой им нефинансовой информации Обществу рекомендуется проводить независимую внешнюю оценку нефинансовой информации, раскрываемой в годовом отчете акционерного общества или в Нефинансовом отчете в форме профессионального подтверждения (заверения). Независимое внешнее подтверждение (заверение) раскрываемой нефинансовой информации может проводиться в том числе с привлечением аудиторской организации (аудитора).
Обществу рекомендуется раскрывать нефинансовую информацию вместе с заключением либо отчетом, составленным по итогам профессионального подтверждения (заверения), содержащим вывод в отношении такой нефинансовой информации.
Обществу рекомендуется раскрывать состав нефинансовой информации, в отношении которой была проведена независимая внешняя оценка, а также информацию о стандартах, в соответствии с которыми была проведена такая оценка.
Обществу рекомендуется раскрыть информацию о лицах, осуществивших независимую внешнюю оценку раскрываемой им нефинансовой информации, а также о принципах и критериях отбора таких лиц.
Также рекомендуется приводить основания, по которым такая внешняя оценка нефинансовой информации признана независимой (включая анализ отношений соответствующих лиц с Обществом, в том числе получения ими вознаграждения от Общества за иные услуги).
к Рекомендациям по раскрытию
публичными акционерными обществами
нефинансовой информации, связанной
с деятельностью таких обществ
--------------------------------
<38> Декларация "Преобразование нашего мира: Повестка дня в области устойчивого развития на период до 2030 года", принятая резолюцией Генеральной Ассамблеи Организации Объединенных Наций от 25 сентября 2015 года". /template/go.php?url=https://unctad.org/system/files/official-document/ares70d1_ru.pdf
Цель 1. Повсеместная ликвидация нищеты во всех ее формах
Цель 2. Ликвидация голода, обеспечение продовольственной безопасности и улучшение питания и содействие устойчивому развитию сельского хозяйства
Цель 3. Обеспечение здорового образа жизни и содействие благополучию для всех в любом возрасте
Цель 4. Обеспечение всеохватного и справедливого качественного образования и поощрение возможности обучения на протяжении всей жизни для всех
Цель 5. Обеспечение гендерного равенства и расширение прав и возможностей всех женщин и девочек
Цель 6. Обеспечение наличия и рационального использования водных ресурсов и санитарии для всех
Цель 7. Обеспечение всеобщего доступа к недорогим, надежным, устойчивым и современным источникам энергии для всех
Цель 8. Содействие поступательному, всеохватному и устойчивому экономическому росту, полной и производительной занятости и достойной работе для всех
Цель 9. Создание стойкой инфраструктуры, содействие всеохватной и устойчивой индустриализации и инновациям
Цель 10. Сокращение неравенства внутри стран и между ними
Цель 11. Обеспечение открытости, безопасности, жизнестойкости и экологической устойчивости городов и населенных пунктов
Цель 12. Обеспечение перехода к рациональным моделям потребления и производства
Цель 13. Принятие срочных мер по борьбе с изменением климата и его последствиями
Цель 14. Сохранение и рациональное использование океанов, морей и морских ресурсов в интересах устойчивого развития
Цель 15. Защита и восстановление экосистем суши и содействие их рациональному использованию, рациональное лесопользование, борьба с опустыниванием, прекращение и обращение вспять процесса деградации земель и прекращение процесса утраты биоразнообразия
Цель 16. Содействие построению миролюбивого и открытого общества в интересах устойчивого развития, обеспечение доступа к правосудию для всех и создание эффективных, подотчетных и основанных на широком участии учреждений на всех уровнях
Цель 17. Укрепление средств осуществления и активизация работы в рамках Глобального партнерства в интересах устойчивого развития
к Рекомендациям по раскрытию
публичными акционерными обществами
нефинансовой информации, связанной
с деятельностью таких обществ
МЕЖДУНАРОДНЫХ СТАНДАРТОВ И НАДНАЦИОНАЛЬНЫХ АКТОВ
ПО РАСКРЫТИЮ НЕФИНАНСОВОЙ ИНФОРМАЦИИ
1. | Протокол по социальному капиталу (Social Capital Protocol) Всемирного делового совета по устойчивому развитию (World Business Council for Sustainable Development, WBCSD). |
2. | Доклад "Измеряя капитализм стейкхолдеров: к единым метрикам показателей и последовательному подходу к раскрытию информации о создании стоимости в области устойчивого развития" (Measuring Stakeholder Capitalism: Towards Common Metrics and Consistent Reporting of Sustainable Value Creation) Всемирного экономического форума (World Economic Forum, WEF). |
3. | Доклад "На пути к общим метрикам и последовательной отчетности о создании стоимости в области устойчивого развития" (Toward common metrics and consistent reporting of sustainable value creation) Всемирного Экономического Форума (World Economic Forum, WEF). |
4. | Стандарты Глобального договора ООН (United Nations (UN) Global Compact). |
5. | Стандарты Глобальной инициативы по отчетности (Global Reporting Initiative Standards, GRI Standards) Глобального совета по разработке стандартов в области устойчивого развития (Global Sustainability Standards Board). |
6. | Заявление об общих принципах существенности (Statement of Common Principles of Materiality) и Структура отчетности (Landscape Map) участников Диалога по корпоративной отчетности (Corporate Reporting Dialogue). |
7. | Директива Европейского союза о нефинансовой отчетности (Directive 2014/95/EU of the European Parliament and of the Council on disclosure of non-financial and diversity information by certain large undertaking and groups). |
8. | Руководство по применению директивы Европейского союза о нефинансовой отчетности (методология раскрытия нефинансовой отчетности) (Guidelines on non-financial reporting (methodology for reporting non-financial information (2017/C 215/01). |
9. | Руководство по применению директивы Европейского союза о нефинансовой отчетности: Дополнение по раскрытию информации, связанной с климатом (Guidelines on non-financial reporting: Supplement on reporting climate-related information (2019/C 209/01). |
10. | Руководство по раскрытию информации, связанной с климатом (Guidelines on reporting climate-related information) Европейской Комиссии (European Commission). |
11. | Протокол по природному капиталу (Natural Capital Protocol) Коалиции по природному капиталу (Natural Capital Coalition). |
12. | Руководство по социальной ответственности (ISO 26000) Международной организации по стандартизации (International Organization for Standardization). |
13. | Трехсторонняя декларация принципов, касающихся многонациональных корпораций и социальной политики (Tripartite Declaration of principles concerning multinational enterprises and social policy) Международной организации труда (International Labour Organization, ILO). |
14. | Руководство по интегрированной отчетности (International Integrated Reporting Framework), разработанное под эгидой Международного совета по интегрированной отчетности (The International Integrated Reporting Council, IIRC). |
15. | Сборник рекомендаций по раскрытию информации и транспарентности (IFC Toolkit for Disclosure and Transparency) Международной финансовой корпорации (International Financial Corporation). |
16. | Руководящие принципы ведения бизнеса и соблюдения прав человека, реализующие рамочную программу ООН "Защита, уважение и средства правовой защиты" (Guiding Principles on Business and Human Rights implementing the UN 'Protect, Respect and Remedy' Framework) Организации Объединенных Наций (United Nations (UN). |
17. | Руководящие принципы для многонациональных предприятий (Organisation for Economic Co-operation and Development (OECD) Guidelines for Multinational Enterprises) Организации экономического сотрудничества и развития (ОЭСР). |
18. | Руководство по должной осмотрительности для ответственного ведения бизнеса (OECD Due Diligence Guidance for Responsible Business Conduct) Организации экономического сотрудничества и развития (ОЭСР). |
19. | Руководство по должной осмотрительности для ответственных цепочек поставок полезных ископаемых из районов, затронутых конфликтом, и районов повышенного риска (OECD Due Diligence Guidance for Responsible Supply Chains of Minerals from Conflict-Affected and High-Risk Areas) Организации экономического сотрудничества и развития (ОЭСР). |
20. | Руководство по комплексной оценке для эффективного взаимодействия с заинтересованными лицами в добывающем секторе (OECD Due Diligence Guidance for Meaningful Stakeholder Engagement in the Extractive Sector) Организации экономического сотрудничества и развития (ОЭСР). |
21. | Руководство по проведению должной осмотрительности для ответственных цепочек поставок в секторе производства одежды и обуви (OECD Due Diligence Guidance for Responsible Supply Chains in the Garment & Footwear Sector) Организации экономического сотрудничества и развития (ОЭСР). |
22. | Руководство по должной осмотрительности для корпоративного кредитования и андеррайтинга (OECD Due Diligence for Responsible Corporate Lending and Securities Underwriting) Организации экономического сотрудничества и развития (ОЭСР). |
23. | Совместное Руководство ОЭСР-ФАО по ответственным цепочкам поставок в сфере сельского хозяйства (OECD-FAO Guidance for Responsible Agricultural Supply Chains) Продовольственной и сельскохозяйственной организации при ООН и ОЭСР (Organization for Economic Co-operation and Development - Food and Agriculture Organization, OECD-FAO). |
24. | Глобальный стандарт учета и отчетности по выбросам парниковых газов для финансового сектора (Global Greenhouse Gas Accounting and Reporting Standard for the Financial Industry), разработанный Партнерством финансовых организаций по углеродному учету (Partnership for Carbon Accounting Financials). |
25. | Документы проекта углеродного раскрытия (Carbon Disclosure Project, CDP). |
26. | Методические рекомендации по раскрытию экологической и связанной с изменением климата информации (Framework for reporting environmental and climate change information) Совета по раскрытию климатической информации (Climate Disclosure Standards Board, CDSB). |
27. | Отраслевые стандарты (Industry Specific Standards) Совета по стандартам отчетности устойчивого развития (Sustainability Accounting Standards Board, SASB). |
28. | Рекомендации целевой группы при Совете по финансовой стабильности по раскрытию информации, связанной с климатом (TCFD Final Report: Recommendations of the Task Force on Climate-related Financial Disclosures, TCFD), Приложение к указанному документу, в котором раскрывается применение Рекомендаций TCFD (Annex: Implementing the Recommendations of the TCFD), Техническое дополнение по применению сценарного анализа при раскрытии рисков и возможностей, связанных с климатом (Technical Supplement: The Use of Scenario Analysis in Disclosure of Climate-Related Risks and Opportunities). |
к Рекомендациям по раскрытию
публичными акционерными обществами
нефинансовой информации, связанной
с деятельностью таких обществ
ИНФОРМАЦИИ, КОТОРУЮ ОБЩЕСТВУ РЕКОМЕНДУЕТСЯ РАСКРЫВАТЬ
В ОТНОШЕНИИ РИСКОВ И ВОЗМОЖНОСТЕЙ, СВЯЗАННЫХ С ИЗМЕНЕНИЕМ
КЛИМАТА, И ПОДХОДОВ К УПРАВЛЕНИЮ ТАКИМИ РИСКАМИ
1. | описание процессов по выявлению и оценке связанных с климатом рисков в краткосрочной, среднесрочной и долгосрочной перспективе и пояснение того, как компания определяет краткосрочную, среднесрочную и долгосрочную перспективу; |
2. | описание основных климатических рисков, выявленных Обществом в краткосрочной, среднесрочной и долгосрочной перспективе в цепочке создания стоимости, а также любые допущения, принятые в процессе идентификации этих рисков. В описание рекомендуется включать основные риски, возникающие в результате любой зависимости от природных ресурсов, которым угрожает изменение климата (например, воды, земли, экосистем или биоразнообразия); |
3. | описание процессов управления рисками, связанными с климатом (если применимо, как принимаются решения по минимизации, перераспределению, принятию этих рисков или контролю за ними), и как Общество управляет конкретными выявленными рисками, связанными с климатом; |
4. | описание того, как процессы выявления, оценки и управления климатическими рисками интегрированы в общее управление рисками Общества. Важным аспектом этого описания является то, как Общество определяет относительную значимость связанных с климатом рисков по отношению к другим рискам. |
Дополнительно Обществу рекомендуется раскрывать следующую информацию: | |
1. | описание мер по адаптации к изменению климата, принимаемых Обществом в рамках процесса управления рисками; |
2. | данные о распределении основных климатических рисков по видам экономической деятельности; |
3. | данные о распределении основных климатических рисков по географическому положению; |
4. | области, которые имеют существенное значение для цепочек создания стоимости, включая операции, поставщиков и рынки; |
5. | описание того, как компания устанавливает и применяет лимиты по климатическим рискам, включая любые триггеры, используемые для эскалации рисков, требующих внимания руководства; |
6. | описание приоритизации климатических рисков, включая применяемые пороговые значения, с указанием того, какие риски по всей цепочке создания стоимости считаются наиболее значимыми; |
7. | классификацию основных климатических рисков и их воздействия на финансовые показатели Общества в зависимости от того, являются ли они переходными климатическими рисками (политические, правовые, технологические, рыночные и репутационные риски) или физическими климатическими рисками (острые и хронические риски); |
8. | карты рисков, включающие вопросы, связанные с климатом; |
9. | определения используемой терминологии рисков или ссылки на существующие используемые системы классификации рисков; |
10. | периодичность проведения анализа в отношении выявления и оценки рисков; |
11. | связь между основными климатическими рисками и ключевыми финансовыми показателями эффективности; |
12. | описание того, какие сценарии и (или) внутренние цены на выбросы диоксида углерода используются при управлении рисками (минимизация, перераспределение рисков или адаптация к рискам); |
13. | финансовые последствия экстремальных погодных явлений, включая возможные показатели по дням перерывов в работе и связанным с ними затратам, стоимости ремонта, обесценению основных средств, нарушениям цепочки создания стоимости и упущенным доходам. |
к Рекомендациям по раскрытию
публичными акционерными обществами
нефинансовой информации, связанной
с деятельностью таких обществ
СУЩЕСТВЕННЫХ ТЕМ И ПОКАЗАТЕЛЕЙ, СВЯЗАННЫХ С СОЦИАЛЬНЫМИ
АСПЕКТАМИ ДЕЯТЕЛЬНОСТИ, СОСТАВЛЕННЫЙ НА ОСНОВЕ СТАНДАРТОВ
ГЛОБАЛЬНОЙ ИНИЦИАТИВЫ ПО ОТЧЕТНОСТИ (GLOBAL REPORTING
INITIATIVE, GRI)
1. Общее количество и процент новых работников, принятых на работу за отчетный период, с указанием распределения по возрастным группам, полу и регионам. |
2. Общая численность и показатели текучести кадров за отчетный период с указанием распределения по возрастным группам, полу и регионам. |
3. Гарантии, компенсации и льготы, которые предоставляются работникам, с которыми заключен трудовой договор на неопределенный срок, но не предоставляются работникам, работающим по срочным трудовым договорам, или работникам, которым в соответствии с трудовым договором установлено неполное рабочее время (неполный рабочий день (смена) и (или) неполная рабочая неделя, в том числе с разделением рабочего дня на части), с разбивкой по существенным регионам деятельности Общества. К таким гарантиям, компенсациям и льготам относятся, в частности: - страхование жизни; - дополнительное медицинское страхование; - дополнительное негосударственное пенсионное обеспечение. Обществу также рекомендуется раскрывать, что понимается под существенным регионом деятельности Общества. |
4. Отпуск по беременности и родам и отпуск по уходу за ребенком: - общее количество женщин, находящихся в отпуске по беременности и родам; - общее количество работников, имеющих право на предоставление отпуска по уходу за ребенком, с указанием распределения по полу; - общее количество работников, находящихся в отпуске по уходу за ребенком, с указанием распределения по полу; - общее количество работников, вернувшихся на работу в отчетном периоде при окончании отпуска по уходу за ребенком, с указанием распределения по полу; - общее количество работников, вернувшихся на работу при окончании отпуска по уходу за ребенком, которые продолжали работать в течение 12 месяцев после их возвращения на работу, с указанием распределения по полу; |
1. Минимальное количество недель, за которое работникам и их представителям предоставляется уведомление об изменении бизнес-процессов или об организационных изменениях, которые могут существенно повлиять на них. |
2. Для Обществ, в которых действуют коллективные договоры, сообщение о том, указаны ли в коллективных договорах порядок внесения в них изменений и дополнений, порядок информирования работников о выполнении коллективных договоров. |
1. Заявление о том, были ли внедрены система управления промышленной безопасностью и система управления охраной труда, в том числе о том: - были ли внедрены такие системы на основе признанных стандартов/руководящих принципов управления рисками и (или) по системе управления, в соответствии с каким перечнем стандартов/руководящих принципов; - информация о существенных нарушениях в сфере промышленной безопасности и в сфере охраны труда. |
2. Описание круга работников, видов деятельности и рабочих мест, охватываемых системой управления промышленной безопасностью и системой управления охраны труда, и сведения о том, почему указанные системы не распространяются на какие-либо категории работников, виды деятельности или рабочие места (при наличии таких обстоятельств). |
1. Механизм идентификации опасностей и оценки рисков возникновения аварий, включая: - состав комиссии по идентификации опасностей и оценке рисков возникновения аварий; - условия проведения плановой и внеплановой идентификаций опасностей и оценки рисков возникновения аварий; - порядок принятия и реализации решений о проведении экспертизы промышленной безопасности, диагностике, испытаниях, освидетельствовании сооружений и технических устройств; - порядок обеспечения готовности к действиям по локализации и ликвидации последствий аварии; - порядок организации расследования и учета аварий, инцидентов и несчастных случаев. |
2. Описание процессов, с помощью которых работники должны сообщать о связанных с работой опасностях и опасных ситуациях, а также объяснение того, какие внедрены меры по предотвращению негативных действий со стороны руководителей к работникам, информировавших о наличии указанных ситуаций. |
3. Описание политики и процедур, позволяющих работникам устраняться от рабочих ситуаций, которые, по их мнению, могут привести к травмам или ухудшению здоровья, а также объяснение того, какие внедрены меры по предотвращению негативных действий со стороны руководителей к работникам, предпринявшим соответствующие действия. |
4. Описание процессов, используемых для расследования инцидентов, связанных с работой, включая процессы выявления опасностей и оценки рисков, связанных с инцидентами, определения корректирующих действий с использованием иерархии средств контроля и определения необходимых улучшений в системе управления охраной труда. |
Описание функций служб охраны труда или функций специалиста по охране труда, описание функций и задач таких служб или должностных обязанностей специалистов по охране труда, а также объяснение того, как Общество обеспечивает качество этих услуг и облегчает доступ к ним работников. |
1. Описание процессов участия и консультирования работников при разработке, внедрении и оценке системы управления охраной труда и промышленной безопасностью, а также обеспечения доступа к соответствующей информации по охране труда и технике безопасности и передачи ее работникам. |
2. В Обществах, в которых существуют совместные комитеты (комиссии) по охране труда и технике безопасности руководства и работников, - описание функций и задач таких комитетов, порядок работы комитета (комиссии) по охране труда, а также пояснения того, почему какие-либо работники не представлены в таких комитетах (комиссиях). |
Описание любой профессиональной подготовки по охране труда и технике безопасности, предоставляемой работникам, включая общую подготовку, а также подготовку по конкретным связанным с работой опасностям, опасным видам деятельности или опасным ситуациям. |
1. Объяснение того, как Общество организует доступ работников к медицинским услугам, а также объем предоставляемых услуг. |
2. Описание любых услуг и программ укрепления здоровья, предлагаемых работникам для устранения основных рисков для здоровья, не связанных с работой, включая конкретные риски для здоровья, а также то, как Общество организует доступ работников к этим услугам и программам. |
Описание подхода Общества к предотвращению или смягчению значительных негативных воздействий на здоровье и направленных на повышение безопасности труда, которые напрямую связаны с операциями, продуктами или услугами Общества. |
1. Если Общество внедрило систему управления охраной труда и промышленной безопасностью, основанную на правовых требованиях и (или) признанных стандартах/руководящих принципах: - количество и доля всех работников (в процентах) и лиц, которые не являются работниками, но чья работа и (или) рабочее место контролируются Обществом и на которых распространяются положения такой системы; - количество и доля всех работников (в процентах) и лиц, которые не являются работниками, но чья работа и (или) рабочее место контролируются Обществом и на которых распространяются положения такой системы, прошедшей внутренний аудит; - количество и доля всех работников (в процентах) и лиц, которые не являются работниками, но чья работа и (или) рабочее место контролируются Обществом и на которых распространяются положения такой системы, которая была проверена или сертифицирована независимой внешней стороной. |
2. Если в отношении каких-либо работников информация об их включении в системы управления охраной труда и промышленной безопасностью не указывается - пояснение причин с указанием конкретных категорий работников <43>. |
3. Любая контекстная информация, необходимая для понимания того, как были собраны данные, например, используемые стандарты, методологии и допущения. |
1. Для работников: - численность пострадавших в результате несчастных случаев на производстве со смертельным исходом, частота смертельных исходов в результате несчастных случаев на производстве; - численность пострадавших в результате несчастных случаев на производстве с причинением тяжкого вреда здоровью, частота причинения тяжкого вреда здоровью в результате несчастных случаев на производстве; - численность пострадавших в результате несчастных случаев, не связанных с производством, со смертельным исходом, частота смертельных исходов в результате несчастных случаев, не связанных с производством; - численность пострадавших в результате несчастных случаев, не связанных с производством, с причинением тяжкого вреда здоровью, частота причинения тяжкого вреда здоровью в результате несчастных случаев, не связанных с производством; - средняя продолжительность сверхурочной работы. |
2. Для лиц, которые не являются работниками, но работа и (или) рабочее место которых контролируется Обществом: - численность пострадавших в результате несчастных случаев на производстве со смертельным исходом, частота смертельных исходов в результате несчастных случаев на производстве; - численность пострадавших в результате несчастных случаев на производстве с причинением тяжкого вреда здоровью, частота причинения тяжкого вреда здоровью в результате несчастных случаев на производстве; - численность пострадавших в результате несчастных случаев, не связанных с производством, со смертельным исходом, частота смертельных исходов в результате несчастных случаев, не связанных с производством; - численность пострадавших в результате несчастных случаев, не связанных с производством, с причинением тяжкого вреда здоровью, частота причинения тяжкого вреда здоровью в результате несчастных случаев, не связанных с производством; - средняя продолжительность сверхурочной работы. |
3. Опасности, связанные с работой, которые могут привести к серьезным травмам, в том числе: - подходы к определению таких опасностей; - сведения о том, какие из таких опасностей вызвали или способствовали получению серьезных травм в течение отчетного периода; - предпринятые или осуществляемые действия по устранению таких опасностей и минимизации рисков с использованием иерархии средств контроля. |
4. Профилактика несчастных случаев на производстве, снижение уровня воздействия (устранение воздействия) на работников вредных и (или) опасных производственных факторов, управление профессиональными рисками. |
5. Количество отработанных часов, на основе которых были рассчитаны показатели (например, 200 000 или 1 000 000 часов). |
6. Если в отношении каких-либо работников сведения не были включены в состав раскрываемой информации о несчастных случаях на производстве, описание причины с указанием конкретных категорий работников. |
7. Любая контекстная информация, необходимая для понимания того, как были собраны данные, например, используемые стандарты, методологии и допущения. |
Для работников: - число профессиональных заболеваний, повлекших смерть работника; - количество работников, признанных инвалидами в результате профессионального заболевания; - число лиц с установленным в отчетном периоде профессиональным заболеванием; - основные виды заболеваний, связанных с работой. |
2. Для лиц, которые не являются работниками, но работа и (или) рабочее место которых контролируется Обществом: - число профессиональных заболеваний, повлекших смерть работника; - количество работников, признанных инвалидами в результате профессионального заболевания; - число лиц с установленным в отчетном периоде профессиональным заболеванием; - основные виды заболеваний, связанных с работой. |
3. Работы, связанные с повышенной опасностью, в том числе: - как эти работы были определены; - какие из этих работ вызвали или способствовали возникновению случаев ухудшения здоровья в течение отчетного периода; - число лиц, выполняющих работы повышенной опасности; - профилактика профессиональных заболеваний, снижение уровня воздействия (устранение воздействия) на работников вредных и (или) опасных производственных факторов, управление профессиональными рисками. |
4. Если какие-либо работники были исключены из раскрытия информации о профессиональных заболеваниях, причины такого исключения с указанием конкретных категорий работников. |
5. Любая контекстная информация, необходимая для понимания того, как были собраны данные, например, используемые стандарты, методологии и допущения. |
1. Среднее количество часов обучения на одного сотрудника Общества за отчетный период с указанием распределения по категориям работников и полу. |
1. Тип и объем реализованных программ повышения квалификации и программ профессионального обучения работников. |
2. Программы повышения квалификации и профессионального обучения работников, призванные оказывать поддержку при окончании трудовой деятельности в результате выхода на пенсию или увольнения. |
4. Доля работников (в процентах) с указанием распределения по полу и категориям работников, для которых в течение отчетного периода проводилась регулярная оценка эффективности деятельности. |
1. Состав руководящих органов Общества с указанием распределения по каждой из следующих категорий (в процентах): - пол; - возрастная группа: до 35 лет, 35 - 50 лет, старше 50 лет; - иные обстоятельства, не связанные с деловыми качествами работника, где это уместно (например, национальные меньшинства или уязвимые группы <44>). |
2. Доля работников с указанием распределения по каждой из следующих категорий (в процентах): - пол; - возрастная группа: до 35 лет, 35 - 50 лет, старше 50 лет; - другие обстоятельства, не связанные с деловыми качествами работника, где это уместно (например, меньшинства или уязвимые группы). |
3. Соотношение базового оклада мужчин и женщин с указанием распределения по категориям работников и по существенным регионам деятельности Общества. |
1. Общее количество случаев дискриминации в сфере труда (по количеству вступивших в силу решений суда) за отчетный период. |
2. Меры, предпринятые Обществом в отчетном периоде, для устранения случаев дискриминации. |
1. Деятельность, в рамках которой право работников на объединение в профессиональные союзы (ассоциации) и ведение коллективных переговоров может быть нарушено либо подвергнуто существенному риску. |
2. Меры, принятые Обществом в отчетном периоде, направленные на поддержку прав на свободу объединений и ведение коллективных переговоров. |
1. Деятельность, в рамках которой имеется значительный риск использования детского труда. |
2. Меры, принятые Обществом в отчетном периоде, направленные на исключение детского труда. |
1. Деятельность, в рамках которой имеется значительный риск использования принудительного труда. |
2. Меры, принятые Обществом в отчетном периоде, призванные способствовать исключению всех форм принудительного труда. |
Доля работников службы безопасности (в процентах), прошедших подготовку по вопросам политики Общества в области прав человека или конкретных процедур и их применения в области безопасности. |
1. Общее число случаев нарушения прав коренных малочисленных народов (по количеству вступивших в силу решений суда) за отчетный период. |
2. Меры, предпринятые Обществом в отчетном периоде, для устранения случаев нарушения прав коренных малочисленных народов. |
1. Общее число и доля операций (в процентах), которые были предметом мониторинга соблюдения прав человека или оценки воздействия на права человека. |
2. Общее количество часов в отчетном периоде, отведенных на тренинги по вопросам политики или процедур в области прав человека, касающихся аспектов прав человека, имеющих отношение к операциям Общества. |
3. Доля работников (в процентах), прошедших в течение отчетного периода подготовку по вопросам политик или процедур в области прав человека, касающихся аспектов прав человека, имеющих отношение к операциям Общества. |
4. Общее число и доля значимых инвестиционных соглашений и договоров (в процентах), включающих положения о правах человека или прошедших проверку на предмет соблюдения прав человека. |
5. Подходы к определению значимости инвестиционных соглашений и договоров, включающих положения о правах человека или прошедших проверку на предмет соблюдения прав человека. |
1. Доля реализованных программ взаимодействия с местными сообществами (в процентах), оценка воздействия деятельности Общества на местные сообщества и (или) программы развития местных сообществ, включая, в частности, использование: - оценки социального воздействия, включая гендерные оценки воздействия, основанные на процессах участия; - оценки воздействия на окружающую среду; - публичное раскрытие результатов оценок экологического и социального воздействия; - программы развития местных сообществ, основанные на потребностях местных сообществ; - производственные советы, комитеты по охране труда и технике безопасности и другие органы, представляющие интересы работников. |
2. Деятельность со значительными фактическими и потенциальными негативными последствиями для местных сообществ, в том числе: - место указанной деятельности; - значительные фактические и потенциальные негативные последствия указанной деятельности. |
1. Доля новых поставщиков (в процентах), отобранных по социальным критериям, таким как соблюдение прав работников, условия труда, взаимоотношения с местными сообществами и т.п., с указанием перечня критериев, использованных для такого отбора. |
2. Количество поставщиков, оцененных с точки зрения социального воздействия. |
3. Количество поставщиков, которые определены как имеющие существенное фактическое и потенциальное негативное социальное воздействие. |
4. Выявленные значительные фактические и потенциальные негативные социальные воздействия в цепочке поставок. |
5. Доля поставщиков (в процентах), которые оказывают существенное фактическое и потенциально отрицательное воздействие на практику трудовых отношений, с которыми были согласованы улучшения по результатам оценки. |
6. Доля поставщиков (в процентах), которые оказывают существенное фактическое и потенциально отрицательное воздействие на практику трудовых отношений, отношения с которыми были прекращены по результатам оценки, а также причина прекращения. |
1. Доля значимых категорий товаров и услуг (в процентах), для которых оценивается воздействие на здоровье и безопасность с целью улучшения воздействия. |
2. Общее количество случаев несоблюдения нормативных требований и (или) рекомендаций, касающихся воздействия продуктов и услуг на здоровье и безопасность, в течение отчетного периода: - случаи несоблюдения правил, повлекшие за собой штраф или взыскание убытков; - случаи несоблюдения правил, повлекшие предупреждение; - случаи несоблюдения рекомендаций, касающихся воздействия продуктов и услуг на здоровье и безопасность. |
3. Если Общество не выявило несоблюдения нормативных требований и (или) рекомендаций, касающихся воздействия продуктов и услуг на здоровье и безопасность, соответствующая информация об этом. |
--------------------------------
<39> Отношение общего количества работников, вернувшихся на работу после отпуска по уходу за ребенком, к общему количеству сотрудников, которые должны вернуться к работе после отпуска по уходу за ребенком.
<40> Отношение общего количества сотрудников, продолживших работу через 12 месяцев после возвращения на работу после отпуска по уходу за ребенком, к общему количеству сотрудников, вернувшихся из отпуска по уходу за ребенком в предыдущем отчетном периоде.
<42> К лицам, не являющимся работниками, могут среди прочих относиться волонтеры, подрядчики, самозанятые граждане или индивидуальные предприниматели, а также работники агентства. К лицам, не являющимся работниками, могут относиться те, кто работает на поставщиков Общества, клиентов или других деловых партнеров Общества.
Контроль работы подразумевает, что Общество контролирует средства или методы или направляет выполняемую работу в отношении ее показателей в области охраны труда и техники безопасности. Контроль рабочего места подразумевает, что Общество имеет контроль над организацией рабочего места (например, доступом к рабочему месту) и (или) типом действий, которые могут выполняться на рабочем месте.
<43> Типы работников могут быть выделены исходя из таких критериев, как, например, тип занятости (полный или неполный рабочий день), трудовой договор (постоянный или временный) и местоположение.
<44> К уязвимым группам могут относиться дети и молодежь, пожилые люди, люди с ограниченными возможностями здоровья, инвалиды, участники боевых действий, перемещенные внутри страны лица, беженцы или возвращающиеся беженцы, семьи, затронутые ВИЧ/СПИДом, коренные народы и этнические меньшинства.
к Рекомендациям по раскрытию
публичными акционерными обществами
нефинансовой информации, связанной
с деятельностью таких обществ
К РАСКРЫТИЮ ИНФОРМАЦИИ О ПОЛИТИКАХ И ПРОЦЕССАХ
ПРОЯВЛЕНИЯ ДОЛЖНОЙ ОСМОТРИТЕЛЬНОСТИ ПРИ ОБЕСПЕЧЕНИИ
ОТВЕТСТВЕННЫХ ЦЕПОЧЕК ПОСТАВОК НА ПРИМЕРЕ ПОСТАВОК ПОЛЕЗНЫХ
ИСКОПАЕМЫХ ИЗ РАЙОНОВ, ЗАТРОНУТЫХ КОНФЛИКТОМ, И РАЙОНОВ
ПОВЫШЕННОГО РИСКА
Обществу, в случае если для него такая информация является существенной, рекомендуется раскрывать информацию о политиках и процессах проявления должной осмотрительности при обеспечении ответственных цепочек поставок <45> олова, тантала, вольфрама и золота из районов, затронутых конфликтами, и районов повышенного риска <46>.
--------------------------------
<45> В соответствии с Глобальным договором ООН ответственная цепочка поставок - это управление экологическими, социальными и экономическими воздействиями, а также поощрение передовой практики корпоративного управления на протяжении всего жизненного цикла товара либо услуги. Целью создания ответственной цепочки поставок является создание, сохранение и приращение долгосрочной экологической, социальной и экономической стоимости для всех заинтересованных лиц, вовлеченных в доведение продуктов и услуг до потребителя.
<46> Районы (зоны), затронутые конфликтом, и районы (зоны) повышенного риска - районы, области, характеризующиеся наличием вооруженных конфликтов, высокой вероятностью насилия или иных рисков для жизни, здоровья и свободы людей. Районы повышенного риска включают территории политической нестабильности или репрессий, слабости государственных институтов, небезопасны для пребывания людей. Такие зоны часто характеризуются масштабными нарушениями прав человека, несоблюдением национального законодательства и международных соглашений.
Соответствующие сведения рекомендуется формировать, например, с учетом положений документов ОЭСР "Руководящие принципы должной осмотрительности для ответственного ведения бизнеса" и "Руководящие принципы должной осмотрительности для ответственного управления цепочкой поставок полезных ископаемых из районов, затронутых конфликтом, и районов повышенного риска" (далее - Руководство ОЭСР по должной осмотрительности). Обществу рекомендуется раскрывать существенную информацию о принятых политиках, практиках в области проявления должной осмотрительности при работе с минеральными ресурсами на конфликтных территориях и результатах их реализации. Обществу также рекомендуется рассмотреть целесообразность раскрытия существенной информации о мерах, предпринятых для имплементации предусмотренного Руководствами ОЭСР по должной осмотрительности пятиступенчатого механизма оценки рисков <47>.
--------------------------------
<47> Пятиступенчатый механизм оценки рисков включает:
1) Формирование эффективных систем управления цепочками поставок.
2) Идентификацию и оценку рисков в рамках цепочек поставок.
3) Формирование и реализацию стратегии по управлению выявленными рисками.
4) Проведение независимой внешней оценки процедуры должной осмотрительности по выявленным зонам риска в цепочке поставок.
5) Раскрытие информации о проведении процедуры должной осмотрительности по цепочкам поставок.
Обществу рекомендуется раскрывать ключевые показатели, связанные с количественными характеристиками выявленных в рамках процедур должной осмотрительности рисков.
Примерами специфических ключевых показателей в рассматриваемой области могут являться:
- доля прямых поставщиков в рамках цепочки поставок, утвердивших и внедривших политику должной осмотрительности в отношении минеральных ресурсов на конфликтных территориях в соответствии с Руководством ОЭСР по должной осмотрительности;
- доля поставляемого олова, тантала, вольфрама и золота, имеющих происхождение из конфликтных и подверженных высокому риску районов, в отношении которых проведена процедура должной осмотрительности;
- доля клиентов, договоры с которыми предусматривают предоставление информации о проведении процедуры должной осмотрительности в отношении минеральных ресурсов из конфликтных территорий и районов повышенного риска.
Вернуться в "Каталог нормативных документов"
Источник информации: https://internet-law.ru/documents/dop_documents/11/gost_79712/0/infor.html
На правах рекламы:
|
© Антон Серго, 1998-2026.
|
Разработка сайта |
|