
Полное меню
- Актуальное
законодательство - Интернет
и право- - Рассылка ''Закон есть закон''
- - Форум сайта (архив)
- - Законодательство
- - Судебная практика (необычная)
- - Судебная практика (авторская)
- - Процедура UDRP и и решения WIPO
- - Книги серии ''Интернет и Право''
- - Книги в открытом доступе
- - Учебный курс ''Интернет и Право''
- - Учебный курс ''Доменные споры''
- - Литература по ''Интернет и Право''
- - Литература по интел. собственности
- - Научный уголок (работы гостей)
- - Авторские публикации
- Информационные
материалы - ЮРИДИЧЕСКИЕ
УСЛУГИ- - Перечень юридических услуг
- - Карта юридических услуг
- - Юридическая консультация
- - Доменные споры (RU), авторское право
- - Международный суд по доменам (COM)
- - Защита прав на маркетплейсе (WB, Ozon)
- - Защита прав в соцсетях (Vk, Ok, FB)
- - Купля-продажа домена, сайта, ПО
- - Досудебное урегулирование конфликта
- - Защита чести и деловой репутации
- - Отмена блокировки сайта/домена РКН
- - ФАС: товарные знаки, авторское право
- - Регистрация ПО/сайта (Роспатент)
- - Юридическая проверка домена
- - Нотариальное заверение сайтов
- - Способы и формы оплаты услуг
- - Мы в СМИ
- - О компании, клиенты
- - Наши дела и победы
- - Контакты и реквизиты
- Информация
о сайте -


ОписаниеИсточник публикации М., "Статистика", 1970 Примечание к документу Документ утратил силу на территории Российской Федерации в связи с изданием Приказа Минфина России N 1158, Минэкономразвития России N 868, Росстата N 864 от 28.12.2020. Название документа "Инструкция по переоценке и определению износа основных фондов хозрасчетных государственных, кооперативных (включая колхозы) и общественных предприятий и организаций по состоянию на 1 января 1972 года" (утв. ЦСУ СССР 30.04.1970 N 9-113) "Инструкция по переоценке и определению износа основных фондов хозрасчетных государственных, кооперативных (включая колхозы) и общественных предприятий и организаций по состоянию на 1 января 1972 года"
|
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||
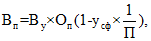
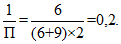

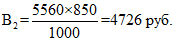

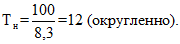
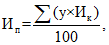
 - сумма произведений удельного веса конструктивного элемента в стоимости здания на процент износа этого конструктивного элемента.
N п/п | Наименование конструктивного элемента | Удельный вес конструктивного элемента в стоимости здания по сборнику Госстроя СССР (%) (у) | Процент износа конструктивного элемента, установленный в результате обследования (Ик) | Произведение удельного веса конструктивного элемента на процент износа (у x Ик) |
1 | Фундамент | 7 | 10 | 70 |
2 | Стены и перегородки | 42 | 15 | 630 |
3 | Перекрытия | 12 | 30 | 360 |
4 | Кровля | 3 | 35 | 105 |
5 | Полы | 6 | 25 | 150 |
6 | Прочие элементы | 30 | 20 | 600 |
Итого | 100 | - | 1915 |
Процент износа здания в целом в данном случае составит:
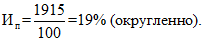
84. При определении процента физического износа конструктивных элементов жилых зданий рекомендуется использовать приведенные в указаниях к заполнению ведомостей переоценки данные таблицы признаков износа.
При этом следует иметь в виду, что группировка конструктивных элементов зданий в таблице признаков для определения процента износа может отличаться от группировки конструктивных элементов, приведенных в сборниках. В этих случаях следует конструктивные элементы в сборниках сгруппировать применительно к группировке этих элементов в таблице признаков износа.
85. По новым зданиям, введенным в эксплуатацию после 1 января 1969 г., процент физического износа определяется по срокам службы в соответствии с методикой, изложенной в п. 82.
86. При определении процента физического износа сооружений по их конструктивным элементам следует установить процент износа каждого конструктивного элемента путем обследования его технического состояния и подсчитать средний процент износа в целом по сооружению по формуле, приведенной в п. 83.
Пример расчета процента физического износа открытой металлической эстакады для складирования металла:
Наименование конструктивного элемента эстакады | Удельный вес конструктивного элемента в стоимости эстакады (%) | Процент износа конструктивного элемента, установленный осмотром | Произведение удельного веса конструктивного элемента на процент износа |
Металлоконструкции | 60 | 15 | 900 |
Стеллажи | 38 | 45 | 1710 |
Фундамент | 2 | - | - |
Итого | 100 | - | 2610 |
Процент износа эстакады составит:
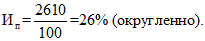
87. Процент физического износа зданий и сооружений, по которым в сборниках нет удельного веса стоимости конструктивных элементов в общей стоимости здания или сооружения, а также по тем зданиям и сооружениям, которые не вошли в сборники, определяется по техническому состоянию здания или сооружения в целом.
88. Определение процента износа сооружений, обследование технического состояния которых в натуре затруднено, производится по срокам службы в соответствии с методикой, изложенной в п. 82.
Например: фактический срок службы канализационной сети с начала ее постройки составляет 55 лет, полный нормативный срок службы - 60 лет. Возможный срок службы составит тогда 5 лет, но по экспертным данным он определяется в 8 лет. Тогда процент физического износа сооружения составит:
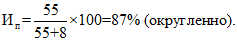
89. Процент износа нефтяных и газовых скважин определяется исходя из установленного пятнадцатилетнего срока службы и количества лет, в течение которых фактически производилось начисление амортизационных отчислений:

где:
Ип - процент износа;
Тф - фактический срок службы скважины, выраженный в месяцах;
Тн - нормативный срок службы скважины, выраженный в месяцах и равный 180 месяцам (15 лет x 12).
В тех случаях, когда фактический срок службы (Тф) равен или больше пятнадцати лет, износ принимается равным 100%.
90. По подземным горным выработкам, а также по специализированным зданиям и сооружениям, выбывающим вместе с отработкой полезного ископаемого, по которым начисление амортизации производится по потонным ставкам, процент износа определяется как отношение добытого количества полезного ископаемого за период службы объекта (горной выработки, здания, сооружения) с начала эксплуатации до 1 января 1972 г. к общим запасам полезного ископаемого, обслуживаемым этим объектом (включая уточненные остатки запасов на 1 января 1972 г.).
Процент износа горных выработок, амортизация которых исчисляется в твердых нормах исходя из 4% в год (выработки, служащие 25 и более лет), определяется так же, как по горным выработкам, по которым начисление амортизации производится исходя из потонных ставок, т.е. как отношение добытого количества полезного ископаемого к общим запасам.
91. Процент износа оборудования по срокам службы определяется в соответствии с п. 82 настоящей Инструкции.
Например: 1. Требуется определить процент износа станка по следующим данным: фактический срок службы - 3 года, средний нормативный срок службы - 10 лет.
Процент износа станка по этим данным составит:
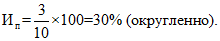
2. Требуется определить процент износа станка по следующим данным: фактический срок службы - 8 лет, возможный срок службы по экспертным данным - 3 года.
Процент износа станка по этим данным составит:
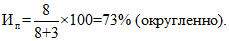
92. В тех случаях, когда определение процента физического износа оборудования производится путем обследования фактического технического состояния объекта в целом или технического состояния его важнейших конструктивных элементов, необходим осмотр объекта в натуре.
93. При определении процента физического износа путем обследования фактического технического состояния оборудования, по которому в ценниках имеются удельные веса стоимости конструктивных элементов в восстановительной стоимости объекта в целом, рекомендуется сначала определить процент износа отдельных узлов или конструктивных элементов и, пользуясь их удельными весами в стоимости оборудования, подсчитать износ объекта в целом.
Пример определения процента физического износа автоматической линии расфасовки уксусной кислоты по данным обследования технического состояния ее конструктивных элементов:
Наименование конструктивного элемента | Удельный вес конструктивного элемента в общей стоимости автоматической линии по ценнику (%) | Процент износа конструктивного элемента, установленный в результате обследования | Произведение удельного веса конструктивного элемента на процент износа |
Машина бутыломоечная | 44 | 25 | 1100 |
Автомат разливочный | 19 | 30 | 570 |
Автомат упаковочный | 17 | 20 | 340 |
Конвейер разливочный | 5 | 10 | 50 |
Автомат этикетировочный | 14 | 20 | 280 |
Плита опорная | 1 | - | - |
Итого | 100 | 2340 |
Процент износа в целом составит:
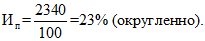
94. Определение в соответствии с п. 92 процента физического износа оборудования, по которому в ценниках нет данных об удельном весе стоимости конструктивных элементов в общей стоимости объекта, а также по оборудованию, которого нет в ценниках, производится по техническому состоянию объекта в целом.
и принадлежности, хозяйственный инвентарь
95. Процент износа инструментов, производственного инвентаря и принадлежностей, а также хозяйственного инвентаря определяется только по срокам службы в соответствии с п. 82 настоящей Инструкции.
и капитальные затраты по улучшению земель
96. Процент износа рабочего скота (рабочих лошадей, верблюдов, мулов и др.) определяется по срокам их службы как отношение фактического срока службы, начиная с эксплуатационного возраста, к нормативному сроку службы (эксплуатационный возраст наступает у лошадей, верблюдов и мулов после 3 - 4 лет). При этом учитывается ликвидационная стоимость скота.
Для определения процента износа с учетом ликвидационной стоимости рабочего скота следует сначала определить удельный вес ликвидационной стоимости в первоначальной (балансовой) стоимости скота, а затем вычесть этот процент из процента износа.
В тех случаях, когда известно фактическое время, проработанное скотом, но имеется возможность в экспертном порядке определить возможный срок его службы, процент износа скота определяется как отношение проработанного им времени к сумме проработанного и возможного времени. Ликвидационная стоимость рабочего скота определяется исходя из действующих заготовительных цен на скот. Если в хозяйстве рабочий скот выбраковывается не на мясо, то его ликвидационная стоимость определяется стоимостью получаемых продуктов убоя (шкур, копыт и т.д.).
Например: 1. Требуется определить процент износа рабочей лошади, проработавшей 6 лет, полный срок службы которой определяется в 12 лет, а ликвидационная стоимость составляет 20% балансовой стоимости.
В этом случае процент износа рабочей лошади составит:
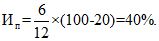
2. Требуется определить процент износа рабочей лошади, проработавшей 8 лет, возможный период ее работы определяется по экспертным данным в 4 года, а ликвидационная стоимость в первоначальной (балансовой) стоимости составляет 20%. Износ составит:
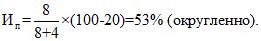
Если рабочий скот проработал меньше половины нормативного срока, то его износ определяется как отношение проработанного времени к установленному сроку службы.
По продуктивному скоту, буйволам, волам и оленям, учитываемым в составе основных фондов, износ не определяется.
97. Процент износа многолетних насаждений, учитываемых в составе основных фондов, определяется по срокам службы отдельных видов насаждений следующим образом:
по защитным и декоративным многолетним насаждениям - как отношение их возраста к нормативному сроку службы;
по плодоягодным насаждениям - как отношение фактического срока службы, начиная с возраста их плодоношения, к нормативному сроку службы.
В ведомости переоценки по форме N П-4 в графе 5 показывается сумма погашенных затрат по балансу на 1 января 1972 г., исходя из установленных норм их погашения по плану.
Так, например, за период 1966 - 1968 гг. на улучшение участка земли, отведенного под растениеводство, в разное время было израсходовано за счет финансирования капитальных затрат всего 54 тыс. руб. Норма погашения этих затрат путем начисления амортизации установлена по плану в течение 9 лет. В этих условиях сумма погашенных затрат согласно нижеприведенному примерному расчету составит на 1 января 1972 г. 22 тыс. руб.
ПРИМЕРНЫЙ РАСЧЕТ ПОГАШЕНИЯ ЗАТРАТ
(в тыс. рублей) | ||||
Сумма затрат, произведенных в каждом году | Погашено затрат | |||
сумма погашения в год | количество лет погашения на 01.01.1972 | сумма погашений | ||
За 1966 г. | 9,0 | 1,0 | 5 | 5,0 |
За 1967 г. | 18,0 | 2,0 | 4 | 8,0 |
За 1968 г. | 27,0 | 3,0 | 3 | 9,0 |
Итого | 54,0 | 22,0 | ||
основных фондов, не подлежащих переоценке
99. Износ непереоцениваемых основных фондов совхозов, колхозов и других сельскохозяйственных предприятий исчисляется по группам основных фондов расчетным путем как отношение общей суммы износа основных фондов по балансу на 1 января 1972 г. к сумме начисленной амортизации за 1971 г., за вычетом фактических затрат на законченный капитальный ремонт за тот же период.
100. Для получения данных об износе по группам непереоцениваемых основных фондов, необходимых для отчета об итогах переоценки, составляется расчет по следующей форме.
МЕТОДИКА
РАСЧЕТА ИЗНОСА ПО ГРУППАМ ОСНОВНЫХ ФОНДОВ
(ПО БАЛАНСУ НА 1 ЯНВАРЯ 1972 Г.)
(тыс. рублей; цифры условные) | |||||
Группы основных фондов | Распределение износа по балансу на 01.01.1972 по группам основных фондов | Износ основных фондов после переоценки | |||
начислено амортизации за 1971 г. | затраты на капитальный ремонт за 1971 г. | остаток начисленного износа за 1971 г. (гр. 1 - гр. 2) | остаток износа по балансу на 01.01.1972 (гр. 3 x К) | ||
1 | 2 | 3 | 4 | 5 | |
1. Здания | 50 | 10 | 40 | 200 | 250 |
2. Сооружения | 26 | 6 | 20 | 100 | 110 |
3. Передаточные устройства | 14 | 2 | 12 | 60 | 65 |
Итого по разделу I | 90 | 18 | 72 | 360 | 425 |
4. Машины и оборудование | 78 | 36 | 42 | 210 | 210 |
5. Транспортные средства | 14 | 6 | 8 | 40 | 40 |
6. Инструмент | 1 | - | 1 | 5 | 5 |
7. Производственвенный и хозяйственный инвентарь и принадлежности | 6 | - | 6 | 30 | 30 |
8. Рабочий скот | 4 | - | 4 | 20 | 20 |
9. Многолетние насаждения (без молодых) | 2 | - | 2 | 10 | 10 |
10. Прочие основные фонды | - | - | - | - | - |
Итого по разделу II | 105 | 42 | 63 | 315 | 315 |
Всего основных фондов | 195 | 60 | 135 | 675 | 740 |
К = гр. 4 : гр. 3 = 675 : 135 = 5.
В графе 1 приведенного расчета указывается начисленная за 1971 г. по данным бухгалтерского аналитического учета амортизация. Эти данные должны соответствовать показателям годового отчета о наличии и движении основных фондов.
В графе 2 по данным бухгалтерского аналитического учета указываются затраты на капитальный ремонт по соответствующим группам основных фондов, которые также должны соответствовать показателям годового отчета о наличии и движении основных фондов.
Данные графы 3 "Остаток начисленного износа за 1971 г." по каждой группе основных фондов определяются как разность данных граф 1 и 2.
По итогу графы 4 "Остаток износа по балансу на 1 января 1972 г." проставляется общая сумма износа всех основных фондов без погашения затрат на улучшение земель по балансу (в примерном расчете - 675 тыс. руб.). Затем общая сумма износа делится на общую сумму остатка начисленного износа за 1971 г. по графе 3 (в примерном расчете - 135 тыс. руб.) и таким образом определяется общий коэффициент (в примерном расчете он равен 5). Остаток износа на 1 января 1972 г. определяется путем умножения на этот коэффициент данных графы 3 по каждой группе основных фондов.
Данные графы 5 по разделу I "Подлежащие переоценке" заполняются на основании данных ведомостей переоценки по формам N П-1 и П-2, в которых износ этих видов основных фондов установлен путем определения процента износа каждого инвентарного объекта на основе обследования его фактического технического состояния. В графе 5 по разделу II "Не подлежащие переоценке" повторяются данные графы 4. Данные графы 5 включаются в отчет об итогах переоценки и определения износа.
Износ по капитальным затратам на улучшение земель, числящимся в составе основных фондов, определяется по методике, изложенной в п. 98 настоящей Инструкции. При определении общей суммы износа к данным по итогу графы 5 таблицы добавляется сумма износа по капитальным затратам на улучшение земель (в приведенном примере: 740 + 22 = 762).
ОБ ИТОГАХ ПЕРЕОЦЕНКИ И ОПРЕДЕЛЕНИЯ ИЗНОСА
ОСНОВНЫХ ФОНДОВ
101. Все хозрасчетные предприятия и организации, состоящие на самостоятельном балансе, составляют на основании ведомостей переоценки отчеты об итогах переоценки и определения износа основных фондов по состоянию на 1 января 1972 г. по формам, утвержденным ЦСУ СССР. На основании этих же ведомостей разрабатываются данные о количестве, составе и возрастной структуре машин и оборудования, которые включаются в отчет.
Порядок и сроки составления и представления отчетов изложен в "Указаниях о порядке составления и представления хозрасчетными предприятиями и организациями (включая колхозы) отчетов об итогах переоценки и определения износа основных фондов и составе машин и оборудования по состоянию на 1 января 1972 г.".
102. После окончания работ по переоценке и определению износа все предприятия и организации составляют акт об итогах переоценки по установленной форме (см. Приложение 4). Акт составляется в двух экземплярах и подписывается руководителем предприятия (организации), главным бухгалтером и другими членами комиссии по переоценке основных фондов.
103. Один экземпляр акта вместе с отчетами о переоценке все предприятия и организации (кроме колхозов и межколхозных организаций) представляют своей вышестоящей организации не позднее 15 февраля 1972 г.
Предприятия и организации двойного подчинения, подведомственные министерствам (ведомствам) и исполкомам местных Советов, представляют акты и отчеты только в адрес вышестоящей организации соответствующего министерства (ведомства).
Колхозы и межколхозные организации представляют акты вместе с отчетами исполкомам районных Советов депутатов трудящихся (управлениям сельского хозяйства) по месту нахождения не позднее 15 февраля 1972 г.
В тех областях (краях, АССР, союзных республиках), где имеется объединение "Межколхозстрой", межколхозные строительные организации представляют акты и отчеты о переоценке только своей вышестоящей организации.
Рыболовецкие колхозы представляют акты и отчеты организациям, осуществляющим руководство организационно-хозяйственной деятельностью этих колхозов, не позднее 15 февраля 1972 г.
Один экземпляр акта остается в делах предприятия (организации).
104. В годовом отчете за 1971 г. результаты переоценки основных фондов не отражаются. Порядок отражения результатов переоценки основных фондов в бухгалтерском учете и балансе предприятий и организаций будет сообщен в дополнительных указаниях Министерства финансов СССР и ЦСУ СССР.
105. Начисление амортизации, плата за производственные фонды, определение рентабельности впредь до соответствующих указаний производятся, исходя из стоимости основных фондов на 1 января 1972 г., до проведения переоценки.
106. Все хозрасчетные предприятия и организации на основании утвержденных вышестоящими организациями (по колхозам - исполкомами районных Советов депутатов трудящихся) актов и отчетов прилагают к бухгалтерскому балансу на 1 апреля 1972 г. справку о результатах переоценки и определения износа основных фондов по установленной форме.
107. Вся документация по переоценке основных фондов (инвентаризационные описи, ведомости переоценки, отчеты, акты и др.) должна храниться в архиве предприятия (организации), колхоза, межколхозной организации как документы постоянного хранения.
ПО ПЕРЕОЦЕНКЕ ОСНОВНЫХ ФОНДОВ
108. В целях обеспечения правильности и своевременности проведения переоценки основных фондов на всех предприятиях и в организациях, трестах, управлениях, главных управлениях, министерствах, ведомствах организуются контрольные проверки хода выполнения этих работ.
Контрольные проверки на предприятиях (в организациях) осуществляются комиссиями предприятия (организации), созданными для переоценки основных фондов, а также комиссиями трестов, управлений, главных управлений, министерств, ведомств.
В отдельных случаях, по указанию вышестоящих организаций, проводятся взаимные проверки одним предприятием другого.
Контрольные проверки в колхозах (межколхозных организациях) проводятся комиссиями колхозов (межколхозных организаций), а также комиссиями, созданными для переоценки основных фондов в исполкомах районных Советов депутатов трудящихся.
109. Статистические и финансовые органы, учреждения Госбанка СССР и Стройбанка СССР проводят на местах контрольные проверки полноты инвентаризации, правильности определения восстановительной стоимости и физического износа, достоверности отчетных данных об итогах переоценки основных фондов.
110. Контроль за ходом выполнения работ по переоценке основных фондов следует проводить по этапам.
В период с начала организации работ по июль 1971 г. включительно проводится проверка хода выполнения подготовительных мероприятий.
В период августа - декабря 1971 г. включительно проводится проверка хода выполнения работ по инвентаризации, определению восстановительной стоимости и износа основных фондов.
В январе - феврале 1972 г. проверяется правильность составления предприятиями и организациями сводных отчетов и актов об итогах переоценки и определения износа основных фондов и как обеспечена своевременность представления этих данных вышестоящим организациям.
111. При проверке выполнения подготовительных мероприятий необходимо установить:
а) наличие приказа (распоряжения) вышестоящей организации и приказа руководителя предприятия о порядке и сроках переоценки основных фондов, их соответствие Постановлению Совета Министров СССР от 7 апреля 1969 г. N 252 и указаниям ЦСУ СССР по вопросам переоценки основных фондов и как выполняются эти приказы (распоряжения);
б) наличие организационного плана работ по переоценке основных фондов на предприятии, охватывает ли он все этапы этой работы, названы ли исполнители и сроки, а также как выполняется этот план.
В случае несоответствия установленных на предприятии сроков и порядка инвентаризации, переоценки и определения износа основных фондов, предусмотренных в Инструкции и других директивах вышестоящих организаций, необходимо потребовать от руководителя предприятия принять меры для устранения этого несоответствия;
в) организована ли на предприятии комиссия по переоценке и проведен ли инструктаж; как подготовлены к этой работе члены комиссии и привлеченные работники; освобождены ли работники, привлеченные к работе по переоценке, от выполнения других служебных обязанностей на время переоценки основных фондов в соответствии с п. 6 "в" Постановления Совета Министров СССР от 7 апреля 1969 г. N 252. Если окажется, что отдельные работники, привлеченные для работы в комиссиях, недостаточно подготовлены, с ними следует провести дополнительный инструктаж;
г) как выполняются указания ЦСУ СССР, министерств и ведомств об упорядочении бухгалтерского учета и технической документации основных фондов;
д) имеет ли предприятие весь необходимый для проведения переоценки и определения износа основных фондов инструментарий.
В случае недостатка на предприятии инструментария следует принять меры для его получения, в частности обратиться в министерство, ведомство, в областные управления этих организаций, статистическое управление или к администрации соседнего предприятия;
е) проводилась ли пробная переоценка основных фондов по ценникам и сборникам, какие затруднения были в этой работе, доведены ли результаты пробной переоценки до сведения вышестоящей организации и как были устранены ранее обнаруженные недостатки.
переоценки и определения износа основных фондов
112. Проверка материалов инвентаризации, переоценки и определения износа основных фондов проводится выборочно путем отбора для проверки не менее 5 - 10% инвентарных объектов, указанных в ведомостях переоценки. Отбор производится с таким расчетом, чтобы равномерно охватить объекты каждого вида основных фондов (здания, сооружения, оборудование металлорежущее, энергетическое и т.д.) по принципу механического отбора (например, каждый десятый или каждый двадцатый объект по порядку их перечисления в ведомостях).
При проведении контрольных работ следует проверить:
а) полноту охвата инвентаризацией и переоценкой всех инвентарных объектов;
б) правильность отнесения инвентарных объектов к тем или иным группам основных фондов, как это установлено типовой классификацией основных фондов, а также правильность шифровки отдельных объектов;
в) полноту и правильность приведенных в ведомостях переоценки технических характеристик основных фондов, их единиц учета и соответствие фактической комплектации инвентарных объектов комплектации объектов по ценникам и сборникам;
г) соответствие приведенной в ведомостях переоценки первоначальной (балансовой) стоимости инвентарных объектов их стоимости по данным бухгалтерского учета;
д) правильность определения восстановительной стоимости и износа основных фондов.
113. Проверка полноты охвата инвентарных объектов проводится путем сличения данных ведомостей переоценки с данными бухгалтерского учета.
При обнаружении объектов, не включенных в ведомости, проводится сплошная проверка объектов данного вида основных фондов.
114. При проверке полноты охвата инвентарных объектов надлежит установить, включены ли в ведомость переоценки объекты, сданные в аренду, находящиеся в ремонте, на других предприятиях или в рейсе (локомотивы, вагоны, автомобили, суда, самолеты и т.д.), а также основные фонды, числящиеся на балансе данного предприятия (организации), но находящиеся вне его территории.
Наряду с этим необходимо проверить, не включены ли в ведомость инвентарные объекты, подлежащие учету в составе малоценных предметов, и при обнаружении таких несоответствий внести исправления в ведомость переоценки.
115. По отобранным для контроля в ведомостях переоценки инвентарным объектам сверяются их технические характеристики с данными технической документации. В случае отсутствия необходимых данных в технической документации они устанавливаются путем обследования инвентарного объекта в натуре. При проверке также необходимо установить, соответствует ли техническая характеристика объектов, указанная в ведомости переоценки и в технической документации, современному техническому состоянию объектов, не было ли модернизации, реконструкции и т.п.
Если окажется, что данные технических документов, на основании которых были произведены записи, ошибочны, эти записи необходимо исправить по данным проверки в натуре и проверить, соответствует ли позиция, подобранная по ценнику или сборнику, уточненным данным технической характеристики.
116. Проверка определения восстановительной стоимости основных фондов должна проводиться по тем же объектам, которые отобраны для проверки инвентаризации.
При этом проверка данных о восстановительной стоимости инвентарного объекта производится путем выяснения:
а) правильности отнесения инвентарного объекта к тому или иному типовому объекту, указанному в сборнике или ценнике (соответствует ли характеристика объекта данным сборника или ценника);
б) правильности определения стоимости инвентарного объекта по оценочной таблице сборника или ценника (подбор позиции);
в) правильности применения поправочных коэффициентов, надбавок и т.д. (по территориальному поясу и др.).
При проверке определения восстановительной стоимости здания необходимо выяснить, учтен ли климатический район, где находится переоцениваемое здание, группа его капитальности, виды благоустройства, особенности конструкции, объем и т.д.
Если восстановительная стоимость определена по объекту, которого нет в ценниках, путем пересчета первоначальной (балансовой) стоимости, следует проверить правильность применения поправочных коэффициентов (по общей части соответствующих ценников);
г) по импортному оборудованию, которого нет в ценниках, следует сопоставить принятую в ведомостях переоценки восстановительную стоимость с восстановительной стоимостью аналогичного отечественного оборудования;
д) при проверке переоценки инвентарных объектов, восстановительная стоимость которых определяется путем суммирования стоимостей конструктивных элементов или отдельных частей объекта, следует установить, все ли конструктивные элементы или отдельные части объекта учтены при определении восстановительной стоимости всего объекта; правильно ли выбраны приведенные в сборниках и ценниках показатели стоимости единицы измерения конструктивных элементов или частей; правильно ли определены размеры конструктивных элементов и частей согласно планам и чертежам или путем непосредственного обмера; правильно ли произведены подсчеты стоимости отдельных конструктивных элементов или частей объекта и всего объекта.
Кроме проведения проверки восстановительной стоимости по 5 - 10% объектов, следует проверить по ведомостям переоценки все случаи, где восстановительная стоимость объектов значительно (в 1,5 - 2 раза) ниже или выше первоначальной (балансовой) стоимости, а также сопоставить по ведомостям переоценки восстановительную стоимость однотипных объектов, близких по технической характеристике.
117. Проверка правильности определения процента физического износа инвентарных объектов должна проводиться также по 5 - 10% инвентарных объектов путем тщательного осмотра в натуре технического состояния объекта в целом или его основных конструктивных элементов.
118. К проверке правильности определения процента физического износа инвентарных объектов (зданий, сооружений, передаточных устройств, оборудования) по конструктивным элементам путем обследования на месте технического состояния конструктивных элементов и частей объектов и правильности применения вспомогательных таблиц следует привлекать специалистов, в частности специалистов по эксплуатации и ремонту оборудования.
119. Если процент физического износа объекта установлен по срокам службы, то при проверке следует определить, правильно ли установлены срок фактической эксплуатации и возможный срок службы объекта.
120. При выявлении ошибок по определению восстановительной стоимости и процента физического износа необходимо провести дополнительную проверку в объеме не менее 10% общего количества инвентарных объектов, подлежащих переоценке и определению износа.
121. Если в результате контрольных проверок будет установлено, что переоценка основных фондов проведена на предприятии (организации) неправильно, то приказом руководителя соответствующей вышестоящей организации должна быть назначена повторная переоценка тех видов основных фондов, по которым переоценка была проведена неудовлетворительно. Копия приказа предприятия (организации) о повторной переоценке основных фондов, изданного на основании соответствующего приказа вышестоящей организации, в трехдневный срок после его издания должна быть направлена статистическому управлению области (края, АССР, союзной республики) по месту нахождения предприятия (организации).
Итоги повторной переоценки должны быть представлены в соответствующие адреса не позднее чем через 20 дней после проверки, в результате которой была установлена недостоверность данных.
Управление статистики
материально-технического снабжения
и переписей ЦСУ СССР
? ? ? ? ?
?????????????
Форма N П-1
Предприятие (организация) ________________________________________
ПЕРЕОЦЕНКИ И ОПРЕДЕЛЕНИЯ ИЗНОСА ЗДАНИЙ ПО СОСТОЯНИЮ
на 1 января 1972 г.
Комиссия в составе председателя _________________________ и членов
(фамилия, и.о.)
_________________________________________________________________,
(фамилия, и.о.)
назначенная приказом руководителя предприятия (организации) от
"__" ____________ 197_ г. N ________________, произвела переоценку
и определение износа зданий по состоянию на 1 января 1972 г.
Начата ___________ Окончена __________
N п/п | Инвентарный номер объекта | Наименование объекта и его местонахождение | Техническая характеристика | Шифр инвентарного объекта | Год ввода в эксплуатацию | Объем по наружному обмеру (куб. м) | Общая площадь здания; для жилых общая (полезная) площадь (кв. м) | В том числе жилая площадь (кв. м) | Первоначальная (балансовая) стоимость до переоценки на 01.01.1972 (руб.) | Данные сборника для переоценки | Восстановительная стоимость после переоценки на 01.01.1972, руб. (гр. 1 x гр. 7 или гр. 2 x гр. 7) | Результаты переоценки (руб.) | Физический износ | ||||
N сборника | N оценочной таблицы по сборнику | оценочночная стоимость 1 куб. м здания по таблице сборника со всеми поправками (руб.) | |||||||||||||||
дооценка (гр. 8 - гр. 4) | уценка (гр. 4 - гр. 8) | в процентах | в рублях гр. 8 x гр. 11 (----------------) 100 | ||||||||||||||
Б | В | Г | Д | Е | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | |
Председатель комиссии по переоценке основных фондов
Члены комиссии:
"__" ________________ 1972 г.
? ? ? ? ?
?????????????
Форма N П-2
Предприятие (организация) ________________________________________
ПЕРЕОЦЕНКИ И ОПРЕДЕЛЕНИЯ ИЗНОСА СООРУЖЕНИЙ
И ПЕРЕДАТОЧНЫХ УСТРОЙСТВ ПО СОСТОЯНИЮ
на 1 января 1972 г.
Комиссия в составе председателя _________________________ и членов
(фамилия, и.о.)
_________________________________________________________________,
(фамилия, и.о.)
назначенная приказом руководителя предприятия (организации) от
"__" ____________ 197_ г. N ________________, произвела переоценку
и определение износа сооружений и передаточных устройств по
состоянию на 1 января 1972 г.
Начата _________ Окончена _________
N п/п | Инвентарный номер объекта | Наименование объекта и его местонахождение | Техническая характеристика | Шифр инвентарного объекта | Год ввода в эксплуатацию | Единица измерения | Общий объем, вместимость, площадь, протяженность | Первоначальная (балансовая) стоимость до переоценки на 01.01.1972 (руб.) | Данные сборника для переоценки | Восстановительная стоимость после переоценки на 01.01.1972, руб. (гр. 1 x гр. 5) | Результаты переоценки (руб.) | Физический износ | ||||
N сборника | N оценочной таблицы по сборнику | оценочная стоимость единицы объема, вместимости, площади, протяженности и т.п. по таблице сборника со всеми поправками (руб.) | ||||||||||||||
дооценка (гр. 6 - гр. 2) | уценка (гр. 2 - гр. 6) | в процентах | в рублях гр. 6 x гр. 9 (-------------) 100 | |||||||||||||
Б | В | Г | Д | Е | Ж | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | |
Председатель комиссии по переоценке основных фондов
Члены комиссии:
"__" _________________ 1972 г.
? ? ? ? ?
?????????????
Форма N П-3
Предприятие (организация) ________________________________________
ПЕРЕОЦЕНКИ И ОПРЕДЕЛЕНИЯ ИЗНОСА МАШИН,
ОБОРУДОВАНИЯ И ТРАНСПОРТНЫХ СРЕДСТВ ПО СОСТОЯНИЮ
на 1 января 1972 г.
Комиссия в составе председателя _________________________ и членов
(фамилия, и.о.)
_________________________________________________________________,
(фамилия, и.о.)
назначенная приказом руководителя предприятия (организации) от
"__" ____________ 197_ г. N ________________, произвела переоценку
и определение износа _____________________________________________
(наименование группы машин, оборудования и
транспортных средств)
по состоянию на 1 января 1972 г.
Начата __________ Окончена __________
N п/п | Инвентарный номер объекта | Наименование инвентарного объекта | Техническая характеристика | Тип, марка, N чертежа, ТУ, завод-изготовитель (для импортных объектов, кроме того, страна и фирма) | Шифр инвентарного объекта | Год выпуска (изготовления) | Шифр возрастной группы | Год ввода в эксплуатацию | Единица измерения <*> (кВт, куб. м, т и т.д.) | Мощность, емкость, грузоподъемность и т.д. <*> | Первоначальная (балансовая) стоимость до переоценки на 01.01.1972 (руб.) | Данные ценника для переоценки | Восстановительная стоимость после переоценки на 01.01.1972 (руб.) | Результаты переоценки (руб.) | Физический износ | |||
N ценника | N позиции или оценочной таблицы ("Расчет" или коэффициент) | дооценка (гр. 5 - гр. 2) | уценка (гр. 2 - гр. 5) | в процентах | в рублях гр. 5 x гр. 8 (---------------) 100 | |||||||||||||
Б | В | Г | Д | Е | Ж | И | К | Л | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | |
--------------------------------
<*> Заполняется для тех видов машин, оборудования и транспортных средств, по которым в отчетах об итогах переоценки требуется показать, кроме количества единиц, также суммарные показатели мощности, производительности, грузоподъемности, емкости и т.д.
Председатель комиссии по переоценке основных фондов
Члены комиссии:
"__" _________________ 1972 г.
? ? ? ? ?
?????????????
Форма N П-4
Предприятие (организация) ________________________________________
ДЛЯ ОСНОВНЫХ ФОНДОВ, НЕ ПОДЛЕЖАЩИХ ПЕРЕОЦЕНКЕ,
ПО СОСТОЯНИЮ НА 1 ЯНВАРЯ 1972 Г. <*>
--------------------------------
<*> Ведомость составляется на следующие виды основных фондов:
медицинское оборудование, инструмент, производственный инвентарь и
принадлежности, хозяйственный инвентарь, рабочий скот, многолетние
насаждения, капитальные затраты в арендованные основные фонды.
Комиссия в составе председателя _________________________ и членов
(фамилия, и.о.)
_________________________________________________________________,
(фамилия, и.о.)
назначенная приказом руководителя предприятия (организации) от
"__" ____________ 197_ г. N ______________________, произвела учет
по первоначальной (балансовой) стоимости и определение износа ____
__________________________________________________________________
(наименование группы основных фондов)
по состоянию на 1 января 1972 г.
Начата _________ Окончена _________
N п/п | Инвентарный номер объекта | Наименование инвентарного объекта | Техническая характеристика | Шифр инвентарного объекта | Год ввода в эксплуатацию | Единица измерения | Количество | Стоимость единицы (руб.) | Сумма первоначальной (балансовой) стоимости на 01.01.1972, руб. (гр. 1 x гр. 2) | Физический износ | |
в процентах | в рублях гр. 3 x гр. 4 (-------------) 100 | ||||||||||
Б | В | Г | Д | Е | Ж | 1 | 2 | 3 | 4 | 5 | |
Председатель комиссии по переоценке основных фондов
Члены комиссии:
"__" _________________ 1972 г.
Утверждена
ЦСУ СССР
30 апреля 1970 года
ОСНОВНЫХ ФОНДОВ (ОСНОВНЫХ СРЕДСТВ) НАРОДНОГО ХОЗЯЙСТВА СССР
1. Типовая классификация основных фондов предназначается для установления единообразной группировки основных фондов в народном хозяйстве при планировании, учете и составлении отчетов. Она является обязательной для всех министерств, ведомств и других центральных учреждений и организаций (государственных, кооперативных, общественных), которые должны ею руководствоваться при организации учета и отчетности по основным фондам на подведомственных предприятиях, в организациях и учреждениях как хозрасчетных, так и состоящих на государственном бюджете, а также для колхозов и межколхозных предприятий и организаций.
2. Основные фонды народного хозяйства представляют собой совокупность произведенных общественным трудом материально-вещественных ценностей, действующих в неизменной натуральней форме в течение длительного периода времени и утрачивающих свою стоимость по частям.
3. К основным фондам относятся здания, сооружения, передаточные устройства, машины и оборудование, транспортные средства, инструмент, производственный инвентарь и принадлежности, хозяйственный инвентарь, взрослый рабочий и продуктивный скот (включая и мелкий), многолетние насаждения и прочие основные фонды (библиотечные фонды, музейные ценности, экспонаты животного мира и др.).
К основным фондам также относятся затраты, производимые за счет капитальных вложений по улучшению земель, не связанные с созданием сооружений, и капитальные затраты в арендованные основные фонды.
Примечание. Земельные участки, месторождения ископаемых, лесные и водные угодья, предоставленные в пользование предприятиям, организациям и колхозам, учитываются только в натуре по их площади.
4. В зависимости от характера участия основных фондов в процессе социалистического расширенного воспроизводства они подразделяются на производственные и непроизводственные основные фонды.
5. Производственные основные фонды функционируют в сфере материального производства, неоднократно участвуют в процессе производства, изнашиваются постепенно и переносят свою стоимость на создаваемый продукт частями, по мере снашивания.
6. Непроизводственные основные фонды функционируют в отраслях непроизводственной сферы. Они не участвуют в процессе производства и предназначены для целей непроизводственного потребления. Непроизводственные основные фонды в процессе их потребления изнашиваются постепенно и утрачивают свою стоимость по частям, по мере снашивания.
7. Не относятся к основным фондам предприятий и хозяйственных организаций и учитываются в составе средств в обороте:
а) предметы, служащие менее одного года, независимо от их стоимости;
б) предметы стоимостью ниже лимита, установленного соответствующими министерствами и центральными учреждениями в пределах до 50 рублей за единицу, независимо от их сроков службы. Сельскохозяйственные машины и орудия, взрослый рабочий и продуктивный скот (включая и мелкий) относятся к основным фондам независимо от их стоимости;
в) приборы, средства автоматизации и лабораторное оборудование стоимостью до 300 рублей за единицу, приобретенные научно-исследовательскими организациями и промышленными предприятиями для центральных заводских лабораторий, в соответствии с Постановлением Совета Министров СССР от 27 января 1965 г. N 50;
г) бензиномоторные пилы, сучкорезки и сплавной трос лесозаготовительных, лесосплавных предприятий и химлесхозов Министерства лесной и деревообрабатывающей промышленности СССР, приобретение которых Постановлением ЦК КПСС и Совета Министров СССР от 17 июля 1969 г. N 573 разрешено министерству финансировать за счет себестоимости, а также временные ветки лесовозных дорог сроком эксплуатации до 3 лет, сезонные дороги, временные наплавные сооружения, временные здания в лесу сроком эксплуатации до 2 лет (обогревательные передвижные домики для комплексных бригад и мастерских участков, котлопункты, пилоточные мастерские, бензозаправки и т.д.), приобретенные или построенные на предприятиях этого министерства в соответствии с указанным Постановлением за счет себестоимости;
д) специальные инструменты и специальные приспособления (инструменты и приспособления целевого назначения, предназначенные для серийного или массового производства определенных изделий или для изготовления индивидуального заказа), независимо от их стоимости.
Примечание. Особенностью специальных инструментов и приспособлений является то, что они изготавливаются по специальным чертежам и техническим условиям только для производства определенных изделий. К ним относятся: модели, кокили, опоки, штампы, пресс-формы и т.п., а также различный специальный инструмент (режущий, мерительный, вспомогательный) и специальные приспособления;
е) орудия лова (тралы, неводы, сети, снасти, мережи и т.п.) независимо от их стоимости и срока службы;
ж) молодняк животных и животные на откорме, птица, кролики, пушные звери и семьи пчел, а также подопытные животные;
з) специальная одежда, специальная обувь и постельные принадлежности на предприятиях и в хозяйственных организациях, независимо от их стоимости и срока службы, за исключением постельных принадлежностей, числящихся в установленном порядке в составе основных фондов гостиниц;
и) отдельные строительные конструкции и детали, части и агрегаты машин (в том числе электромоторы, предназначенные для замены при ремонте и реконструкции машин), оборудования и подвижного состава, предназначенные для строительных, ремонтных целей и комплектации (кроме приобретаемых в установленном порядке за счет финансирования капитальных затрат и числящихся как основные фонды);
к) оборудование и машины, числящиеся как готовые изделия на складах предприятий-изготовителей, снабженческих и сбытовых организаций;
л) временные нетитульные строения и устройства, строительство которых производится за счет лимитированных накладных расходов строительства;
м) машины и оборудование, сданные в монтаж, подлежащие монтажу, находящиеся в пути, числящиеся на балансе капитального строительства;
н) многолетние насаждения, выращиваемые в питомниках в качестве посадочного материала.
8. Единицей учета основных фондов является инвентарный объект. Отдельным инвентарным объектом считается законченное устройство со всеми к нему приспособлениями и принадлежностями, или отдельный конструктивно обособленный предмет, предназначенный для выполнения определенных самостоятельных функций, или же обособленный комплекс конструктивно-сочлененных предметов, представляющих собой единое целое и совместно выполняющих определенную работу.
9. Все основные фонды распределяются (группируются) по соответствующим отраслям народного хозяйства, а в каждой отрасли, исходя из их назначения и характера выполняемых функций, - по видам фондов (группам, подгруппам).
10. Особенности группировки основных фондов в отдельных отраслях народного хозяйства по видам фондов для отчетности устанавливаются при утверждении форм отчетности Министерством финансов СССР и ЦСУ СССР.
народного хозяйства СССР
11. Группировка основных фондов по отраслям народного хозяйства и видам деятельности производится в соответствии с классификацией отраслей народного хозяйства и отраслей промышленности, утвержденной Приказом ЦСУ СССР от 9 августа 1967 г. N 483, с учетом последующих изменений и дополнений.
12. На основе указанной классификации основные фонды распределяются (группируются) по следующим отраслям народного хозяйства и видам деятельности:
I. Промышленность
II. Сельское хозяйство
III. Лесное хозяйство
IV. Транспорт
V. Связь
VI. Строительство
VII. Торговля и общественное питание
VIII. Материально-техническое снабжение и сбыт
IX. Заготовки
X. Прочие виды деятельности сферы материального производства (редакции, издательства, киностудии, дома звукозаписи, заготконторы по сбору металлолома и утиля, организации по собиранию дикорастущих растений, плодов, грибов, орехов, фруктов, ягод, семян, лекарственных трав и их первичной обработке, охотничьи хозяйства и др., хозяйственное управление прочими видами деятельности, областное управление "Главвторсырье" и т.п.).
XI. Жилищно-коммунальное хозяйство и бытовое обслуживание населения:
а) жилищное хозяйство;
б) коммунальное хозяйство;
в) бытовое обслуживание населения (непроизводственного характера).
XII. Здравоохранение, физическая культура и социальное обеспечение
XIII. Просвещение
XIV. Культура
XV. Искусство
XVI. Наука и научное обслуживание
XVII. Кредитование и государственное страхование
XVIII. Управление
XIX. Партийные и общественные организации.
13. При распределении основных фондов по отраслям народного хозяйства и видам деятельности следует исходить из того положения, что основные фонды должны относиться к той отрасли народного хозяйства и виду деятельности, к которым отнесены выработанная с участием этих фондов продукция или оказанные услуги.
14. Классификационной единицей при группировке основных фондов по отраслям народного хозяйства служит совокупность основных фондов, числящихся на балансе предприятия (организации). Так, если эти основные фонды в своей совокупности обслуживают только основной вид деятельности данного предприятия (организации), они целиком относятся к той отрасли народного хозяйства, к которой относится вид деятельности, осуществляемый этим предприятием (организацией).
Так, например, на промышленном предприятии к отрасли "Промышленность" относятся все основные фонды, непосредственно связанные с процессом производства промышленной продукции. При этом основные производственные фонды транспортного хозяйства предприятия, материально-технического снабжения и сбыта, складского хозяйства, погрузочно-разгрузочных работ, горноспасательных отрядов, охраны предприятия, пункта связи, машиносчетной станции и других производственных подразделений предприятия относятся к промышленно-производственным основным фондам.
Если на балансе предприятия (организации) состоят подсобно-вспомогательные производства и другие подразделения, осуществляющие по своему характеру функции, отличные от основной деятельности данного предприятия (организации), то основные фонды этих производств и подразделений должны быть отнесены к тем отраслям народного хозяйства и видам деятельности, которые соответствуют характеру деятельности этих производств и подразделений.
Так, основные фонды подсобного сельского хозяйства, состоящего на балансе промышленного предприятия (организации), относятся к отрасли "Сельское хозяйство", основные фонды подсобных промышленных производств, состоящих на балансе строительной организации или сельскохозяйственного предприятия (совхоза, колхоза) и т.п., относятся к отрасли "Промышленность" и т.д.
Состоящие на балансе предприятия (организации) основные фонды жилищно-коммунального хозяйства (общежитий рабочих и учащихся, гостиниц, дач, бань, прачечных и т.п., а также жилые здания) относятся к отрасли "Жилищно-коммунальное хозяйство и бытовое обслуживание населения", основные фонды здравоохранения (больниц, поликлиник, здравпунктов, санаториев, домов отдыха, пансионатов, детских яслей, пионерлагерей, стадионов и др.) - к отрасли "Здравоохранение, физическая культура и социальное обеспечение", основные фонды просвещения (учебных заведений, школ, училищ, детских садов и др.) - к отрасли "Просвещение", основные фонды культурно-бытового назначения (дворцов и домов культуры, клубов и др.) - к отрасли "Культура" и т.д.
15. Основные фонды опытных заводов, состоящих на балансе научно-исследовательских организаций, относятся к отрасли "Наука и научное обслуживание". Если опытные заводы состоят на самостоятельном балансе, их основные фонды относятся к соответствующей отрасли промышленности.
16. Основные фонды трестов, комбинатов и других организаций, действующих в качестве органов хозяйственного управления, относятся к той отрасли народного хозяйства, которая соответствует характеру деятельности подчиненных предприятий (организаций). При подчинении предприятий (организаций) с различными по своему характеру видами основной деятельности основные фонды этих вышестоящих предприятий (организаций) относятся к той отрасли народного хозяйства, к которой отнесена преобладающая часть подчиненных им предприятий (организаций). Основные фонды организаций с чисто управленческими или преимущественно управленческими функциями по управлению предприятиями и организациями бытового обслуживания населения относятся к отрасли "Жилищно-коммунальное хозяйство и бытовое обслуживание населения".
17. К отрасли "Жилищно-коммунальное хозяйство и бытовое обслуживание населения" относятся только основные фонды предприятий и организаций непроизводственной сферы по бытовому обслуживанию населения (без производственной деятельности).
Так, в подотрасли "Жилищное хозяйство" учитывается весь жилой фонд, находящийся в ведении исполкомов местных Советов депутатов трудящихся и принадлежащий ведомственным предприятиям и организациям, включая общежития при предприятиях, учебных заведениях и школах.
В подотрасли "Коммунальное хозяйство" учитываются основные фонды предприятий и организаций по внешнему благоустройству городов (наружного городского освещения, водопроводных и канализационных сетей, газификации, теплофикации, по содержанию и ремонту дорожно-мостового хозяйства, гидротехнических сооружений, озеленений, санитарной очистке и уборке городов, мусороперерабатывающие станции и заводы и др.), гостиничного хозяйства (гостиницы, дома колхозников, общежития для приезжих, мотели, кемпинги), пожарной охраны.
Основные фонды предприятий энергетики в коммунальном хозяйстве (коммунальных электростанций, городских электрических сетей, предприятий объединенных котельных и теплосетей с их ремонтными базами) и других промышленных предприятий коммунального хозяйства относятся к отрасли "Промышленность".
Основные фонды водопроводов, имеющих водоочистные сооружения, водоподъемные механизмы, водонапорные устройства и водопроводную сеть, относятся к отрасли "Промышленность".
Основные фонды предприятий городского электрического транспорта (трамваи, троллейбусы, метрополитен) относятся к отрасли "Транспорт".
В подотрасли "Бытовое обслуживание населения" учитываются основные фонды предприятий и организаций с непроизводственными видами бытового обслуживания населения. К ним относятся: бани, душевые павильоны, парикмахерские, фотографии, дома быта, комбинаты бытового обслуживания (кроме промышленной деятельности) и другие организации по оказанию услуг населению (уборка квартир и других помещений, протирка стекол, конторы полотеров, ломбарды, похоронные бюро, конторы кладбищ, конторы по обмену жилплощади, бюро переписки, инвентаризационно-технические бюро и др.).
Основные фонды предприятий службы быта, осуществляющих изготовление и ремонт предметов личного потребления по индивидуальным заказам (трикотажных, швейных и меховых изделий, обуви, мебели, по ремонту металлоизделий, бытовых машин и приборов, легковых автомобилей, химчистке и крашению), относятся к отрасли "Промышленность" с группировкой по соответствующим видам основной деятельности этих предприятий.
Основные фонды ремонтно-строительных организаций службы быта, осуществляющих ремонт и строительство жилищ (квартир) по индивидуальным заказам, относятся к отрасли "Строительство".
Основные фонды предприятий по выдаче населению на прокат предметов культурно-бытового назначения и хозяйственного обихода относятся к отрасли "Торговля и общественное питание".
народного хозяйства по видам
18. Основные фонды в отраслях народного хозяйства подразделяются на следующие виды (группы, подгруппы):
I. Здания
II. Сооружения
III. Передаточные устройства
IV. Машины и оборудование,
в том числе:
а) силовые машины и оборудование;
б) рабочие машины и оборудование;
в) измерительные и регулирующие приборы и устройства и лабораторное оборудование;
г) вычислительная техника;
д) прочие машины и оборудование.
Из гр. IV "Машины и оборудование", в том числе автоматические машины и оборудование.
V. Транспортные средства
VI. Инструмент
VII. Производственный инвентарь и принадлежности
VIII. Хозяйственный инвентарь
IX. Рабочий и продуктивный скот
X. Многолетние насаждения
XI. Капитальные затраты по улучшению земель (без сооружений)
XII. Прочие основные фонды.
19. Основные фонды группируются по их видам в зависимости от целевого назначения и выполняемых функций.
Объекты основных фондов, выполняющие различные по своему характеру функции, относятся к тому или иному виду основных фондов в зависимости от их основного назначения.
Например: суда промыслового флота, основным назначением которых является поиск, добыча и переработка рыбы и морского зверя, относятся к подгруппе "Рабочие машины и оборудование", а суда транспортного флота рыбной промышленности, осуществляющие главным образом транспортные функции, относятся к группе "Транспортные средства" и т.д.
20. К зданиям относятся архитектурно-строительные объекты, назначением которых является создание условий (защита от атмосферных явлений и пр.) для труда, жилья, социально-культурного обслуживания населения и хранения материальных ценностей.
Здания имеют в качестве основных конструктивных частей стены и крышу <*>.
--------------------------------
<*> Цокольная часть электростанций на открытом воздухе относится к зданиям.
21. Инвентарным объектом по группе "Здания" является каждое отдельно стоящее здание.
Если здания примыкают друг к другу и имеют общую стену, но каждое из них представляет собой самостоятельное конструктивное целое, они считаются отдельными инвентарными объектами.
Надворные постройки, ограждения и другие надворные сооружения, обслуживающие здание (сарай, забор, колодец и др.), составляют вместе с ним один инвентарный объект. Если эти постройки и сооружения обслуживают два и более зданий, они считаются самостоятельными инвентарными объектами.
Наружные пристройки к зданию, имеющие самостоятельное хозяйственное значение, отдельно стоящие здания котельных, а также капитальные надворные постройки (склады, гаражи и т.п.) являются самостоятельными инвентарными объектами.
22. В состав здания входят все коммуникации (внутри здания, необходимые для его эксплуатации, как-то: вся система отопления внутри здания, включая и котельную установку для отопления (если последняя находится в самом здании); вся внутренняя сеть водо-, газопровода и канализации со всеми устройствами, вся внутренняя сеть силовой и осветительной электропроводки со всей осветительной арматурой, внутренние телефонные и сигнализационные сети и вентиляционные устройства общесанитарного назначения, подъемники (лифты).
Водо-, газо- и теплопроводные устройства, а также устройства канализации включаются в состав зданий, начиная от вентиля или тройника у зданий или от ближайшего смотрового колодца, в зависимости от места присоединения подводящего трубопровода.
Проводка электрического освещения и внутренние телефонные и сигнализационные сети включаются в состав инвентарного объекта здания, начиная от вводного ящика или кабельных концевых муфт (включая ящик и муфты) или проходных втулок (включая втулки).
Фундаменты под всякого рода объектами (не являющимися строениями) - котлами, генераторами, станками, машинами, аппаратами и т.п., хотя бы эти объекты были расположены внутри зданий, - не входят в состав здания. Фундаменты этих объектов входят в состав тех инвентарных объектов, которым они служат. Фундаменты под крупногабаритное оборудование, сооруженные одновременно со строительством здания, входят в состав здания.
23. В отдельных отраслях народного хозяйства к группе зданий относятся:
а) в отрасли "Промышленность": производственные корпуса и строения, занятые различными цехами и мастерскими или установками, выполняющими производственные функции, строения, занятые аккумуляторами (гидравлическими, электрическими), баками и бассейнами производственного назначения, вентиляторами производственного назначения, дымососами, локомотивными и вагонными депо и гаражами промпредприятий, испытательными станциями и лабораториями, переходами между производственными и обслуживающими производство корпусами, приводами, распределительными электрическими устройствами, станциями обслуживания, трансмиссиями, трансформаторными устройствами, фильтрами, холодильниками и т.п.; механизированные прачечные, здания и строения, служащие местом для выполнения административно-хозяйственных функций предприятия - конторы, склады, кладовые, телефонные станции предприятия, будки (весовые, контрольные, проходные, сторожевые), помещения дежурных сменных бригад, кубовые для цехов, души и бани (необщего пользования), обслуживающие рабочих на производстве, хозяйственные постройки;
б) в отрасли "Сельское хозяйство": здания и постройки сельскохозяйственного назначения: коровники, телятники, доильные залы, конюшни, свинарники, овчарни, кормокухни, инкубаторы, птичники, молотильные сараи, зернохранилища, картофеле- и овощехранилища, агрокабинеты, лаборатории и другие постройки сельскохозяйственного назначения, включая конторские, складские, хозяйственные и т.п.;
в) в отрасли "Лесное хозяйство": здания лесхозов, лесопосадочных и лесозащитных станций, гослесопитомников и другие здания, обслуживающие лесное хозяйство, включая конторские, складские и хозяйственные постройки;
г) в отрасли "Транспорт": здания железнодорожных, морских и речных вокзалов, автовокзалов, аэровокзалов, здания пассажирских, грузовых, сортировочных и участковых станций, дистанций пути, дистанций сигнализации и связи, здания пунктов технического осмотра подвижного состава, автогаражей и производственных участков для технического обслуживания и ремонта автомобилей (профилакториев), здания станций технического обслуживания автомобилей, топливно-заправочных станций и пунктов, здания депо (парков), плавучие механические мастерские, диспетчерские и стрелочные будки, здания грузовых складов, пакгаузы, амбары и другие здания, обслуживающие транспорт, включая конторские и хозяйственные постройки;
д) в отрасли "Связь": здания домов связи, почтамтов, почтово-телефонных и почтово-телеграфных станций, узлов и отделений связи, отделений перевозки почты, телеграфов, городских телефонных станций, междугородних телефонных станций, радиостанций, радиоцентров, телевизионных станций, радиорелейных станций, радиотрансляционных узлов, блок-станций, эксплуатационно-технических узлов связи, а также постройки легкого типа - уличные будки (кабины) телефонов-автоматов, павильонные кабины и т.п.;
е) в отрасли "Строительство": здания строительных организаций - конторы, склады и др. <*>, а также здания организаций, осуществляющих капитальный ремонт зданий и сооружений производственного и непроизводственного назначения, организаций по бурению, связанных со строительством нефтяных и газовых скважин, и других объектов за счет капитальных вложений, проектных, проектно-изыскательских и изыскательских организаций по обслуживанию строительства и капитального ремонта зданий и сооружений (контор, мастерских и др.);
--------------------------------
<*> Производственные здания и строения подсобных промышленных предприятий и производств строительных организаций относятся к отрасли "Промышленность".
ж) в отрасли "Торговля и общественное питание": здания оптовых баз и складов, распределительных холодильников, картофелехранилищ, овощехранилищ, фруктохранилищ, магазинов, лавок, павильонов, газетно-журнальных павильонов, аптек, крытых рынков, фабрик-кухонь, домовых кухонь, фабрик-заготовочных, столовых, ресторанов, закусочных, чайных, кафе, шашлычных, кафетериев, пельменных, а также торговые палатки и киоски и другие здания торговли и общественного питания с обслуживающими их конторскими, складскими и хозяйственными постройками;
з) в отрасли "Материально-техническое снабжение и сбыт": здания складов, баз и прочие, включая конторские и хозяйственные постройки;
и) в отрасли "Заготовки": здания элеваторов, складов, баз, хранилищ, ледников, холодильников, зерносушилок, мясоконтрольных станций и другие здания заготовительных организаций, включая конторские и хозяйственные постройки;
к) в отрасли "Жилищно-коммунальное хозяйство и бытовое обслуживание": жилые здания, бараки, зимние и летние дачи, отдельно стоящие здания котельных жилых домов, а также другие здания жилищного хозяйства, вне зависимости от их ведомственной принадлежности, с обслуживающими их конторскими, складскими и хозяйственными постройками: вагончики и передвижные щитовые домики, используемые для жилья в геологических партиях, в сельском хозяйстве, в строительных и других организациях; здания гостиниц, домов колхозника, общежитий для приезжающих, заезжих дворов, здания бань, санпропускников, дезинфекционных камер, а также здания душевых павильонов общего пользования, парикмахерских, пожарных депо, комбинатов бытового обслуживания, домов быта, ателье, приемных пунктов и другие здания благоустройства и бытового обслуживания, включая конторские, складские и хозяйственные постройки;
л) в отрасли "Здравоохранение, физическая культура и социальное обеспечение": здания больниц, поликлиник, диспансеров, родильных домов, детских яслей, домов матери и ребенка, домов ребенка, зданий санитарно-профилактических и санаторно-курортных учреждений, домов отдыха, пансионатов, пионерских лагерей, альпинистских лагерей, туристских баз, спортивных залов, автомотовелоклубов, яхт-клубов, манежей, здания для обслуживания физкультурников на спортплощадках, на гребных станциях, лыжных станциях, бассейнов, здания детских спортивных школ, дома для престарелых, дома для инвалидов, а также другие здания здравоохранения, физической культуры и социального обеспечения, включая конторские, складские и хозяйственные постройки;
м) в отрасли "Просвещение": здания высших и средних специальных учебных заведений, общеобразовательных и других школ, училищ, школ и курсов по подготовке и повышению квалификации рабочих и других работников, детских дошкольных учреждений (детских садов, детских яслей-садов), детских домов и другие здания народного просвещения, включая конторские, складские и хозяйственные постройки;
н) в отрасли "Культура": здания библиотек (кроме библиотек, отнесенных к учреждениям, ведущим научно-исследовательскую работу), музеев (кроме музеев научно-исследовательских учреждений), выставок, зоопарков, ботанических садов (кроме научно-исследовательских), парков культуры и отдыха, дворцов и домов культуры, клубов, изб-читален, домов: врача, агронома, техника, учителя и т.п., лекторских и экскурсионных бюро, лекционных залов, планетариев, детских внешкольных учреждений (дворцов и домов пионеров и школьников, юношеских клубов, станций юных техников и юных натуралистов и др.), детских музыкальных, художественных и хореографических школ (кроме средних) и другие здания культурно-просветительных учреждений, включая конторские, складские и хозяйственные постройки;
о) в отрасли "Искусство": здания театров, цирков, кинотеатров, филармоний, концертных залов, картинных и скульптурных выставок, художественных студий и мастерских, мастерских по реставрации, копировке картин и скульптур и другие здания отрасли "Искусство", включая конторские, складские и хозяйственные постройки;
п) в отрасли "Наука и научное обслуживание": здания академий (кроме учебных), их филиалов и отделений, научно-исследовательских институтов, их филиалов и отделений; обсерваторий, самостоятельных научно-исследовательских лабораторий, научных и опытных станций, опытных полей, опорных пунктов, экспериментальных баз, конструкторских и проектных организаций (кроме проектных организаций строительства и лесопроекта) и государственных архивов (кроме районных), ведущих научную работу, архивов научного значения других ведомств и учреждений, заповедников, ботанических садов, зоологических, дендрологических парков и садов, музеев, библиотек, систематически ведущих научно-исследовательскую работу и учитываемых ЦСУ СССР по категориям научных учреждений; здания геологоразведочных организаций, учреждений и организаций гидрометеорологической службы, а также других организаций по обслуживанию научных учреждений, относящихся к отрасли "Наука и научное обслуживание", включая конторские, складские и хозяйственные постройки;
р) в отраслях "Управление", "Кредитование и государственное страхование", "Партийные и общественные организации": здания административно-управленческого и конторско-канцелярского назначения, включая складские и хозяйственные постройки.
Примечание. По всем предприятиям, учреждениям и организациям в подотрасли "Жилищное хозяйство" должны быть в обязательном порядке выделены "в том числе жилые здания". К жилым зданиям при этом относятся здания, полностью или преимущественно предназначенные под жилье (общая полезная площадь жилых помещений которых занимает не менее 50% всей полезной жилой и нежилой площади здания).
Стоимость встроенных в жилые дома помещений, предназначенных для предприятий и организаций торговли, общественного питания, бытового обслуживания населения, детских дошкольных и других учреждений (магазины, столовые, парикмахерские, ателье, пункты проката предметов культурно-бытового назначения и хозяйственного обихода, детские сады, ясли, отделения связи, банков, сберегательные кассы и др.), обязательно выделяется в инвентарном учете таких жилых домов ("в том числе").
24. К сооружениям относятся инженерно-строительные объекты, назначением которых является создание условий, необходимых для осуществления процесса производства путем выполнения тех или иных технических функций, не связанных с изменением предмета труда.
К сооружениям также относятся отдельные инженерно-строительные объекты (сооружения городского благоустройства и др.), предназначенные для целей непроизводственного обслуживания.
25. Инвентарным объектом считается каждое отдельное сооружение со всеми устройствами, составляющими с ним одно целое.
Например:
- ствол шахты, включая устье, опорные венцы, зумпф, армировку ствола;
- квершлаг, включая постоянные рельсовые пути, водоотливные канавки, перемычки, сланцевые заслоны, трапы, кроссинги;
- нефтяная скважина, включая вышку и обсадные трубы;
- плотина, включая тело плотины, фильтры и дренажи, шпунты и цементационные завесы, водоспуски и водосливы с металлическими конструкциями, крепления откосов, автодороги по телу плотины, мостики, площадки, ограждения и др.;
- эстакада, включая фундамент, опоры, пролетные строения, настил, пути по эстакаде, ограждения;
- водоподъемная станция, включая каналы (внутренние) и колодцы (внутренние);
- резервуар, включая фундамент, арматуру, гарнитуру, подогревательное устройство;
- мост, включая пролетное строение, опоры, мостовое полотно (мостовые охранные брусья, контрольный и мостовой настил);
- автомобильная дорога на всем ее протяжении в установленных границах от начального до конечного пункта, включая земляное полотно с укреплениями, верхнее покрытие и обстановку пути (дорожные знаки и т.п.). В состав дороги, как инвентарного объекта, входят также относящиеся к ней сооружения - ограждения, сходы, водосливы, кюветы, мосты длиной не более 10 метров.
Мосты длиной свыше 10 метров, трубы, линейные и гражданские здания в дорожном хозяйстве являются самостоятельными инвентарными объектами.
Примечание. Части магистральных дорог, проложенных на территории городов, в состав магистральных дорог не входят, а включаются в состав сети городских дорог.
На железнодорожном транспорте инвентарными объектами главных путей являются отдельные элементы железнодорожного пути каждого направления главного пути в границах дистанции пути:
- земляное полотно;
- все дренажные, водоотводные и укрепительные сооружения земляного полотна;
- все верхнее строение пути (рельсы, глухие пересечения, стрелочные переводы и др.);
- все переезды через главные пути, включая ручные шлагбаумы;
- все постоянные снеговые заборы.
Инвентарными объектами железнодорожных путей станций, разъездов и обгонных пунктов считаются все перечисленные выше элементы железнодорожного пути всех станционных и специальных путей каждой станции, разъезда или обгонного пункта.
26. В отдельных отраслях народного хозяйства к группе сооружений относятся:
а) в отрасли "Промышленность": сооружения, обслуживающие промышленные предприятия, - стволы шахт, штольни, дворы рудничные, гезенки, квершлаги и штреки, подземные камеры, галереи, бремсберги - уклоны, скаты, угольные ямы, карьеры и другие капитальные горные выработки, нефтяные и газовые скважины, насосные станции, арки, дымовые трубы на отдельных фундаментах, градирни, бункеры, стоящие отдельно от строений, мосты, эстакады, тоннели, железнодорожные пути внутризаводского, внутрихозяйственного транспорта, поворотные круги, подвесные дороги, автомобильные дороги, мостовые и другие транспортные сооружения промышленных предприятий; эллинги, слипы, стапеля; доки сухие и наливные, доки плавучие, водоподъемные станции водопроводов; очистные сооружения, резервуары, стоящие на самостоятельных фундаментах (вне зданий), цистерны для хранения жидких и газообразных веществ, колодцы, дамбы, плотины, водохранилища, водонапорные башни, стоящие отдельно (не надстроенные над зданиями), каналы, водоприемники, водостоки, водосливы, водосбросы, акведуки, дренажи, лотки, ограды, заборы и другие сооружения промышленных предприятий;
б) в отрасли "Сельское хозяйство": сооружения, обслуживающие сельское хозяйство, - силосные башни, облицованные силосные ямы и траншеи, парники, теплицы, навозохранилища, жижесборники; оросительные, обводнительные и осушительные гидротехнические сооружения - головные водозаборные сооружения оросительной системы, каналы, водные узлы, водосливы, водосбросы, перепады, быстротоки, дюкеры, сифоны, водоподъемные трубы под каналом; шлюзы, водоспуски, лотки, отстойники на канале, струенаправляющие системы, дамбы, струенаправляющие дамбы, дренажи и другие сооружения;
в) в отрасли "Лесное хозяйство": семяносушилки, лесные дороги и другие сооружения;
г) в отрасли "Транспорт": сооружения, обслуживающие транспорт, - железнодорожные пути, искусственные сооружения пути (мосты, виадуки, тоннели, галереи, путепроводы, подпорные стены, защитные и струенаправляющие сооружения), переезды, сигнальные знаки, погрузочно-разгрузочные устройства, поворотные устройства локомотивов, устройства сигнализации и блокировки, водокачки и насосные станции, подвесные дороги, трамвайные пути, автодороги, береговые и дноукрепительные сооружения, причалы, гидроколонки, кочегарные каналы и площадки, платформы пассажирские и грузовые, наземные вестибюли, станции и тоннели метрополитена, взлетно-посадочные полосы, вышки для маяков, каналы, шлюзы, молы, пирсы, береговые путевые знаки, открытые площадки для безгаражного хранения автомобилей, эстакады для мойки автомобилей на открытых площадках и другие сооружения транспорта общего назначения;
д) в отрасли "Связь": телевизионные и радиорелейные башни, антенно-мачтовые устройства, фидерные линии передающих и приемных антенн, радиорелейные линии телефонно-телеграфной связи, линейные переходы через реки и другие сооружения связи, кроме воздушных сетей и кабельных линий, входящих в состав передаточных устройств;
е) в отрасли "Строительство": сооружения, обслуживающие строительство, - эстакады, подвесные дороги, хранилища (баки, бассейны, цистерны на фундаменте и т.д.), артезианские скважины и другие сооружения;
ж) в отраслях "Заготовки" и "Торговля и общественное питание": сооружения, обслуживающие эти отрасли, - подъездные пути, резервуары с подсобными устройствами (подводные, подземные и наземные), хранилища, площадки, ограждения, колодцы, погрузочно-разгрузочные и другие сооружения предприятий и организаций торговли и заготовок;
з) в отрасли "Материально-техническое снабжение и сбыт": площадки, эстакады, навесы, резервуары и другие сооружения;
и) в отрасли "Жилищно-коммунальное хозяйство и бытовое обслуживание": ограждения, внутридворовые замощения, колодцы и другие сооружения жилищного хозяйства, если они учитываются как самостоятельные инвентарные объекты. Замощение городских улиц, площадей и тротуаров, берегоукрепительные сооружения, автоэстакады, подземные пешеходные тоннели, устройство фонтанов, водокачки, не имеющие водосетей, канализационные сооружения (отстойники, фильтры, поля орошения и поля фильтрации, очистные пруды, аэрофильтры, биофильтры, эмшерские колодцы, иловые площадки), мусоросжигательные станции, пожарные вышки и другие коммунальные сооружения;
к) в отрасли "Здравоохранение, физическая культура и социальное обеспечение": стадионы, спортивные площадки, футбольные поля, гаревые беговые дорожки, теннисные, баскетбольные, волейбольные и гимнастические площадки, вышки для прыжков, площадки для городков, гребные станции, летние и зимние бассейны для плавания, велотреки, конно-спортивные базы, стрельбища, стенды, спортивно-охотничьи тиры, площадки для хоккея, лыжные трамплины, эллинги в яхт-клубах и другие сооружения, относящиеся к отрасли "Здравоохранение, физическая культура и социальное обеспечение";
л) в отраслях "Культура", "Искусство", "Наука и научное обслуживание" - соответственно: искусственные бассейны, фонтаны, веранды, сооружения аттракционов, парковые дорожки, эстрады, аквариумы, памятники, скульптуры, ограждения парков, скверов и общественных садов и другие сооружения.
27. К передаточным устройствам относятся такие устройства, при помощи которых производится передача электрической, тепловой или механической энергии от машин-двигателей к рабочим машинам, а также передача жидких и газообразных веществ от одного инвентарного объекта к другому.
К группе передаточных устройств относятся: электросети, трансмиссии и трубопроводы со всеми промежуточными устройствами, необходимыми для трансформации (преобразования) и передачи энергии и для перемещения по трубопроводам жидких и газообразных веществ до потребителя.
Примечание. Здания и оборудование электроподстанций, газокомпрессорных станций, насосных станций и др. относятся соответственно к зданиям или оборудованию.
28. К электрическим сетям относятся: воздушные линии низкого и высокого напряжения, провода которых проложены на специальных опорах или по стенам зданий и сооружений, подземные кабельные линии, контактные сети электротранспорта, измерительные, сигнализационные и оперативные линии, телефонные, телеграфные и радиотрансляционные сети, а также распределительные устройства, назначением которых является трансформирование, направление и распределение электроэнергии для передачи потребителям.
29. Инвентарным объектом по электрическим сетям считается линия от распределительного устройства электростанции (подстанции), или от клемм генераторов, до распределительных устройств приемных подстанций и от подстанций до фидерных и трансформаторных помещений и т.п.
Границами между распределительными устройствами и электрическими сетями служат наконечные кабельные воронки (для кабельных сетей), выводные втулки (для воздушных сетей) и подвесные гирлянды между распределительными устройствами подстанций и воздушными линиями.
Опоры воздушных линий входят в состав инвентарного объекта - линии электропередачи.
30. Инвентарным объектом трансмиссии является ведущая линия трансмиссии в данном помещении или этаже со включением в ее состав, кроме валов, также муфт, шкивов, подвесок, кронштейнов и т.п.
31. К трубопроводам, являющимся передаточными устройствами, относятся трубопроводы для передачи от объекта к объекту жидких и газообразных веществ: воды, пара, газа, масла, нефти, воздуха, кислоты и т.п.
32. Самостоятельными инвентарными объектами считаются трубопроводы, не являющиеся частью какой-либо машины, здания или сооружения, но имеющие самостоятельное значение.
Так, линия паропровода от парового котла до вентиля машины - потребителя пара со включением арматуры (фасонных частей, подвесок, кронштейнов, компенсаторов, конденсационных горшков и т.п.) - является самостоятельным инвентарным объектом; трубопровод же парового котла, соединяющий барабан с экранами, составляет неразрывную часть котла и учитывается в составе котла.
Теплофикационный трубопровод от бойлера до потребителя тепловой энергии имеет самостоятельное значение, трубопровод же для отопления корпуса входит в состав здания и т.п.
33. В отдельных отраслях народного хозяйства к группе "Передаточные устройства" относятся:
а) в отрасли "Промышленность": нефтепроводы и газопроводы (кроме магистральных транспортных нефтепроводов и газопроводов, относящихся к транспортным средствам), водораспределительные сети водопроводов, имеющих водоподъемные механизмы и водонапорные устройства, электросети, теплосети, газовые сети, паропроводы, трансмиссии и другие передаточные устройства промышленных предприятий;
б) в отрасли "Связь": воздушные и кабельные линии (телеграфные, телефонные и радиотрансляционные) и другие передаточные устройства;
в) в отрасли "Жилищно-коммунальное хозяйство и бытовое обслуживание": водопроводные сети коммунального хозяйства, не имеющие водоподъемных сооружений, городские и поселковые канализационные сети, газовые сети (кроме сетей газовых заводов), сети теплофикационные, уличные осветительные сети и другие передаточные устройства коммунального хозяйства;
г) в других отраслях народного хозяйства: трубопроводы сельскохозяйственных, противопожарных и других специальных водопроводов и канализаций, электросети и другие передаточные устройства.
34. К силовым машинам и оборудованию относятся машины-генераторы, производящие тепловую и электрическую энергию, и машины-двигатели, превращающие разного рода энергию (энергию воды, ветра, тепловую, электрическую энергию и т.д.) в механическую, т.е. в энергию движения.
35. В соответствии с п. 34 к группе силовых машин и оборудования во всех отраслях народного хозяйства относятся:
- паровые двигатели (паровые машины, паровые котлы, локомобили и т.п.);
- атомные реакторы;
- турбины (паровые, газовые и гидравлические);
- двигатели внутреннего сгорания;
- электродвигатели;
- электрические машины (электрогенераторы, синхронные компенсаторы);
- тракторы и самоходные шасси;
- электропоезда и прочие передвижные электростанции;
- электроаппаратура (пускатели, измерительные трансформаторы и пр.);
- силовые трансформаторы;
- преобразователи (моторы-генераторы, выпрямители ртутные, селеновые, полупроводниковые);
- прочее энергетическое оборудование (ветродвигатели и пр.).
36. Инвентарным объектом по силовым машинам и оборудованию является каждая отдельная машина (если она не является частью другого инвентарного объекта), включая входящие в ее состав приспособления, принадлежности, приборы, а также индивидуальное ограждение и фундамент (если инвентарный объект смонтирован на отдельном фундаменте).
Например, паровой котел, включая топку, обвязочный каркас и обмуровку, фундамент, лестницу и площадку, гарнитуру и арматуру, экономайзер (если он обслуживает только данный котел), паропровод до вентиля на магистрали, станционарные контрольно-измерительные приборы;
паровая турбина, включая фундамент, масляный насос, бак с фильтрами, маслопроводы, обшивку турбины, площадки и лестницы, комплект инструментов и приспособлений, индивидуальное ограждение.
37. К рабочим машинам и оборудованию относятся машины, аппараты и оборудование, предназначенные для механического, термического и химического воздействия на предмет труда в процессе создания продукта или услуг производственного характера и для перемещения предмета труда в производственном процессе при помощи механических двигателей, силы человека, животных, а также объекты типа сосуда (доменные и мартеновские печи, автоклавы, печи и сушила механические, дубильные чаны и т.п.), непосредственно участвующие в технологическом процессе при производстве продукта.
38. Инвентарным объектом по группе "Рабочие машины и оборудование" является каждая отдельная машина, аппарат, агрегат, установка, прибор и т.д., включая входящие в их состав приспособления, принадлежности, приборы, инструменты, электрооборудование, а также индивидуальное ограждение и фундамент (если инвентарный объект смонтирован на отдельном фундаменте).
Например, доменная печь, включая собственно печь с фундаментом, рабочей площадкой, колошниковым устройством, охладительной системой, газовой и воздушной арматурой, фурменными и шлаковыми приборами, электрооборудованием, контрольно-измерительными приборами и автоматикой; воздухонагреватели с технологическими трубопроводами, горелками, шиберами, клапанами и электрооборудованием; пылеуловители с технологическими трубопроводами, клапанами, шнеками-смесителями и электрооборудованием;
мартеновская печь, включая фундамент, отопительные и охладительные системы, механизмы маневрирования крышками, устройства для подачи и переключения газа, мазута и кислорода, электрооборудование, контрольно-измерительные приборы и автоматические устройства;
мостовой электрокран, включая механизмы передвижения, механизмы подъема, тележки, электрооборудование;
установка для получения азота, включая фильтры, компрессоры, декарбонизатор, теплообменники, форкюлер, разделительные и ректификационные колонны, испарители, электрооборудование, фундамент;
токарно-винторезный станок, включая фундамент, индивидуальное ограждение, электромотор станка, приспособления и комплект инструментов к станку;
стан холодной прокатки, включая привод рабочих валков стана, устройство для перевалки валков, размоточную машину, приспособления для подачи ленты в рабочие валки, свертывательную машину, отводящий конвейер, передающий рольганг, возвратный конвейер, электрооборудование и контрольно-измерительные приборы, вмонтированные в прокатный стан;
установка атмосферно-вакуумной перегонки нефти, включая трубчатую печь, ректификационные колонны, холодильники, теплообменники, насос, конденсаторы, водоотделитель, приемники, отстойники, поверхностные конденсаторы, инжекторы, вакуумный приемник, вакуумную трубчатую печь, электрооборудование, трубопроводы, фундамент;
насос центробежный, включая фундамент и привод (электромотор и т.п.);
лесопильная рама, включая пилы и подвески, тележки, электромоторы, специальные ключи;
кружевная машина, включая жаккардовый аппарат, фундамент, подмостки ограждения;
наборная строкоотливная машина (типографская), включая электродвигатель, терморегулятор, металлоподаватель;
комбайн зерноуборочный самоходный, включая двигатель, воздухоотборник к двигателю, цельно-шнековую жатку, мотовило, специальный пальцевый отбойный битер со съемной решеткой, навесной механизированный копнитель;
землесос, включая главный двигатель, вспомогательные двигатели, рефулерные насосы и плавучий грунтопровод;
комплекс очистной механизированный, включая механизированную крепь, скребковый конвейер, узкозахватный комбайн и перегружатель и др.;
конвейер угольный, включая ленту, электродвигатель и др.;
комбайн угольный, включая электродвигатель, пусковую аппаратуру и др.
39. В отдельных отраслях народного хозяйства к рабочим машинам и оборудованию относятся:
а) в отрасли "Промышленность": горнорудное и обогатительное оборудование, металлургическое оборудование (печи доменные, мартеновские, электросталеплавильные, конвертеры, прокатные станы и др.); оборудование для угольной промышленности (комплексы очистные механизированные, комбайны угольные, погрузочные механизмы, конвейеры угольные ленточные и скребковые, врубовые машины и др.); оборудование для торфяной промышленности (торфяные экскаваторы, торфососы, фрезерные барабаны, корчеватели и др.); оборудование для нефтяной и газовой промышленности (турбобуры, нефтеаппаратура, промывочные агрегаты и др.); химическое оборудование (реакционная, массообменная, теплообменная аппаратура, механические и трубчатые печи, электролизеры, электропечи карбидные и фосфорные, кристаллизаторы, размольно-дробильное оборудование и др.); металлообрабатывающее оборудование (металлорежущие станки, кузнечно-прессовое оборудование - прессы, молоты, ковочные машины и прочее кузнечно-прессовое оборудование); литейное оборудование, компрессорное, насосы и др.; оборудование для стекольной промышленности (выдувные машины - автоматы, машины Фурко и др.); оборудование для промышленности строительных материалов (печи и сушила механические, вращающиеся печи, листоформовочные машины, прессы и др.); оборудование для лесной промышленности (сплоточные машины и агрегаты, автобревнотаски, тракторы трелевочные, автолесовозы и др.); оборудование для целлюлозно-бумажной промышленности (бумагоделательные машины, дефибреры, ролы, целлюлозно-варочные котлы и др.); деревообрабатывающие машины и оборудование; оборудование для текстильной промышленности (хлопкоочистительное оборудование, кокономотальные машины, сновальные машины, прядильные и чесальные машины, ткацкие станки и др.); оборудование для швейной промышленности; оборудование для кожевенной и обувной промышленности; оборудование для стекольной и фарфоро-фаянсовой промышленности; оборудование для пищевой промышленности; суда промыслового флота (траулеры, сейнеры, китобойные суда, шхуны зверобойные, сельдяные и крабоконсервные плавучие базы, рыбообрабатывающие заводы плавучие, рефрижераторы производственные и др.); оборудование полиграфической и других отраслей промышленности; чаны, баки и резервуары в тех отраслях промышленности, где они применяются в качестве технологического оборудования (например, дубильные чаны - в кожевенной промышленности, баки и резервуары - в химической промышленности и т.п.), электроаппаратура (электропечи, электросварочные аппараты, электролитические ванны), химическая аппаратура, а также подъемно-транспортные машины и конвейеры, краны, лебедки, подъемники (не составляющие неотъемлемой части строения как такового), транспортеры, шнеки и т.п.;
б) в отрасли "Сельское хозяйство": почвообрабатывающие машины и орудия - плуги, лущильники, бороны, культиваторы, удобрители, окучники, растениепитатели и приспособления к культиваторам для сухой и жидкой подкормки, полольники-рыхлители, пропашники-полольники, универсальные машины для обработки виноградников, прореживатели свеклы, культиваторы-полольники, разбрасыватели минеральных удобрений, навозоразбрасыватели и др.; посевные и посадочные машины - сеялки зерновые и специальные, картофелесажалки, рассадопосадочные машины и др.; уборочные машины - сеноуборочные, зерноуборочные, хлопкоуборочные, льноуборочные, коноплеуборочные, свеклоуборочные, картофелеуборочные, зерноочистительные и сортировочные машины, молотилки и др.; машины и аппаратура для борьбы с вредителями и болезнями сельскохозяйственных растений - машины для сухого и мокрого протравления зерна, комбинированные протравливающие машины, опрыскиватели-опылители, инжекторы для химической стерилизации почвы, насекомоуловители и другие машины и аппараты; машины по кормоприготовлению - соломорезки, силосорезки, корнерезки, зернодробилки, кукурузодробилки, измельчители кормов, жмыходробилки, соломоизмельчители, корнеклубнемойки, кормосмесители, картофелемялки, кормозапарники и др.; машины и аппараты по оборудованию животноводческих ферм - автопоилки, насосы для откачки навозной жижи, агрегаты механической стрижки овец, индивидуальные электростригательные аппараты, механические доильные установки, холодильники, центрифуги, инкубаторы и др.; погрузоразгрузочные машины для нужд сельского хозяйства;
в) в отрасли "Лесное хозяйство": машины и оборудование лесного хозяйства - навесные корчеватели, корчеватели-собиратели, плуги кустарниково-болотные, лесные дисковые и лесные двухотвальные; дисковые лесные культиваторы, покровосдиратели (лесные якорные, ротационные и другие); прицепные лесные фрезы, лесопосадочные машины, лесные сеялки, лесные канавокопатели; машины и аппараты для опрыскивания и опыления лесонасаждений и фумигации почвы, трелевки (конные и тракторные), якорные канавоочистители; корпуса-бороздователи и скобоуглубители (для производства работ по накапливанию влаги в почве); волокуши-гвоздевки, маркеры, специальная химическая аппаратура и другое оборудование;
г) в отрасли "Транспорт": экипировочные механизмы, снегоочистители, снегоуборочные машины, балластеры, путеукладчики, путеподъемники, путевые струги, шлакоземлеуборочные машины, щебнегрузчики, щебеноочистительные машины, дренажные машины, станки для работы над шпалами и рельсами, землесосы и землесосные снаряды, землечерпательные снаряды, дноочистительные снаряды, погрузочно-разгрузочные механизмы, гаражное и ремонтное оборудование для технического обслуживания и ремонта автомобилей (моечные машины, смазочные устройства, топливо- и маслозаправочные колонки, конвейеры и подъемники для автомобилей, а также оборудование и приборы для диагностики технического состояния автомобилей и их агрегатов и др.);
д) в отрасли "Связь": оборудование почтовой связи, машины франкировальные, штемпелевальные, марконаклеивающие, автоматы разные и др.; станционное оборудование телеграфной связи - телеграфные аппараты, трансляции, коммутаторы и др.; станционное оборудование междугородной телефонной связи - коммутаторное оборудование, стойки надтонального телеграфирования, оборудование ДГТС и др.; станционное оборудование городской телефонной связи - оборудование АТС, ручной телефонной станции ЦБ и МБ, аппараты абонентских пунктов и автоматов общественного пользования; станционное оборудование магистральной радиосвязи (устройство системы охлаждения, оборудование радиобюро и др.); станционное оборудование внутриобластной радиосвязи; станционное оборудование проволочных вещательных узлов (радиоприемные устройства и др.);
е) в отрасли "Строительство": экскаваторы всех видов, навесное экскаваторное оборудование к тракторам, грейдеры, универсально-землеройные планировочные машины, бульдозеры, кусторезы, корчеватели, рыхлители, скреперы, смесители, битумно-плавильные агрегаты, катки, дизель-молоты свайные, копры, дробилки, грохоты, бетоносмесители, гравиемойки, сортировки, растворомешалки, распределители щебня и высевок, автогудронаторы, асфальтобетонные смесители, укладчики асфальтобетона, передвижные малярные станции, насосы, рельсорезки, вибропогружатели, оборудование для отделочных работ, землесосные снаряды, землесосы, арматурные конструкции для транспортирования и укладки бетонной смеси, откосообразователи и откосопланировщики, кюветокопатели, канавокопатели, гидромониторы, гидроэлеваторы, буровые агрегаты, подъемно-транспортное оборудование (подъемные краны, лебедки, транспортеры, шнеки, домкраты и т.д.), маслотопливозаправщики и прочие строительные машины и оборудование;
ж) в отрасли "Торговля и общественное питание": холодильное оборудование (холодильные машины, сборно-разборные камеры, шкафы, прилавки и витрины, аппараты для приготовления мороженого, пищевого льда и др.); поточные линии - для мойки и очистки, сортировки и упаковки картофеля, овощей и фруктов, по засолке огурцов и др.; подъемно-транспортное оборудование (бочкоподъемники, бочкоукладчики, наклонные подъемники, погрузчики, штабелеукладчики, конвейеры, транспортеры, электротельферы и др.); торговые автоматы, аппараты и установки для приготовления и продажи безалкогольных напитков, фасовочно-упаковочное оборудование (автоматы, машины для изготовления пакетов и т.п.); оборудование развозной торговли (автоцистерны, передвижные автолавки); механическое оборудование (картофелечистки, овощерезательные, шинковальные, картофелеперерабатывающие машины, мясорубки, фаршемешалки, тестомесильные, тестораскаточные и другие машины, формовки вареников и пельменей и др.); тепловое оборудование (котлы пищеварочные, жарокондитерские шкафы-печи, шашлычные печи, плиты газовые и электрические, мармиты, тепловые стойки, прилавки, посудомоечные машины, кипятильники непрерывного действия и др.);
з) в отрасли "Заготовки": мельнично-элеваторное оборудование (зерноочистительные машины, магнитные установки для очистки зерна, размалывающие, просеивающие машины и т.д.), транспортеры и др.
и лабораторное оборудование
40. К измерительным и регулирующим приборам и устройствам в различных отраслях народного хозяйства относятся приборы и устройства для всякого рода измерений (толщины, диаметра, площади, веса, времени, давления, скорости, числа оборотов, мощности, напряжения и силы тока и т.п.) и для регулирования производственных процессов как ручным, так и автоматическим способом.
41. К измерительным приборам относятся: дозаторы, амперметры, барометры, ваттметры, водомеры, вакуумметры, вапориметры, вольтметры, высотомеры, гальванометры, геодезические приборы, гигроскопы, индикаторы, компасы, манометры, хронометры, весы, мерники, кассовые аппараты и др.
42. К регулирующим приборам и устройствам относятся: кислородно-дыхательные приборы, регулирующие устройства электрические, пневматические и гидравлические, пульты автоматического управления, аппаратура централизации и блокировки, линейные устройства диспетчерского контроля, оборудование контрольных пунктов автоматической сигнализации и прочие устройства сигнализации, центральные и трансляционные пункты диспетчерского контроля, наземные радионавигационные средства вождения самолетов (радиомаяки, локационные установки и т.п.), светооборудование взлетно-посадочных полос и др.
43. К лабораторному оборудованию относятся приборы и аппаратура заводских и научно-исследовательских лабораторий, служащие для испытания материалов, производства опытов и исследований.
44. К лабораторному оборудованию в различных отраслях народного хозяйства относятся: пирометры, регуляторы, калориметры, перегонные кубы, лабораторные копры, приборы для определения влажности, приборы для испытания на газонепроницаемость, приборы для испытания прочности образцов на разрыв, рычажные приборы для испытания прочности на сжатие, стационарные приборы для просеивания с комплектом сит, газоанализаторы, микроскопы, термостаты, стабилизаторы, вытяжные шкафы и т.п.
45. Самостоятельными инвентарными объектами по группе измерительных и регулирующих приборов и устройств и лабораторного оборудования считаются предметы, которые не являются составной частью какого-либо другого инвентарного объекта и имеют самостоятельное назначение.
Например, стационарно установленные или переносные приборы для измерения температуры (пирометр оптический, регулирующий, самопишущий и т.п.);
дифманометр мембранный самопишущий с суммирующим устройством;
блокировка полуавтоматическая и маршрутно-контрольные устройства (блок-аппараты, диски маневровые и т.п., комплектные высоковольтные и низковольтные распределительные устройства, пульты автоматического управления и т.п.).
46. Вычислительная техника представляет собой совокупность средств (машины, устройства, приборы и др.), предназначенных для ускорения и автоматизации процессов, связанных с решением математических (вычислительных, логических) задач по заданному алгоритму, т.е. совокупности предписаний, выполнение которых приводит к их решению.
Вычислительная техника применяется в различных областях науки и техники для решения самых разнообразных задач (получение экономической и научно-технической информации, комплексное управление сложными технологическими процессами и т.д.).
47. К группе средств вычислительной техники в разных отраслях народного хозяйства относятся электронно-вычислительные, управляющие и аналоговые машины, цифровые вычислительные машины и устройства (клавишные вычислительные машины, перфорационные вычислительные машины и др.).
48. Инвентарными объектами считаются отдельные машины и устройства, которые не являются составной частью какой-либо другой машины.
49. К прочим машинам и оборудованию относятся машины, аппараты и другое оборудование, не вошедшее в перечисленные выше группы.
Инвентарным объектом по этим видам оборудования является каждая единица оборудования, включая входящие в ее состав приспособления, принадлежности, приборы и инструменты.
50. В отдельных отраслях народного хозяйства к прочим машинам и оборудованию относятся:
а) в отраслях материального производства: оборудование автоматических телефонных станций (кроме отрасли "Связь"), пожарные машины (на автомобильном и конном ходу), механические пожарные лестницы и т.п.;
б) в отрасли "Жилищно-коммунальное хозяйство и бытовое обслуживание": оборудование по очистке улиц (автомобили для мойки мостовых, подметальные, мусороуборочные, снегоочистительные машины и др.); оборудование канализации (насосное оборудование станций перекачки, станки и другие рабочие машины и оборудование ремонтных мастерских и пр.); кондиционеры воздуха, воздуходувные машины, насосы и прочее оборудование жилищного хозяйства; оборудование бань (отопительные и водогрейные котлы, водяные баки, бойлеры, конденсационные баки и др.); оборудование дезинфекционных камер, санпропускников и душевых павильонов, каменки, души и тому подобное оборудование в банном хозяйстве; оборудование парикмахерских, фотографий и других предприятий с непроизводственными видами бытового обслуживания населения; оборудование пожарных организаций: пожарные машины как на автомобильном, так и на конном ходу, брандспойты, пожарные лестницы и т.п.;
в) в отрасли "Здравоохранение, физическая культура и социальное обеспечение": дезинфекционное оборудование, оборудование молочных кухонь и молочных станций, автоклавы, медицинское оборудование, оборудование стадионов, спортплощадок и т.п.;
г) в отраслях "Просвещение", "Культура", "Искусство", "Наука и научное обслуживание" - соответственно: учебное оборудование кабинетов, мастерских и лабораторий в учебных заведениях, киноаппаратура, осветительная аппаратура, оборудование сцен и сценическо-постановочные средства театров, кинотеатров, цирков, оборудование научно-исследовательских учреждений и учреждений, обслуживающих науку, и прочее оборудование;
д) в отраслях "Управление", "Кредитование и государственное страхование", "Партийные и общественные организации", а также во всех прочих отраслях непроизводственной сферы: оборудование АТС, пожарные машины на автомобильном и конном ходу, пожарные автоцистерны, механические пожарные лестницы и т.п.
51. Инвентарным объектом по этим видам оборудования является каждая единица оборудования, включая входящие в ее состав приспособления, принадлежности, приборы и инструменты.
Например, оборудование автоматической телефонной станции предприятия в целом:
аппарат для терапевтической диатермии ламповый, включая лампы генераторные, провода для приспособления, зажимные клеммы, резиновые бинты, переходящие сдвоенные клеммы;
отсасыватель электрический для жидкостей и газов, включая электроотсасыватель, стеклянный сосуд, комплект наконечников, трокеры для отсасывания, шланги резиновые.
Из группы IV "Машины и оборудование", в том числе
автоматические машины и оборудование
52. В группе "Машины и оборудование" подлежат обособленному учету все автоматические машины и оборудование и автоматические линии.
53. Автоматическим считается оборудование (или группа единиц оборудования), на котором выполнение операций производственного процесса осуществляется в определенной технологической последовательности и с определенным ритмом, без непосредственного участия человека.
Так, автоматом считается такое оборудование, на котором автоматически осуществляется выполнение всех операций технологического процесса по непосредственному воздействию на предметы труда на данном оборудовании, включая ввод этих предметов в рабочую зону, их снятие после обработки и удаление отходов. При этом человек осуществляет только наладку автомата, заполнение предметами труда и необходимыми материалами загрузочных устройств, контроль обработки, смену инструмента и в отдельных случаях удаление отходов за пределы оборудования.
Автоматическим также считается оборудование с программным управлением.
Автоматическая линия представляет собой комплекс основного, вспомогательного и подъемно-транспортного технологического оборудования (выполняющего различные операции), на котором без участия человека, в определенной технологической последовательности, путем автоматического перемещения предмета труда от одного вида оборудования к другому, осуществляется производственный процесс изготовления изделия или полуфабриката, узловой и общей сборки (в части, относящейся к данной линии). При этом человеком выполняются только функции наладки, наблюдения и управления и в отдельных случаях выполняются вручную начальные загрузочные или конечные разгрузочные операции.
К автоматическому оборудованию относятся также оборудование и установки, в которых теплотехнические параметры основных и вспомогательных технологических процессов измеряются и регулируются с помощью специальных приборов и автоматических устройств.
54. В отдельных отраслях народного хозяйства к автоматическим машинам и оборудованию, в частности, относятся:
- в машиностроении и металлообработке: металлорежущие станки-автоматы, кузнечно-прессовые автоматы, автоматическое литейное оборудование, автоматическое оборудование для термической обработки металла, для защитных и декоративных покрытий изделий, автоматы для сварочных и наплавочных работ, для контроля качества и учета продукции и др.;
- в металлургии: обжимные станы (блюминги, слябинги) - если имеется автоматическое управление и регулирование нажимным устройством и главным приводом по программе, а контроль за размерами и температурой прокатываемого металла проводится автоматически с помощью специальных приборов; агломерационные машины - при условии автоматического дозирования материалов, регулирования толщины, поддержания температуры горна, регулирования скорости движения машины и т.д.;
- в нефтеперерабатывающей промышленности: автоматические установки по производству и регенерации серной кислоты, по регенерации отработанных масел и др.;
- в легкой промышленности: автоматические ткацкие станки и др.;
- в мясной и молочной промышленности: автоматы для производства пельменей, котлет, для расфасовки и упаковки животного жира, сливочного масла, плавленого сыра, творога, для изготовления бумажных пакетов и розлива в них молока, для розлива молока в бутылки и укупорки их алюминиевой фольгой и др.;
- в сельском хозяйстве: инкубаторы с автоматическим регулированием всех процессов инкубирования яиц, автоматические системы по регулированию микроклимата в теплицах, светового режима в птичниках, температуры и вентиляции в животноводческих помещениях и птичниках, дождевальные установки с автоматическим регулированием полива и др.;
- в различных отраслях народного хозяйства: электронно-вычислительные, управляющие и аналоговые машины, цифровые вычислительные машины-автоматы; автоматические телефонные станции и телефоны-автоматы; всякого рода торговые автоматы, билетные автоматы на железных дорогах и др.
55. К транспортным средствам во всех отраслях народного хозяйства относятся средства передвижения, предназначенные для перемещения людей и грузов.
К транспортным средствам относятся также магистральные трубопроводы, назначением которых является транспортировка жидких и газообразных веществ от поставщика до места их потребления.
56. К группе "Транспортные средства" относятся:
а) железнодорожный подвижной состав: электровозы, тепловозы, паровозы, мотовозы, мотодрезины, вагоны, платформы, цистерны и др.;
б) подвижной состав водного транспорта морского и речного флота: теплоходы, дизель-электроходы, пароходы, ледоколы, газоходы, буксиры, баржи и барки, паромы, катера, шлюпки, глиссеры, баркасы, лодки, суда служебно-вспомогательные, спасательные, пожарные, пристани плавучие, парусные суда и др.;
в) суда транспортного флота рыбной промышленности: буксиры, катера буксирные, боты, баркасы, шхуны, рефрижераторы транспортные, приемно-транспортные суда, баржи, лихтеры, плашкоуты, кунгасы, паромы речные и др. (суда промыслового флота относятся к подгруппе "Рабочие машины и оборудование");
г) подвижной состав автомобильного транспорта: автомобили грузовые и легковые, прицепы, автосамосвалы, автоцистерны, автобусы, тракторы-тягачи и др.;
д) подвижной состав воздушного транспорта: самолеты, вертолеты;
е) подвижной состав городского электрического транспорта: вагоны метрополитена, трамваи и троллейбусы;
ж) гужевой транспорт: телеги, сани и т.п. (транспортные лошади и другие транспортные животные относятся к группе "Рабочий и продуктивный скот");
з) производственный транспорт: вагонетки, автокары, электрокары, тележки и др. (кроме конвейеров, транспортеров и т.п. механизмов, относящихся к производственному оборудованию); паровозы, вагоны и платформы узкой колеи, мотовозы, шахтные электровозы, мотоциклы и мотороллеры, велосипеды и др.;
и) магистральные транспортные нефтегазопроводы и др. и отводы от них.
57. Инвентарным объектом по группе транспортных средств является каждый отдельный объект с включением всех относящихся к нему приспособлений и принадлежностей.
Например, тепловоз или электровоз, включая экипажную часть, двигатель основной, генератор, вспомогательный двигатель, электрооборудование, тормозное и прочее оборудование;
паровоз, включая экипажную часть, котел, тендер, устройства для подогрева воды в тендерном баке и прочее оборудование;
вагон, включая систему отопления, проводку и арматуру электрического освещения;
теплоход, включая основной и вспомогательный двигатели, электростанцию, радиостанцию, спасательные средства, погрузочно-разгрузочные механизмы, навигационные и измерительные приборы;
автомобиль грузовой, включая запасное колесо (с камерой и покрышкой) и комплект инструментов;
трамвайный вагон (моторный), включая кузов, мотор, тормоза, измерительные приборы и набор инструментов.
58. Инвентарным объектом магистральных трубопроводов является их отрезок в границах установленных участков.
59. К инструментам в различных отраслях народного хозяйства, учитываемым в составе основных фондов, относятся механизированные и немеханизированные орудия труда общего назначения, а также прикрепляемые к машинам предметы, служащие для обработки материалов стоимостью за единицу от 50 рублей и выше со сроком службы более одного года.
К группе таких инструментов относятся: режущие, ударные, давящие и уплотняющие орудия ручного труда, включая ручные механизированные орудия, работающие посредством электроэнергии, сжатого воздуха и т.п. (электродрели, краскопульты, электровибраторы, гайковерты и др.), а также всякого рода приспособления для обработки материалов, производства монтажных работ и т.п. (тиски, патроны, делительные головки, кондукторы, приспособления для установки двигателей и для проворачивания карданного вала на автомобилях и др.).
60. Инвентарными объектами по группе инструментов являются лишь такие предметы, которые не входят в состав того или иного инвентарного объекта (машины, станка, аппарата и т.п.).
61. К производственному инвентарю и принадлежностям в различных отраслях народного хозяйства относятся предметы производственного назначения, которые служат для облегчения производственных операций во время работы (рабочие столы, верстаки, прилавки и т.п.); оборудование, способствующее охране труда (групповые ограждения машин и т.п.); вместилища для хранения жидких и сыпучих тел (баки, лари, чаны, закрома и т.п.); шкафы торговые и стеллажи; инвентарная тара; предметы технического назначения, которые не могут быть отнесены к рабочим машинам (например, рамы светокопировальные и т.п.).
62. К инвентарной таре относятся предметы, которые обслуживают производство в качестве тары длительного использования и являются неразрывно связанными с характером производства (например, бочки в пивоваренной и химической промышленности, фляги в сельском хозяйстве и др.), контейнеры или предметы, которые служат для укладки и временного хранения материалов, перемещения продукции внутри предприятия и т.п. и не являются торговой тарой.
63. Инвентарным объектом по группе производственных принадлежностей могут быть только предметы, имеющие самостоятельное значение и не являющиеся частью какого-либо другого инвентарного объекта.
64. К хозяйственному инвентарю во всех отраслях народного хозяйства относятся предметы конторского и хозяйственного обзаведения: конторская обстановка, переносные барьеры, вешалки, гардеробы, шкафы разные, диваны, столы, кресла, шкафы и ящики несгораемые, гектографы, шапирографы, пишущие машины, множительные и нумеровальные аппараты, переносные юрты, палатки, кровати, ковры, портьеры и другой хозяйственный инвентарь, а также предметы противопожарного назначения - гидропульты, стендеры, лестницы ручные и т.п. (кроме насосов пожарных на автомобильном и конном ходу и механических пожарных лестниц, учитываемых по группе "Машины и оборудование").
65. К группе "Рабочий и продуктивный скот" относятся: рабочий скот - лошади, волы, верблюды, ослы и другие рабочие животные (включая транспортных лошадей и других транспортных животных); продуктивный скот - коровы, быки-производители, буйволы и яки (кроме рабочих), жеребцы-производители и племенные кобылы (нерабочие), кобылы, переведенные на табунное содержание, верблюды-производители и матки (нерабочие), олени - матки и самцы (рогачи), хряки-производители и свиноматки, овцематки, козлы и др.
66. Инвентарным объектом по группе скота является каждое взрослое животное.
67. К группе "Многолетние насаждения" во всех отраслях народного хозяйства относятся все искусственные многолетние насаждения вне зависимости от их возраста:
- плодово-ягодные насаждения всех видов (деревья и кустарники);
- озеленительные и декоративные насаждения на улицах, площадях, в парках, садах, скверах, на территории предприятий, во дворах жилых домов;
- живые изгороди, снегозащитные и полезащитные полосы; насаждения по укреплению песков и берегов рек, овражно-балочные насаждения и т.п.;
- искусственные насаждения ботанических садов и других научно-исследовательских учреждений и учебных заведений для научно-исследовательских целей и другие искусственные многолетние насаждения.
Молодые насаждения всех видов учитываются в основных фондах отдельной группой от насаждений, достигших полного развития, т.е. возраста начала плодоношения, смыкания крон и т.п.
68. Инвентарными объектами по многолетним насаждениям являются: зеленые насаждения каждого парка, сада, сквера, бульвара, улицы, двора, территории предприятия и т.д., независимо от количества, возраста и породы насаждений;
- зеленые насаждения: вдоль улицы, дороги (в границах закрепленного участка), включая индивидуальные ограждения каждого насаждения;
- по полезащитным полосам: зеленые насаждения каждого участка (района) отдельно, независимо от количества, возраста и породы насаждений этих участков (районов).
(без сооружений)
69. К этой группе основных фондов относятся затраты неинвентарного характера (не связанные с созданием сооружений) на культурно-технические мероприятия по поверхностному улучшению земель для сельскохозяйственного пользования, производимые за счет капитальных вложений (планировка земельных участков, корчевка площадей под пашню, очистка полей от камней и валунов, срезание кочек, расчистка зарослей, очистка водоемов и др.).
70. К прочим основным фондам относятся:
- библиотечные фонды (независимо от стоимости отдельных экземпляров книг);
- музейные ценности (независимо от их стоимости), кроме музейных экспонатов (предметов искусства, старины и народного быта и экспонатов научного, исторического и технического значения), которые на основании действующих положений не подлежат бухгалтерскому учету по стоимости;
- экспонаты животного мира в зоопарках и других учреждениях;
- белье, постельные принадлежности, одежда и обувь, учитываемые в составе основных фондов бюджетных учреждений и организаций.
К прочим основным фондам относятся также капитальные затраты в арендованные основные фонды, учитываемые на балансе арендатора.
ПЕРЕЧЕНЬ
МАТЕРИАЛОВ, НЕОБХОДИМЫХ ДЛЯ ПРОВЕДЕНИЯ ПЕРЕОЦЕНКИ
ОСНОВНЫХ ФОНДОВ
1. Инструкция по переоценке и определению износа основных фондов хозрасчетных государственных, кооперативных (включая колхозы) и общественных предприятий и организаций по состоянию на 1 января 1972 г.
2. Ведомости переоценки и определения износа основных фондов по состоянию на 1 января 1972 г. (формы N П-1, П-2, П-3 и П-4).
3. Указания по заполнению хозрасчетными предприятиями и организациями ведомостей переоценки и определения износа основных фондов по состоянию на 1 января 1972 г.
4. Сборники укрупненных показателей восстановительной стоимости зданий и сооружений.
5. Общая часть к сборникам укрупненных показателей восстановительной стоимости зданий и сооружений для переоценки основных фондов по состоянию на 1 января 1972 г.
6. Ценники для переоценки машин, оборудования и транспортных средств.
7. Алфавитно-предметный указатель к сборникам и ценникам для переоценки основных фондов хозрасчетных предприятий и организаций по состоянию на 1 января 1972 г.
8. Формы отчетов об итогах переоценки и определения износа основных фондов и о составе машин и оборудования по состоянию на 1 января 1972 г.
9. Указания о порядке составления и представления хозрасчетными предприятиями и организациями (включая колхозы) отчетов об итогах переоценки и определения износа основных фондов и составе машин и оборудования по состоянию на 1 января 1972 г.
__________________________
(предприятие, организация)
Утверждаю
__________________________________
(подпись руководителя предприятия,
организации)
"__" _____________________ 1972 г.
от "__" ____________ 1972 г.
О РЕЗУЛЬТАТАХ ПЕРЕОЦЕНКИ
И ОПРЕДЕЛЕНИЯ ИЗНОСА ОСНОВНЫХ ФОНДОВ
НА 1 ЯНВАРЯ 1972 Г.
Комиссия в составе председателя _________________________________,
(должность, фамилия, и.о.)
членов комиссии __________________________________________________
(фамилия, и.о.)
_________________________________________________________________,
действовавшая на основании приказа от _______________ N _________,
произвела переоценку и определение износа основных фондов
на __________________________________________________ по состоянию
(предприятие, организация)
на 1 января 1972 г. и установила следующее:
I. Результаты переоценки и определения износа
основных фондов
(в тыс. рублей) | ||||||||
N п/п | Виды основных фондов | Первоначальная (балансовая) стоимость основных фондов до переоценки | Восстановительная стоимость основных фондов после переоценки | Результаты переоценки | Общий результат переоценки в процентах (+, -) | Физический износ основных фондов, установленный при переоценке | ||
дооценка (+) | уценка (-) | |||||||
в денежном выражении | в процентах | |||||||
А | Б | 1 | 2 | 3 | 4 | 5 | 6 | 7 |
1 | Здания | |||||||
2 | Сооружения | |||||||
3 | Передаточные устройства | |||||||
4 | Силовые машины и оборудование | |||||||
5 | Рабочие машины и оборудование | |||||||
6 | Измерительные и регулирующие приборы и устройства и лабораторное оборудование | |||||||
7 | Вычислительная техника | |||||||
8 | Прочие машины и оборудование | |||||||
из всех машин и оборудования, в том числе автоматические | ||||||||
9 | Транспортные средства | |||||||
10 | Инструмент | |||||||
11 | Производственный инвентарь и принадлежности | |||||||
12 | Хозяйственный инвентарь | |||||||
13 | Взрослый рабочий и продуктивный скот (включая и мелкий) | X | X | |||||
в том числе рабочий скот, по которому начисляется амортизация | ||||||||
14 | Многолетние насаждения | |||||||
15 | Капитальные вложения по улучшению земель (без сооружений) | |||||||
16 | Прочие основные фонды | |||||||
Всего | ||||||||
II. При инвентаризации основных фондов выявлены:
а) недостачи основных фондов на сумму ______________ тыс. руб.
б) излишки основных фондов на сумму ________________ тыс. руб.
Ведомость выявленных недостач и излишков основных фондов прилагается.
III. Указанные в акте недостачи и излишки основных фондов рассмотрены центральной комиссией по переоценке на своих заседаниях и оформлены соответствующими решениями. По состоянию на 1 января 1972 г. все недостачи основных фондов списаны на соответственные балансовые счета, а излишки оприходованы по счету основных фондов.
IV. К настоящему акту прилагается следующая документация по переоценке основных фондов:
а) ___________________________________________________________
б) ___________________________________________________________
в) ___________________________________________________________
Председатель комиссии по переоценке
Члены комиссии:
к акту о результатах
переоценки и определения
износа основных фондов
на 1 января 1972 года
N по ведомости | Инвентарный номер | Наименование инвентарных объектов | Восстановительная стоимость (руб.) |
(недостачи)
Инвентарный номер | Наименование инвентарных объектов | Первоначальная (балансовая) стоимость (руб.) |
СБОРНИКОВ УКРУПНЕННЫХ ПОКАЗАТЕЛЕЙ
ВОССТАНОВИТЕЛЬНОЙ СТОИМОСТИ ЗДАНИЙ И СООРУЖЕНИЙ
И ЦЕННИКОВ ДЛЯ ПЕРЕОЦЕНКИ МАШИН, ОБОРУДОВАНИЯ
И ТРАНСПОРТНЫХ СРЕДСТВ
СБОРНИКОВ ДЛЯ ПЕРЕОЦЕНКИ ЗДАНИЙ И СООРУЖЕНИЙ
N сборника | Наименование сборника |
1 | 2 |
1 | Здания и сооружения черной металлургии |
2 | Здания и сооружения цветной металлургии |
3 | Здания и сооружения угольной и сланцевой промышленности: Том 1. Подземные горные выработки Том 2. Индивидуальные комплексы надземных зданий и сооружений |
4 | Здания и сооружения нефтяной промышленности |
5 | Здания и сооружения электрических станций, электрических тепловых сетей |
6 | Здания и сооружения химической промышленности |
7 | Здания и сооружения машиностроительной промышленности |
8 | Здания и сооружения промышленности строительных материалов |
9 | Здания и сооружения лесной, бумажной, деревообрабатывающей и лесохимической промышленности |
10 | Здания и сооружения пищевой промышленности |
11 | Здания и сооружения мясной и молочной промышленности |
12 | Здания и сооружения рыбной промышленности |
13 | Здания и сооружения зернохранилищ и предприятий мукомольной промышленности |
14 | Здания и сооружения легкой и текстильной промышленности |
15 | Здания и сооружения кинополиграфической промышленности |
16 | Здания и сооружения торфяной промышленности |
17 | Здания и сооружения медицинской промышленности |
18 | Здания, имеющиеся во многих отраслях народного хозяйства |
18ПД | Передвижные домики, имеющиеся во многих отраслях промышленности |
19 | Сооружения, имеющиеся во многих отраслях народного хозяйства |
20 | Морские и речные, портовые, судоходные и судостроительные сооружения и здания |
21 | Здания и сооружения железнодорожного транспорта |
22 | Здания и сооружения метрополитена |
23 | Здания и сооружения автомобильного транспорта и автомобильных дорог |
24 | Здания и сооружения аэропортов гражданского воздушного флота |
25 | Здания и сооружения связи |
26 | Здания и сооружения в совхозах, колхозах, межколхозных и других сельскохозяйственных предприятиях и организациях: Том 1. Здания и сооружения производственного назначения Том 2. Жилые, культурно-бытовые и административно-хозяйственные здания Том 3. Здания и сооружения сельской электрификации и связи |
27 | Здания и сооружения внешнего водоснабжения и канализации |
28 | Жилые, общественные и коммунальные здания и здания бытового обслуживания |
29 | Здания и сооружения газовой промышленности, магистральных газопроводов и городского газового хозяйства |
30 | Здания и сооружения городского электротранспорта |
31 | Здания здравоохранения |
32 | Здания учебных заведений и детских садов |
33 | Здания и сооружения торговых предприятий |
34 | Здания и сооружения зрелищных предприятий |
35 | Здания и сооружения спортивного назначения |
36 | Здания и сооружения потребительской кооперации |
37 | Водохозяйственные сооружения |
38 | Общая часть к сборникам |
ЦЕННИКОВ ДЛЯ ПЕРЕОЦЕНКИ МАШИН, ОБОРУДОВАНИЯ
И ТРАНСПОРТНЫХ СРЕДСТВ
N ценника | Наименование ценника |
1 | 2 |
1 | Электрические машины (электродвигатели, генераторы и преобразователи) |
2 | Аккумуляторные элементы стационарных батарей и низковольтная электрическая аппаратура (комплектные устройства) |
3 | Высоковольтная аппаратура и изделия силовой преобразовательной техники |
4 | Электросварочное оборудование |
5 | Электропечи |
6 | Автогенное оборудование |
7 | Насосы всех типов |
8 | Компрессорное оборудование |
9 | Холодильное оборудование |
10 | Вентиляторы общего назначения, кондиционеры центральные и местные |
11 | Металлорежущие станки и автоматические линии |
12 | Кузнечно-прессовые машины |
13 | Литейное оборудование |
14 | Специализированное оборудование цехов лакокрасочных покрытий |
15 | Специализированное оборудование цехов металлопокрытий |
16 | Подъемно-транспортное оборудование, грузоподъемные и транспортирующие машины |
17 | Весы и весовое оборудование |
18 | Электроизмерительные приборы общего назначения |
19 | Приборы контроля и регулирования теплоэнергетических процессов |
20 | Промышленные рентгеновские аппараты и приборы дефектоскопии |
21 | Испытательные машины и приборы |
22 | Средства вычислительной техники |
23 | Строительные и дорожные машины |
24 | Дробильно-размольное оборудование |
25 | Дизели стационарные, дизель-генераторы, газомотокомпрессоры, двигатели карбюраторные и тракторы, применяемые в леспромхозах и на других промышленных предприятиях |
26 | Оборудование тепловых электростанций мощностью от 4 тыс. кВт и выше |
27 | Оборудование тепловых электростанций мощностью до 4 тыс. кВт (включая дизельные и локомобильные) |
28 | Оборудование промышленных гидроэлектростанций |
29 | Оборудование сельских гидроэлектростанций и дизельных электростанций |
30 | Паровые котлы малой производительности, паросиловые установки и локомобили |
31 | Специализированное оборудование электроподстанций |
32 | Специализированное оборудование нефтедобывающей промышленности (буровое и эксплуатационное) |
33 | Специализированное оборудование по производству нефтяных и нефтехимических продуктов и синтетических моющих средств |
34 | Специализированное оборудование газобензиновых и гелиевых заводов |
35 | Специализированное оборудование газовых и конденсатных промыслов, подземных хранилищ газа, станций подземной газификации угля, кустовых баз сжиженного газа, газонаполнительных и газораздаточных станций |
36 | Специализированные машины и оборудование угольной и горнорудной промышленности |
37 | Специализированное оборудование предприятий торфяной промышленности |
38 | Специализированное оборудование агломерационных фабрик и фабрик окатышей |
39 | Специализированное оборудование доменных, сталеплавильных, прокатных, трубопрокатных, прямого получения металла, ферросплавных и труболитейных цехов предприятий черной металлургии |
40 | Специализированное оборудование нагревательных и термических агрегатов прокатных и трубопрокатных цехов, установки для производства защитного газа и оборудования мартеновских печей |
41 | Специализированное оборудование предприятий коксохимической промышленности |
42 | Специализированное оборудование заводов огнеупорной промышленности |
43 | Специализированное оборудование предприятий по производству метизов |
44 | Специализированное оборудование предприятий по обогащению и механической обработке полезных ископаемых цветной и черной металлургии |
45 | Специализированное оборудование предприятий свинцово-цинковой, медной, никелевой, кобальтовой, ртутной, вольфрамо-молибденовой, сурьмяной и оловянной промышленности и заводов по обработке цветных металлов |
46 | Специализированное оборудование золото-платиновой и алмазодобывающей промышленности |
47 | Специализированное оборудование предприятий алюминиевой, электродной, титаномагниевой, редкометаллической и полупроводниковой промышленности, по производству твердых сплавов, тугоплавких и жаропрочных металлов |
48 | Специализированное химическое оборудование общего назначения |
49 | Специализированное газоочистное оборудование |
50 | Специализированное оборудование химической промышленности |
51 | Специализированное оборудование заводов граммофонных пластинок |
52 | Технологическое оборудование по производству синтетического каучука и органического синтеза |
53 | Специализированное оборудование сажевой промышленности |
54 | Технологическое оборудование шинной промышленности, промышленности резинотехнических и асбестотехнических изделий и резиновой обуви |
55 | Специализированное оборудование электротехнической промышленности |
56 | Специализированное оборудование кабельной промышленности |
57 | Специализированное оборудование часовой промышленности |
58 | Специализированное оборудование для производства санитарной техники, отопительных котлов и агрегатов |
59 | Специализированное оборудование судостроительной промышленности |
60 | Специализированное оборудование и приборы радиопромышленности |
61 | Специализированное технологическое, контрольно-измерительное и испытательное оборудование для производства изделий электронной техники |
62 | Специализированное оборудование по ремонту тракторов и сельскохозяйственных машин |
63 | Специализированное оборудование лесной промышленности, деревообрабатывающей промышленности и обозного производства |
64 | Специализированное оборудование целлюлозно-бумажной промышленности (включая оборудование по производству изделий из картона) |
65 | Специализированное оборудование гидролизной и сульфатно-спиртовой промышленности |
66 | Специализированное оборудование лесохимической промышленности |
67 | Специализированное оборудование для производства цемента и нерудных материалов (в том числе камнеобрабатывающих предприятий) |
68 | Специализированное оборудование для производства асбестоцементных изделий, асбеста, слюды, каолина, талька, графита и асфальта |
69 | Специализированное оборудование для производства мягкой кровли и полимерных материалов |
70 | Специализированное оборудование по производству сборного железобетона |
71 | Специализированное оборудование для производства строительной керамики, гипса, извести, кирпича, шлакобетонных блоков, изделий из ячеистых бетонов и продукции фарфоро-фаянсовой промышленности |
72 | Специализированное оборудование для производства строительного и технического стекла |
73 | Специализированное оборудование для производства сортовой, тарной и парфюмерной посуды |
74 | Специализированное оборудование хлопкоочистительной и пенько-джутовой промышленности |
75 | Специализированное оборудование хлопчатобумажной, шерстяной и шелковой промышленности, первичной обработки шерсти, нетканых и вспомогательных материалов: Том 1. Оборудование хлопчатобумажной промышленности и нетканых материалов Том 2. Оборудование шерстяной промышленности и первичной обработки шерсти Том 3. Оборудование шелковой промышленности и вспомогательных материалов |
76 | Специализированное оборудование льняной промышленности, первичной обработки лубяных волокон и сетей вязального производства |
77 | Специализированное оборудование трикотажной и текстильно-галантерейной промышленности |
78 | Специализированное оборудование швейной промышленности |
79 | Специализированное оборудование промышленности кожевенной, обувной, кожгалантерейной, меховой и овчинно-шубной, валяльно-войлочной, шорно-седельной, искусственных кож и пленочных материалов |
80 | Специализированное оборудование сахарной промышленности |
81 | Специализированное оборудование хлебопекарной, кондитерской и макаронной промышленности |
82 | Специализированное оборудование консервной, овощесушильной и пищеконцентратной промышленности |
83 | Специализированное оборудование масло-жировой и парфюмерно-косметической промышленности |
84 | Специализированное оборудование спиртовой, ликеро-водочной, винодельческой, пивоваренной промышленности и промышленности безалкогольных напитков |
85 | Специализированное оборудование дрожжевой и крахмало-паточной промышленности |
86 | Специализированное оборудование соляной промышленности |
87 | Специализированное оборудование чайной и табачной промышленности |
88 | Специализированное оборудование мясной промышленности |
89 | Специализированное оборудование молочной промышленности |
90 | Специализированное оборудование рыбной промышленности |
91 | Суда флота рыбной промышленности и рыболовецких колхозов |
92 | Специализированное оборудование мельниц, крупозаводов, комбикормовых заводов и элеваторно-складского хозяйства |
93 | Специализированное оборудование химико-фармацевтической промышленности |
94 | Специализированное оборудование полиграфической промышленности |
95 | Специализированное оборудование художественных промыслов |
96 | Специализированное оборудование для производства музыкальных инструментов |
97 | Специализированное оборудование для производства детских игрушек |
98 | Контрольно-измерительные приборы и специализированное оборудование кинофотопромышленности, кинопроекционное оборудование (специализированное оборудование копировальных фабрик, киностудий, фотоцехов, фотоателье) |
99 | Путевые и строительные машины железнодорожного транспорта |
100 | Подвижной состав железнодорожного транспорта |
101 | Специализированное оборудование железнодорожного транспорта |
102 | Оборудование сигнализации, централизации и блокировок на железнодорожном транспорте |
103 | Речные суда |
104 | Специализированное оборудование речных портов, судовые механизмы и оборудование |
105 | Оборудование судоходной обстановки и подводно-техническое оборудование речного транспорта |
106 | Оборудование слипов и эллингов речного флота |
110 | Автомобили и автобусы всех видов, автоприцепы и мотороллеры |
111 | Специализированное автогаражное и авторемонтное оборудование |
112 | Подвижной состав городского электрического транспорта (трамваи и троллейбусы) |
113 | Специализированное оборудование и подвижной состав метрополитенов |
115 | Специализированное оборудование магистральных газопроводов и нефтепродуктопроводов, компрессорных и газораспределительных станций, насосных и наливных станций |
116 | Специализированное оборудование предприятий связи, радио и телевидения |
117 | Специализированное оборудование торговли и общественного питания |
118 | Специализированное оборудование холодильников и заводов сухого льда |
119 | Специализированное оборудование прачечных, фабрик химчистки и машины городского хозяйства |
120 | Пожарные автомобили и противопожарное оборудование |
121 | Театрально-механическое, сценическое и осветительное оборудование |
122 | Специализированное геологоразведочное оборудование и приборы |
ПО ЗАПОЛНЕНИЮ ХОЗРАСЧЕТНЫМИ ПРЕДПРИЯТИЯМИ
И ОРГАНИЗАЦИЯМИ ВЕДОМОСТЕЙ ПЕРЕОЦЕНКИ И ОПРЕДЕЛЕНИЯ
ИЗНОСА ОСНОВНЫХ ФОНДОВ ПО СОСТОЯНИЮ
НА 1 ЯНВАРЯ 1972 Г.
1. Ведомость переоценки является основным первичным документом, в который на хозрасчетных предприятиях и в организациях заносятся данные переоценки и определения износа основных фондов по состоянию на 1 января 1972 г. Предусматриваются следующие формы ведомостей:
форма N П-1 "Ведомость переоценки и определения износа зданий по состоянию на 1 января 1972 г.";
форма N П-2 "Ведомость переоценки и определения износа сооружений и передаточных устройств по состоянию на 1 января 1972 г.";
форма N П-3 "Ведомость переоценки и определения износа машин, оборудования и транспортных средств по состоянию на 1 января 1972 г.";
форма N П-4 "Ведомость для основных фондов, не подлежащих переоценке, по состоянию на 1 января 1972 г.".
2. Ведомости переоценки по формам N П-1, П-2, П-3 и П-4 составляют все хозрасчетные предприятия и организации (кроме сельскохозяйственных) на основные фонды, числящиеся на балансе основной деятельности предприятия (организации) и на балансе капитального строительства, если оно выделено на самостоятельный баланс.
Колхозы, совхозы и другие сельскохозяйственные предприятия и организации заполняют ведомости переоценки по формам N П-1 и П-2. Ведомости переоценки по формам N П-3 и П-4 этими организациями (кроме рыболовецких колхозов) не заполняются. Рыболовецкие колхозы заполняют только ведомость переоценки по форме N П-3 в части рыбопромыслового флота.
3. Ведомости переоценки заполняются на основании следующих документов:
а) инвентаризационных описей основных фондов инвентаризации, проведенной перед составлением годового бухгалтерского отчета и баланса за 1971 г.;
б) инвентарных карточек (книг) учета основных средств;
в) карточек учета движения основных средств и ведомостей учета поступления и выбытия объектов основных фондов за период с момента инвентаризации по 31 декабря 1971 г.;
г) технических паспортов или другой технической документации на каждый объект основных фондов;
д) вспомогательных таблиц для определения восстановительной стоимости и износа инвентарных объектов основных фондов.
4. Заполнение ведомостей следует начинать по окончании инвентаризации основных фондов.
5. Переоценка и определение износа основных фондов проводятся пообъектно. В связи с этим во всех ведомостях переоценки записи должны быть произведены отдельно по каждому инвентарному объекту, независимо от того, учтен ли он в инвентарной карточке пообъектного учета основных средств (типовые формы N ОС-6, ОС-7 и ОС-8), или в инвентарной карточке группового учета основных средств (типовая форма N ОС-9), или в инвентарных книгах.
Групповые записи в ведомостях переоценки допускаются только в форме N П-4 в отношении одноименных объектов, которые не переоцениваются, а остаются в оценке по первоначальной (балансовой) стоимости.
6. Ведомости переоценки по соответствующей форме составляются на каждую группу основных фондов, на которую имеется особая форма отчета об итогах переоценки. Так, отдельные ведомости составляются на все здания, кроме жилых; на жилые здания; сооружения; передаточные устройства; силовое оборудование; на каждую группу специализированного оборудования, на которую имеется особая форма отчета об итогах переоценки; на измерительные и регулирующие приборы; вычислительную технику; транспортные средства и т.д.
7. В каждой ведомости переоценки объекты основных фондов записываются в следующей последовательности: сначала заносятся объекты, относящиеся к основной деятельности предприятия (организации), в порядке возрастания шифров, в соответствии с шифрами в отчетах об итогах переоценки по данной группе основных фондов. После каждого шифра оставляется строка для подведения итогов по данному шифру.
По окончании записи объектов основных фондов, относящихся к основной деятельности, подводятся общие итоги по графам, содержащим данные о стоимости основных фондов и физическом износе в рублях.
Затем производится запись объектов основных фондов подсобных организаций (хозяйств).
Объекты основных фондов, относящиеся к подсобным организациям (хозяйствам) одной отрасли народного хозяйства, записываются подряд и располагаются в ведомости переоценки в порядке возрастания шифров инвентарных объектов. По группам основных фондов, имеющим один шифр, подводятся итоги по тем же графам, что и по основным фондам основной деятельности. По основным фондам каждой подсобной организации (хозяйства) подводится общий итог.
Группировка основных фондов подсобных организаций производится по тем отраслям народного хозяйства, которые выделяются в разделе II "Основные фонды предприятий (организаций) по отраслям народного хозяйства" формы N 1 отчета об итогах переоценки, в соответствии с "Указаниями о порядке составления и представления хозрасчетными предприятиями, организациями (включая колхозы) отчетов об итогах переоценки, определении износа основных фондов и о составе машин и оборудования по состоянию на 1 января 1972 г." <*>.
--------------------------------
<*> Далее эти указания именуются "Указания к составлению отчетов о переоценке".
8. Перед составлением ведомостей переоценки рекомендуется предварительно произвести группировку инвентарных карточек пообъектного учета основных фондов (если первичный учет основных фондов ведется на инвентарных карточках). Для этого нужно все инвентарные карточки разложить по видам основных фондов (здания, сооружения, передаточные устройства, машины, оборудование, инструмент и т.п.).
В пределах каждого вида основных фондов инвентарные карточки должны быть разложены на группы по шифрам, предусмотренным в формах отчетов, в порядке возрастания шифров. После этого в левом верхнем углу карточек проставляется цветным карандашом шифр инвентарного объекта.
Для группировки машин, оборудования и транспортных средств по возрастному составу все инвентарные карточки, в пределах одного шифра, раскладываются по годам выпуска оборудования, а в левом углу карточки рядом с шифром инвентарного объекта цветным карандашом (другого цвета) проставляется шифр возрастной группы.
Если предприятие (организация) ведет учет основных фондов не в карточках, а в инвентарных ведомостях (книгах), следует произвести предварительно шифровку (шифров инвентарного объекта и возрастной группы) пообъектных записей в инвентарных ведомостях (книгах) и при занесении данных по каждому объекту в ведомость переоценки сохранить указанный выше порядок записи.
9. В титульной части каждой ведомости переоценки должно быть указано следующее:
- полное наименование предприятия (организации);
- фамилии и инициалы председателя и членов комиссии по переоценке, дата и номер приказа, которым назначена эта комиссия;
- дата начала и конца работы по заполнению данной ведомости переоценки.
В верхнем правом углу ведомости имеется несколько свободных клеток. В последней клетке проставляется номер формы отчета об итогах переоценки, в которую должны быть перенесены итоговые данные ведомости. Остальные клетки могут быть использованы для различных отметок при составлении ведомости (N цеха, отделения и т.д.).
Если для записи объектов основных фондов, на которые составляется отдельная ведомость переоценки, используется несколько листов ведомостей, то титульная часть ведомости переоценки заполняется только на первом листе, а подписывается ведомость на последнем листе. В этом случае листы ведомостей переоценки нумеруются и номер проставляется в правом верхнем углу лицевой стороны ведомости.
10. В графе А записываются порядковые номера инвентарных объектов, начиная с первого. Конечный порядковый номер в ведомости переоценки должен показывать число занесенных в ведомость инвентарных объектов.
По объектам, которые в соответствии с действующим порядком учитываются в инвентарных карточках группового учета основных средств или соответственно в инвентарных книгах группами, порядковые номера записываются через тире по количеству объектов. Например, требуется записать 6 шкафов и 12 канцелярских столов, последний порядковый номер был 56, тогда записываются порядковые номера по шкафам 57 - 62 и канцелярским столам 63 - 74.
11. В графе Б по каждому объекту записывается инвентарный номер, присвоенный ему при инвентаризации и зарегистрированный в составленной на него инвентарной карточке (книге, ведомости) учета основных средств. По объектам, учитываемым в групповом порядке, записываются все инвентарные номера, зарегистрированные в инвентарной карточке группового учета основных средств, инвентарной книге или ведомости. Если эти номера присвоены в последовательном порядке для всей группы, то запись их может быть сделана, как указано выше, для порядковых номеров, т.е. через тире.
В случае, когда объекту инвентарный номер не присваивается, в графе Б ставится прочерк, а в графе В записывается подробное название и местонахождение объекта, например: "Железнодорожный мост через реку Волгу под Куйбышевым" или "Дом жилой кирпичный двухэтажный по ул. Грибоедова, 17" и т.п.
12. В графе В записывается на основании данных технической документации полное наименование инвентарного объекта, соответствующее его основному назначению.
Если объект был подвергнут восстановлению, реконструкции, расширению или переоборудованию и вследствие этого изменилось его основное назначение, то такой объект записывается в ведомость под наименованием, соответствующим новому назначению.
Если же объект не был подвергнут переоборудованию, но используется по другому назначению, он должен быть записан в ведомость переоценки и оценен по своему первоначальному назначению с указанием фактического использования. Например, дом жилой, используемый под контору, должен быть записан в ведомость так: "Дом жилой каменный двухэтажный используется под контору". Переоцениваться он будет как жилой дом, а в отчете об итогах переоценки и определения износа основных фондов должен быть показан и зашифрован как административное здание.
В ведомостях переоценки по формам N П-1 и П-2 местонахождение отдельно расположенных объектов записывается в графе В вслед за их наименованием. При групповом расположении объектов их местонахождение записывается один раз по первому объекту, а затем ставятся кавычки.
13. В графе Г записываются данные о технической характеристике каждого объекта, необходимые для определения его восстановительной стоимости и износа. Данные технической характеристики берутся из инвентарных карточек, технических паспортов и других бухгалтерских и технических документов и сопоставляются с показателями соответствующих позиций сборников и ценников.
При этом следует проверить, совпадают ли данные технической характеристики, взятые из бухгалтерских и технических документов, фактическому техническому состоянию инвентарного объекта на дату переоценки, а также соответствуют ли данные технической характеристики инвентарных объектов соответствующей технической характеристике данного объекта по сборнику или ценнику.
14. В графе Е ведомостей переоценки по формам N П-1 и П-2 и в графе К ведомости по форме N П-3 записывается по каждому объекту год ввода в эксплуатацию.
В ведомости переоценки по форме N П-4 в графе Е по защитным и декоративным насаждениям указывается год посадки; по плодово-ягодным насаждениям запись производится дробью: в числителе - год посадки, а в знаменателе - год ввода в эксплуатацию (год наступления возраста плодоношения).
15. Во всех ведомостях переоценки в графе "шифр инвентарного объекта" (в ведомости N П-1 графа Д; N П-2 графа Д; N П-3 графа Е; N П-4 графа Д) записывается шифр согласно шифрам, приведенным в соответствующих формах отчетов об итогах переоценки. Эти шифры должны обеспечить правильную группировку объектов основных фондов для составления отчетов о переоценке.
16. В ведомостях переоценки по формам N П-1, П-2 и П-3 в графах "дооценка" (форма N П-1 графа 9, форма N П-2 графа 7 и форма N П-3 графа 6) и "уценка" (соответственно графы 10, 8 и 7) записи производятся по каждому объекту. Если восстановительная стоимость (в форме N П-1 графа 8, в форме N П-2 графа 6 и в форме N П-3 графа 5) выше первоначальной (балансовой) стоимости (соответственно графы 4, 2, 2), разница записывается в графе "дооценка", когда первоначальная (балансовая) стоимость превышает восстановительную стоимость, разница записывается в графе "уценка".
Итоги по графам "дооценка" и "уценка" подсчитываются прямым счетом: сумма дооценки и сумма уценки отдельно. Итог по восстановительной стоимости должен равняться итогу по первоначальной (балансовой) стоимости плюс итог дооценки и минус итог уценки.
В ведомостях переоценки по формам N П-1, П-2 и П-3 по объектам основных фондов, не подлежащим переоценке, в графе "восстановительная стоимость после переоценки на 01.01.1972" повторяются данные графы "первоначальная (балансовая) стоимость до переоценки на 01.01.1972".
В случае, когда объект не числился в учете и после инвентаризации был оценен по восстановительной стоимости, эта стоимость записывается в соответствующих графах как первоначальная и одновременно как восстановительная.
В тех случаях, когда восстановительная стоимость равна первоначальной стоимости, в графах "уценка" и "дооценка" ставится прочерк.
17. В графе "Физический износ в процентах" по каждому объекту или по группе объектов записывается в целых числах без десятичных знаков процент износа, установленный в соответствии с "Инструкцией по переоценке и определению износа основных фондов хозрасчетных государственных, кооперативных (включая колхозы) и общественных предприятий и организаций по состоянию на 1 января 1972 г.".
В графе "Физический износ в рублях" записывается по каждому объекту износ в рублях, получаемый умножением восстановительной стоимости на процент износа и делением полученного произведения на 100.
В форме N П-4 в графе 5 записывается физический износ в рублях, получаемый умножением первого начальной (балансовой) стоимости на процент износа и делением полученного произведения на 100.
по форме N П-1
18. Данные по зданиям должны записываться в ведомость переоценки в соответствии с группировкой зданий, приведенной в формах N 2 и 3 отчетов об итогах переоценки.
19. Все здания (кроме жилых) распределяются на здания, относящиеся к основной деятельности предприятия (организации), и здания подсобных организаций (хозяйств). По зданиям основной деятельности сначала записываются основные здания, по которым в графу Г "Техническая характеристика" должны быть занесены данные, характеризующие их капитальность, в соответствии с группировкой формы N 2 отчета об итогах переоценки. Затем записываются данные по прочим зданиям основной деятельности. Отнесение зданий основной деятельности к основным и прочим производится в соответствии с указаниями к составлению отчетов об итогах переоценки.
20. При заполнении ведомости переоценки на жилые здания следует разгруппировать эти здания по трем признакам в соответствии с формой N 3 отчета об итогах переоценки: на группы по капитальности, этажности и по видам благоустройства. В связи с этим в графе Г "Техническая характеристика" должны быть выделены все признаки, необходимые для группировки жилых зданий на указанные группы.
21. В тех случаях, когда часть здания сдается в аренду, стоимость помещения, сданного в аренду, должна быть выделена в ведомости переоценки. Запись в ведомости в этом случае производится следующим образом: сначала все графы ведомости заполняются данными по всему зданию в целом. Затем в следующей строке ведомости в графе Б пишется "в том числе"; в графе В записывается наименование арендуемого помещения, например: магазин, ресторан, кафе, ателье и т.п.; в графе 1 показывается объем арендуемого помещения; в графе 2 - общая площадь такого помещения; в графе 7 - оценочная стоимость 1 куб. м, по которой определяется восстановительная стоимость арендуемого помещения; в графе 8 - восстановительная стоимость арендуемого помещения. В остальных графах (А, Б, Г, Е, 3, 4, 5, 6, 9, 10, 11, 12) ведомости переоценки по этой строке ставится прочерк.
В тех случаях, когда в здании имеется несколько арендуемых помещений, подлежащих выделению в ведомостях переоценки и в отчетах об итогах переоценки, запись соответствующих данных производится по каждому помещению отдельно в порядке, изложенном выше.
Порядок переоценки помещений, сданных в аренду, методика определения их объема изложены в "Общей части к сборникам укрупненных показателей восстановительной стоимости зданий и сооружений для переоценки основных фондов".
22. В графе 1 записывается строительный объем здания по наружному обмеру, который определяется в соответствии с правилами, изложенными в "Общей части к сборникам укрупненных показателей восстановительной стоимости зданий и сооружений для переоценки основных фондов". До заполнения ведомости переоценки необходимо проверить, не подвергалось ли здание перестройке, надстройке и другим изменениям. В случае изменения объема здания по указанным причинам строительный объем его должен быть определен путем обмера в натуре.
23. В графе 2 записывается общая площадь помещений здания по внутреннему обмеру как сумма площадей всех его помещений, исключая при этом площади перегородок, колонн, отопительных печей, тамбуров, чуланов, лестниц, сеней, холодных уборных и других холодных помещений в строении и т.п. При отсутствии данных в технической документации общая площадь здания определяется путем обмера в натуре.
По жилым зданиям общей (полезной) площадью считается площадь всех жилых комнат и площадь вспомогательных помещений, имеющихся в жилом строении: кухонь, коридоров, ванных комнат, уборных, кладовых, а также площадь холодных мансард, мезонинов и застекленных террас (веранд), не приспособленных для постоянного проживания.
24. В графе 3 записывается жилая площадь, в состав которой входит площадь всех жилых комнат, включая жилые комнаты в общежитиях всех типов; спальных комнат; комнат для отдыха (красных уголков) в общежитиях; жилых комнат (квартир) в нежилых строениях и помещениях (например, жилая квартира в производственном помещении и т.п.); жилых комнат в гостиницах, занимаемых постоянными жильцами; площадь жилых комнат, одновременно являющихся кухней, а также площадь мансард, мезонинов, утепленных и застекленных террас (веранд), оборудованных для постоянного проживания.
Жилой комнатой считается часть жилой квартиры, отделенная от других частей стенами или постоянными перегородками. В число жилых комнат не включаются: кухни, коридоры, ванные комнаты, уборные, кладовые и другие вспомогательные помещения в квартире.
25. В графе 5 записывается номер сборника укрупненных показателей восстановительной стоимости зданий и сооружений для переоценки основных фондов, а в графе 6 - номер оценочной таблицы этого сборника, примененный для переоценки данного здания.
26. В графе 7 по каждому зданию записывается оценочная стоимость 1 куб. м строительного объема. Эта стоимость определяется на основании оценочных таблиц сборников с внесением в случае необходимости соответствующих поправок. Порядок определения укрупненного показателя для переоценки здания изложен в общей части к сборникам и в технической части каждого сборника.
В отдельных случаях укрупненный показатель для переоценки здания исчислен в расчете на 1 кв. м общей площади, тогда в гр. 7 записывается оценочная стоимость 1 кв. м общей площади со всеми необходимыми поправками.
27. В графе 8 записывается восстановительная стоимость каждого здания, полученная путем умножения его строительного объема (графа 1) или общей площади (графа 2) на оценочную стоимость этих показателей (графа 7).
по форме N П-2
28. Ведомость переоценки по форме N П-2 используется для оформления данных о переоценке и определении износа сооружений и передаточных устройств по состоянию на 1 января 1972 г.
29. В графе 1 записываются данные об укрупненном показателе, необходимом для определения восстановительной стоимости объекта, взятом из соответствующего сборника укрупненных показателей восстановительной стоимости зданий и сооружений для переоценки основных фондов. При этом в графе Ж записывается единица измерения укрупненного показателя (куб. м, тонна, кв. м и т.д.), а в графе 1 - величина объекта в этих единицах измерения. Например, для сети водопровода из чугунных труб длиной 250 м в графе Ж записывается принятая единица измерения - метр, а в графе 1 - протяженность сети водопровода - 250.
30. В графе 2 по каждому объекту записывается его первоначальная (балансовая) стоимость до переоценки на 1 января 1972 г.
31. В графе 3 записывается номер сборника укрупненных показателей восстановительной стоимости зданий и сооружений для переоценки основных фондов, а в графе 4 - номер оценочной таблицы этого сборника, примененной для переоценки данного объекта.
32. В графе 5 записывается оценочная стоимость единицы объема, вместимости, площади, протяженности и т.п. по таблице сборника со всеми поправками к ней.
В отдельных случаях в сборниках приведена оценочная стоимость объекта в целом, тогда в графе Ж записывается "штука", а в графе 1 проставляется цифра 1.
33. В графе 6 записывается восстановительная стоимость каждого объекта после переоценки. Эта стоимость должна равняться произведению данных графы 1 на данные графы 5.
по форме N П-3
34. Ведомость переоценки заполняется отдельно на каждую группу машин, оборудования и транспортных средств, по которой имеется особая форма отчета об итогах переоценки основных фондов.
Запись объектов основных фондов производится в порядке возрастания шифров, указанных в графе А каждой формы отчета об итогах переоценки. Эти шифры проставляются в графе Е ведомости переоценки.
35. Записи инвентарных объектов оборудования в ведомость переоценки в пределах каждого шифра производятся в следующем порядке:
а) в ведомостях переоценки, составляемых на силовые машины, на все виды рабочих машин и оборудования и на вычислительную технику в связи с тем, что эти виды основных фондов в формах отчетов об итогах переоценки предусматривается группировать по возрасту, по каждому шифру сначала записывается оборудование более ранних лет выпуска, а затем более поздних. Например, на заводе имеется 8 станков одной группы, имеющих один шифр инвентарного объекта в соответствии с шифрами, указанными в соответствующей форме отчета об итогах переоценки. Из них 2 станка - 1959 г., 3 станка - 1964 г., 1 станок - 1966 г. и 2 станка - 1968 г. выпуска.
В ведомость переоценки эти станки записываются в указанном выше порядке: первыми - станки 1959 г. выпуска и последними - 1968 г. выпуска.
Объекты этих видов основных фондов должны быть зашифрованы шифром возрастной группы, который проставляется в графе И ведомости, причем оборудование выпуска с января 1967 г. и позже относится к группе "до 5 лет"; оборудование выпуска с января 1962 г. по декабрь 1966 г. - к группе "от 5 до 10 лет"; оборудование выпуска с января 1952 г. по декабрь 1961 г. - к группе "от 10 до 20 лет"; оборудование выпуска 1951 г. и ранее - к группе "от 20 лет и выше".
Для удобства подсчета итогов после каждой возрастной группы оборудования соответствующего шифра оставляется свободная строка, в которую по графе Г ведомости переоценки проставляется количество единиц оборудования, в графе Е - шифр инвентарного объекта, присвоенный данной группе, а в графе 5 - восстановительная стоимость. В других графах ведомости переоценки по этой строке ставится прочерк.
После записи всех объектов, относящихся к одному шифру, оставляется строка, по которой записываются итоги данного вида оборудования в графах 2, 5, 6, 7, 9. По этой строке в графе Г проставляется общее количество единиц данного вида оборудования, которое должно равняться общему количеству оборудования данного вида всех возрастных групп. Итог графы 5 "Восстановительная стоимость" по этой строке должен быть равен сумме данных о восстановительной стоимости по каждой возрастной группе в пределах одного шифра инвентарного объекта;
б) измерительные, регулирующие приборы и устройства, лабораторное оборудование, прочие машины и оборудование (которые по типовой классификации основных фондов относятся к группе "прочие машины и оборудование"), а также транспортные средства в формах отчетов об итогах переоценки не группируются по возрасту, запись инвентарных объектов этих видов основных фондов, имеющих одинаковый шифр, производится внутри шифра в произвольном порядке. После записи всех инвентарных объектов одного шифра оставляется свободная строка, по которой подводятся итоги в графах 2, 6, 7 и 9 ведомости.
36. В графе 4 "N позиции или оценочной таблицы" по устаревшему оборудованию и транспортным средствам, которые в ценниках отмечены знаком "*", после N позиции ставится "УС", а по импортному - "ИМ".
По каждому шифру подсчитывается отдельно восстановительная стоимость всего устаревшего оборудования и всего импортного.
Итоги восстановительной стоимости устаревшего оборудования записываются по итоговой строке шифра в графе 3 "N ценника", а импортного - в графе 4 "N позиции".
37. Графы "Л" и 1 ведомости переоценки заполняются, когда по определенным видам машин, оборудования и транспортных средств в отчетах об итогах переоценки предусматриваются данные об их суммарной мощности, грузоподъемности, емкости и т.п. В этих случаях в графе Л проставляется единица измерения показателя, а в графе 1 - количество единиц мощности, грузоподъемности, емкости и т.п.
38. В графе 2 по каждому объекту записывается его первоначальная (балансовая) стоимость до переоценки на 1 января 1972 г. по данным бухгалтерского учета.
39. При заполнении граф 3 и 4 необходимо руководствоваться следующим:
а) если для переоценки машин, оборудования и транспортных средств имеется в ценнике прямая оценка, то в графе 3 ставится номер ценника, а в графе 4 - номер соответствующей позиции;
б) при переоценке машин, оборудования и транспортных средств, которых нет в ценнике и восстановительная стоимость их определяется по аналогии с объектами, имеющимися в ценниках (по производительности, мощности, весу и т.п.), в графе 3 ставится номер ценника, из которого взят аналог, а в графе 4 записывается расчет;
в) при переоценке устаревших, нестандартных или импортных машин, оборудования и транспортных средств, которых нет в ценниках и восстановительная стоимость их определяется по коэффициентам, указанным в общей части ценников, в графе 3 ставится номер ценника, а в графе 4 - коэффициент, принятый для расчета восстановительной стоимости.
40. В графе 5 записывается восстановительная стоимость объекта после его переоценки с учетом всех поправок, включая и поправку на территориальную зону.
по форме N П-4
41. Ведомость переоценки по форме N П-4 используется для записи первоначальной (балансовой) стоимости и износа основных фондов, не подлежащих переоценке: медицинского оборудования, инструмента, производственного инвентаря и принадлежностей, хозяйственного инвентаря, рабочего скота, многолетних насаждений, капитальных затрат в арендованные основные фонды, а также для записи данных по рабочим волам, буйволам и оленям.
По каждому из этих видов основных фондов составляется отдельная ведомость переоценки с подведением итога в графах 3 "сумма первоначальной (балансовой) стоимости на 01.01.1972" и 5 "физический износ в рублях". По строкам, содержащим данные по рабочим волам, буйволам и оленям, в графах А и 5 ставится прочерк.
42. Совхозы, колхозы (включая рыболовецкие), межколхозные и другие сельскохозяйственные предприятия и организации ведомость переоценки по форме N П-4 не составляют, так как по основным фондам, указанным в данной ведомости, так же как по машинам и оборудованию, данные для составления отчетов по переоценке берутся из бухгалтерского учета (см. п. 100 Инструкции по переоценке).
43. В тех случаях, когда в ведомость переоценки по форме N П-4 записываются данные по каждому объекту отдельно, заполняются все графы, за исключением граф Ж, 1 и 2, в которых ставится прочерк. Первоначальная (балансовая) стоимость объекта записывается в графу 3.
По учитываемым в групповом порядке однотипным объектам, поступившим в эксплуатацию в одном календарном месяце и имеющим одно и то же производственно-хозяйственное назначение, техническую характеристику и стоимость, разрешается записывать в ведомость данные по каждой отдельной группе. При этом в графе А порядковые номера записываются через тире по количеству объектов, в графе Б перечисляются все инвентарные номера, присвоенные объектам, входящим в группу; в графе В записывается общее наименование объектов, входящих в группу; в графе Г - их техническая характеристика; в графе Д - шифр инвентарного объекта; в графе Е - год ввода в эксплуатацию; в графе Ж - единица измерения, принятая для объектов данной группы (штук, голов и т.п.); в графе 1 - количество объектов в принятых единицах измерения; в графе 2 - стоимость одного объекта и в графе 3 - сумма первоначальной (балансовой) стоимости всех объектов данной группы.
44. В ведомость переоценки по форме N П-4 данные по рабочему скоту записываются отдельными строками по следующим группам животных:
скот рабочий, по которому определяется износ, - всего,
в том числе лошади, мулы, ослы, верблюды;
скот рабочий, по которому износ не определяется, - всего,
в том числе волы, буйволы, олени.
Наименование вида скота записывается в графе В. По каждому виду скота в графе Ж записывается "голов", в графе 1 показывается их количество и в графе 3 - сумма их первоначальной (балансовой) стоимости. Графы 4 и 5 заполняются только по рабочему скоту, по которому определяется износ. В остальных графах ставится прочерк.
Данные о производственном инвентаре предприятий торговли и общественного питания (прилавки, шкафы, торговые стеллажи и т.п.), который переоценивается по состоянию на 1 января 1972 г., записываются в ведомость переоценки по форме N П-3. На этот вид основных фондов открывается отдельная ведомость по указанной форме.
Управление статистики
материально-технического
снабжения и переписей ЦСУ СССР
к ведомости переоценки
ДЛЯ ОПРЕДЕЛЕНИЯ ИЗНОСА ЗДАНИЙ ПО ТЕХНИЧЕСКОМУ
СОСТОЯНИЮ КОНСТРУКТИВНЫХ ЭЛЕМЕНТОВ
(цифры условные) | |||||||
N п/п | Порядковый номер по ведомости переоценки | Наименование зданий и их конструктивных элементов | Характеристика конструктивных элементов (вид материала, отделка и проч.) | Техническое состояние конструктивных элементов | Удельный вес конструктивного элемента в общей стоимости здания по сборникам (%) | Износ конструктивного элемента, установленный в результате обследования (%) | Произведение процента износа на удельный вес конструктивного элемента |
Б | В | Г | Д | 1 | 2 | 3 | |
Пример: | |||||||
1 | 5 | Жилой дом N ___________ по ул. ______ строение N __ | |||||
Фундамент | бутовый | 1) деформации нет 2) кладка местами нуждается в ремонте, ___ кв. м 3) подвал сухой | 7 | 10 | 70 | ||
Стены и перегородки | стены кирпичные, перегородки дощатые | 1) наружные и внутренние стены и перегородки нуждаются в капитальном ремонте, ___ кв. м 2) стены сухие | 42 | 15 | 630 | ||
Перекрытия | по металлическим балкам с черным полом из досок | 1) штукатурка потолков в трещинах и нуждается в капитальном ремонте, ____ кв. м 2) перекрытие в санитарных узлах также нуждается в капитальном ремонте, ___ кв. м | 12 | 30 | 360 | ||
Кровля | железная из черного железа | 1) наблюдается застой воды на крыше, в особенности в зимне-весенний период. Кровля заржавела и нуждается в капитальном ремонте, ____ кв. м | 3 | 35 | 105 | ||
Полы | паркетные в комнатах, из досок в местах общего пользования | 1) наблюдается изношенность паркета, он растрескался и местами сгнил и требует капитального ремонта, ___ кв. м | 6 | 25 | 150 | ||
Проемы | переплеты двойные, створные, остекленные простым стеклом, приборы простые, двери филенчатые с одинарными наплавными филенками и простыми приборами | 4 | 20 | 80 | |||
Отделочные работы | штукатурка рядовая, окраска стен, перегородок и потолков клеевая обыкновенная, окраска окон и дверей масляная обыкновенная | стены и потолки в трещинах, требуют текущего ремонта, ___ кв. м, местами капитального ремонта, ___ кв. м | 8 | 30 | 240 | ||
Внутренние санитарнотехнические и электротехнические устройства | отопление центральное водяное, водопровод внутренний, канализация дворовая, электропроводка открытая, газооборудование внутреннее с газовыми плитами | по котельной требуется полная замена обмуровки котла, ___ кв. м | |||||
по водопроводу требуется замена сантехнических приборов, ___ шт., и переделка узлов водопровода в связи с течью воды, ___ пог. м | |||||||
по канализации требуется ремонт в узлах и замена вышедших из строя труб и приборов, ___ шт. | |||||||
по электрическому устройству требуется текущий ремонт со сменой до 10% электроводов | 12 | 25 | 300 | ||||
Прочие работы | несущие конструкции балкона требуют текущего ремонта в части штукатурки, ___ кв. м, лестницы требуют замены ступеней, ___ шт. | 6 | 20 | 120 | |||
100 | 2055 | ||||||
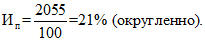
к составлению вспомогательной таблицы N 1
В графе В записывается наименование зданий и конструктивных элементов, по которым определяется физический износ.
Выделение конструктивных элементов должно соответствовать тем конструктивным элементам, по которым в соответствующем сборнике даются удельные веса их стоимости в общей стоимости здания.
Графа Г заполняется на основании имеющейся на предприятиях (в организациях), технической документации (паспортов, инвентарных карточек, инвентарных книг и др.).
В графу Д записывается техническое состояние каждого конструктивного элемента здания после его обследования в натуре по образцу, приведенному в примере самой формы.
В графу 1 записывается удельный вес конструктивного элемента того типа здания, которое было подобрано по сборнику при определении восстановительной стоимости данного здания.
В графу 2 записываются данные износа каждого конструктивного элемента, определенного на основании характеристики технического состояния конструктивного элемента, указанной в графе Д. При определении процента износа жилых зданий могут быть использованы таблицы "Признаки для определения процента износа основных конструктивных элементов строений", которые будут приведены в указаниях к составлению ведомостей переоценки.
В графу 3 записывается произведение, полученное от умножения удельного веса каждого конструктивного элемента на процент его износа (гр. 1 x гр. 2). По строке "Итого" в графе 3 записывается сумма, полученная от сложения произведений всех конструктивных элементов данного здания. Сумма произведений по строке "Итого", разделенная на 100 (на сумму удельных весов), дает средний процент износа здания в целом. Этот средний процент износа записывается в графу 11 ведомости для переоценки и определения износа зданий.
ДЛЯ ОПРЕДЕЛЕНИЯ ИЗНОСА СООРУЖЕНИЙ И ПЕРЕДАТОЧНЫХ
УСТРОЙСТВ ПО ТЕХНИЧЕСКОМУ СОСТОЯНИЮ
КОНСТРУКТИВНЫХ ЭЛЕМЕНТОВ
(цифры условные) | |||||||
N п/п | Порядковый номер по ведомости переоценки | Наименование сооружений, передаточных устройств и их конструктивных элементов | Характеристика конструктивных элементов | Техническое состояние конструктивных элементов | Удельный вес конструктивных элементов в стоимости сооружений и передаточных устройств по сборникам (%) | Износ конструктивных элементов, установленный в результате обследования (%) | Произведение процента износа на удельный вес конструктивных элементов |
Б | В | Г | Д | 1 | 2 | 3 | |
Эстакада для воздушной прокладки трубопроводов | |||||||
1. Фундаменты | железобетонные | железобетонные фундаменты под опоры во многих местах разрушились; требуется капитальный ремонт фундаментов в количестве 200 куб. м | 25 | 30 | 750 | ||
2. Опоры, траверсы, площадки и лестницы | железные | находятся в исправном состоянии; требуется покраска по всей эстакаде | 48 | 20 | 960 | ||
Прочие работы (ограждение и др.) | деревянные | требуется возобновление деревянного ограждения | 27 | 35 | 945 | ||
100 | 2655 | ||||||
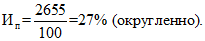
к составлению вспомогательной таблицы N 2
В графе В указывается наименование сооружений или передаточных устройств в целом (как инвентарного объекта) и их конструктивных элементов, составляющих данный инвентарный объект.
Графа Г заполняется по каждому перечисленному в графе В конструктивному элементу на основании имеющейся на предприятиях (в организациях, хозяйствах) технической документации (паспортов, инвентарных карточек, инвентарных книг и других документов).
В графе 1 записываются удельные веса конструктивных элементов, указанные в сборниках на сооружения и передаточные устройства, соответствующие записям в ведомости переоценки.
В графе 2 записывается процент износа конструктивных элементов в соответствии с их техническим состоянием, определенным комиссией.
В графе 3 записываются произведения, полученные от умножения удельного веса каждого конструктивного элемента на процент его износа (гр. 1 x гр. 2).
По строке "Итого" графы 3 записывается сумма, полученная от сложения произведений по всем конструктивным элементам данного инвентарного объекта. Сумма произведений по строке "Итого", разделенная на 100 (на сумму удельных весов), дает средний процент износа инвентарного объекта в целом, который записывается в графу 9 ведомости переоценки.
ДЛЯ ОПРЕДЕЛЕНИЯ ИЗНОСА МАШИН, ОБОРУДОВАНИЯ
И ТРАНСПОРТНЫХ СРЕДСТВ ПО СРОКАМ СЛУЖБЫ
(цифры условные) | |||||||
N п/п | Порядковый номер по ведомости переоценки | Инвентарный номер | Наименование инвентарного объекта | Фактический срок службы | Возможный срок службы | Средний нормативный срок службы | Процент износа |
Б | В | Г | 1 | 2 | 3 | 4 | |
1 | 20 | 45 | станок токарный | 3 | - | 10 | 30 |
2 | 90 | 110 | то же | 8 | 3 | 10 | 73 |
к составлению вспомогательной таблицы N 3
В графе 1 проставляется фактический срок службы станка.
В графе 2 по объектам, фактический срок службы которых близок к нормативному или превышает его, проставляется возможный срок службы станка, т.е. срок службы от даты переоценки до срока возможного списания.
В графе 3 записывается средний нормативный срок службы (установленный на основании норм амортизационных отчислений).
В первом примере, где фактический срок службы меньше нормативного, процент износа определяется путем деления фактического срока службы на нормативный срок и умножения на 100:

Во втором примере, где фактический срок службы близок к нормативному, процент износа определяется (см. п. 82 Инструкции по переоценке и определению износа) путем деления фактического срока службы на полный срок (фактический срок плюс возможный срок службы):
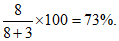
ДЛЯ ОПРЕДЕЛЕНИЯ ПРОЦЕНТА ФИЗИЧЕСКОГО ИЗНОСА
МАШИН И ОБОРУДОВАНИЯ ПО ТЕХНИЧЕСКОМУ СОСТОЯНИЮ
КОНСТРУКТИВНЫХ ЭЛЕМЕНТОВ
(цифры условные) | |||||
N п/п | Порядковый номер по ведомости переоценки (из графы А ведомости) | Наименование оборудования и конструктивного элемента | Удельный вес конструктивного элемента в общей стоимости автоматической линии по ценнику (%) | Процент износа конструктивного элемента, установленный в результате обследования | Произведение удельного веса конструктивного элемента на процент износа |
Б | В | 1 | 2 | 3 | |
Автоматическая линия расфасовки уксусной кислоты: | |||||
машина бутыломоечная | 44 | 25 | 1100 | ||
автомат разливочный | 19 | 30 | 570 | ||
автомат упаковочный | 17 | 20 | 340 | ||
конвейер разливочный | 5 | 10 | 50 | ||
автомат этикетировочный | 14 | 20 | 280 | ||
плита опорная | 1 | - | - | ||
Итого | 100 | 2340 | |||
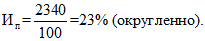
к составлению вспомогательной таблицы N 4
В графе В записывается наименование объекта и наименование его конструктивного элемента, в данном случае - название автоматической линии и всех ее составляющих частей.
В графе 1 записывается удельный вес всех составляющих автоматическую линию элементов в общей стоимости автоматической линии. Эти удельные веса берутся из соответствующих ценников.
В графе 2 проставляется процент износа конструктивных элементов, определенный комиссией по переоценке, а в графе 3 записывается произведение удельного веса на процент износа. Сумма этих произведений, разделенная на 100, дает процент износа автоматической линии в целом.
ДЛЯ РАСЧЕТА ВОССТАНОВИТЕЛЬНОЙ СТОИМОСТИ ОБОРУДОВАНИЯ,
КОТОРОГО НЕТ В ЦЕННИКАХ
N п/п | Наименование оборудования | Единица измерения | N ценника и N позиции, к которой приравнивается данное оборудование, или N ценника, из которого взят поправочный коэффициент для определения восстановительной стоимости | Технико-производственные показатели, на основании которых делается расчет восстановительной стоимости | Восстановительная стоимость оборудования из ценника (руб.) | Расчет восстановительной стоимости или поправочный коэффициент | Восстановительная стоимость переоцениваемого оборудования (руб.) | Первоначальная (балансовая) стоимость (руб.) | ||
наименование технико-производственного показателя | показатели | |||||||||
по оборудованию из ценника | по оборудованию переоцениваемому | |||||||||
Б | В | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |
Примеры: | ||||||||||
1 | Секционный насос | шт. | ценник N 7 позиция 479 | подача напор | 34 69 | 30 50 | 240 | 240 x 30 x 50 ---------------- 34 x 69 | 153 | 160 |
2 | Механический пресс однокривошипный | -"- | ценник N 12 позиция 7 | номинальное усилие | 1000 тс | 900 тс | 74410 | 74410 x 900 -------------- 1000 | 66969 | 71000 |
3 | Станок для рядовой намотки катушек | -"- | ценник N 55 | - | - | - | - | 1,15 | 1308 | 1137 |
к составлению вспомогательной таблицы N 5
1. По оборудованию, отсутствующему в ценниках (устаревшему, импортному, нестандартному, специализированному, произведенному по индивидуальным заказам или самим предприятием), приобретенному или произведенному до 1 июля 1967 г., следует подобрать, если возможно, в ценниках аналогичное оборудование и произвести расчет восстановительной стоимости переоцениваемого оборудования (в соответствии с п. 66 "Инструкции по переоценке и определению износа основных фондов хозрасчетных государственных, кооперативных (включая колхозы) и общественных предприятий и организаций по состоянию на 1 января 1972 г.").
Если аналогичного современного оборудования в ценниках нет, восстановительную стоимость отсутствующего в ценниках оборудования, приобретенного или произведенного до 1 июля 1967 г., следует определять путем умножения первоначальной (балансовой) стоимости этого оборудования на поправочный коэффициент (в соответствии с п. 67 и 68 Инструкции о переоценке). Указанные коэффициенты по группам оборудования приведены в общей части соответствующих ценников.
2. В графе А таблицы записываются номера по порядку оборудования, которого нет в ценниках и по которому требуется произвести расчет восстановительной стоимости.
3. В графе Б указывается наименование и назначение этого оборудования.
4. В графе В указывается единица измерения оборудования (штук, комплектов и т.д.).
5. По оборудованию, восстановительная стоимость которого определяется по аналогии с оборудованием из ценника, в графе 1 показывается N ценника и N позиции ценника, в котором имеется оборудование, аналогичное переоцениваемому.
В графе 2 записывается название того технико-производственного показателя, который принят для внесения поправки в восстановительную стоимость оборудования (см. п. 66 Инструкции по переоценке). В графах 3 и 4 записывается соответственно величина этого показателя по ценнику и по переоцениваемому оборудованию.
В графе 5 записывается восстановительная стоимость оборудования из ценника, в графе 6 приводится расчет восстановительной стоимости переоцениваемого оборудования: показатель графы 5 (восстановительная стоимость оборудования из ценника) умножается на технико-производственный показатель из графы 4 (технико-производственный показатель по переоцениваемому оборудованию) и полученное произведение делится на показатель из графы 3 (технико-производственный показатель оборудования из ценника).
Результат этого расчета записывается в графе 7. В графе 8 проставляется первоначальная (балансовая) стоимость переоцениваемого оборудования по данным бухгалтерского учета.
6. После определения восстановительной стоимости указанным выше методом следует внести поправку на территориальную зону (если предприятие, производящее переоценку, находится не в первой зоне).
7. По оборудованию, отсутствующему в ценнике, восстановительная стоимость которого определяется вторым методом, т.е. в соответствии с п. 67 и 68 Инструкции по переоценке, в графе 1 проставляется N ценника, из которого взят поправочный коэффициент для определения восстановительной стоимости, в графах 2, 3, 4 и 5 ставится прочерк. В графе 6 указывается поправочный коэффициент, взятый из общей части соответствующего ценника, в графе 8 проставляется первоначальная (балансовая) стоимость переоцениваемого оборудования по данным бухгалтерского учета, а в графе 7 проставляется полученная путем умножения первоначальной (балансовой) стоимости на поправочный коэффициент восстановительная стоимость переоцениваемого оборудования.
Поправка на территориальную зону при определении восстановительной стоимости оборудования по первоначальной (балансовой) стоимости с применением коэффициента не производится.
Вернуться в "Каталог нормативных документов"
Источник информации: https://internet-law.ru/documents/dop_documents/43/gost_94290/0/instr.html
На правах рекламы:
|
© Антон Серго, 1998-2026.
|
Разработка сайта |
|