

Полное меню
- Актуальное
законодательство - Интернет
и право- - Рассылка ''Закон есть закон''
- - Форум сайта (архив)
- - Законодательство
- - Судебная практика (необычная)
- - Судебная практика (авторская)
- - Процедура UDRP и и решения WIPO
- - Книги серии ''Интернет и Право''
- - Книги в открытом доступе
- - Учебный курс ''Интернет и Право''
- - Учебный курс ''Доменные споры''
- - Литература по ''Интернет и Право''
- - Литература по интел. собственности
- - Научный уголок (работы гостей)
- - Авторские публикации
- Информационные
материалы - ЮРИДИЧЕСКИЕ
УСЛУГИ- - Перечень юридических услуг
- - Карта юридических услуг
- - Юридическая консультация
- - Доменные споры (RU), авторское право
- - Международный суд по доменам (COM)
- - Защита прав на маркетплейсе (WB, Ozon)
- - Защита прав в соцсетях (Vk, Ok, FB)
- - Купля-продажа домена, сайта, ПО
- - Досудебное урегулирование конфликта
- - Защита чести и деловой репутации
- - Отмена блокировки сайта/домена РКН
- - ФАС: товарные знаки, авторское право
- - Регистрация ПО/сайта (Роспатент)
- - Юридическая проверка домена
- - Нотариальное заверение сайтов
- - Способы и формы оплаты услуг
- - Мы в СМИ
- - О компании, клиенты
- - Наши дела и победы
- - Контакты и реквизиты
- Информация
о сайте -


ОписаниеИсточник публикации М.: Стандартинформ, 2014 Примечание к документу Документ введен в действие с 1 июля 2015 года. Название документа "ГОСТ Р ЕН 15459-2013. Национальный стандарт Российской Федерации. Энергоэффективность зданий. Методика экономической оценки энергетических систем в зданиях" (утв. и введен в действие Приказом Росстандарта от 25.10.2013 N 1208-ст) "ГОСТ Р ЕН 15459-2013. Национальный стандарт Российской Федерации. Энергоэффективность зданий. Методика экономической оценки энергетических систем в зданиях"
|
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||

 (где
 соответствует сроку службы компонента).
 показатель движения цен на энергоносители типа k (показатель
 показатель движения цен на работу персонала;
 показатель движения цен на компоненты;
 показатель движения цен на техническое обслуживание;
 показатель движения цен на дополнительные расходы.
 (lifespan
 ): Ожидаемый срок службы j-го компонента (или системы), обычно устанавливаемый в годах.
 (design payback period of building
 ): Промежуток времени, установленный владельцем, в течение которого здание полностью окупается.
 (starting year
 ): Дата, к которой приводятся результаты любых расчетов.
 (calculation period
 ): Промежуток времени, для которого проводятся расчеты.
 (global cost
 : Сумма текущих значений всех расходов, включая капитальные затраты, приведенная к исходному году. На конец расчетного периода расходы на демонтаж или остаточная стоимость компонентов должны учитываться при определении конечных расходов.
Обозначение | Название величины | Единицы измерений |
a(n) | Коэффициент дисконтирования годовых расходов (за n-ый год) | - |
AC | Годовые распределенные расходы (годовая рента) |  |
 | Ценовой коэффициент динамической текущей стоимости для расходов типа x | - |
 | Общие расходы (соответствующие расчетному периоду  ) |  |
CI | Начальные капитальные затраты (за время  ) |  |
CR,i(j) | Расходы на замену j-го компонента или системы в i-ом году, где i = 1, 2, и т.д. до  |  |
Ca(i) | Годовые расходы за i-ый год (номинальная стоимость) |  |
CR,i(j) | Годовые расходы на j-й компонент или систему в i-ом году (номинальная стоимость) |  |
Cad | Дополнительные расходы (годовые) |  |
Ce | Расходы на энергоносители (годовые) |  |
Cm | Расходы на техническое обслуживание (годовые) |  |
Co | Эксплуатационные расходы (годовые) |  |
Cp(i) | Периодические расходы за i-ый год |  |
Cr | Текущие расходы (годовые) |  |
fpv(n) | Коэффициент приведения годовых расходов (за n-ый год) | - |
 | Число замен j-го компонента или системы за расчетный период | - (целое число) |
R(i) | Рыночная процентная ставка (за i-ый год) | % |
RR(i) | Реальная процентная ставка (за i-ый год) | % |
Rd(i) | Коэффициент дисконтирования капитальных затрат (за i-ый год) | - |
Подход метода расчетов соответствует общей точке зрения (общие расходы). Однако в зависимости от целей инвестора метод расчетов может быть применен только для рассмотрения выбранных конкретных статей расходов. Например, расчеты, касающиеся альтернативных решений по отопительным системам, могут быть проведены путем рассмотрения только расходов на систему горячего водоснабжения для бытовых нужд и систему отопления.
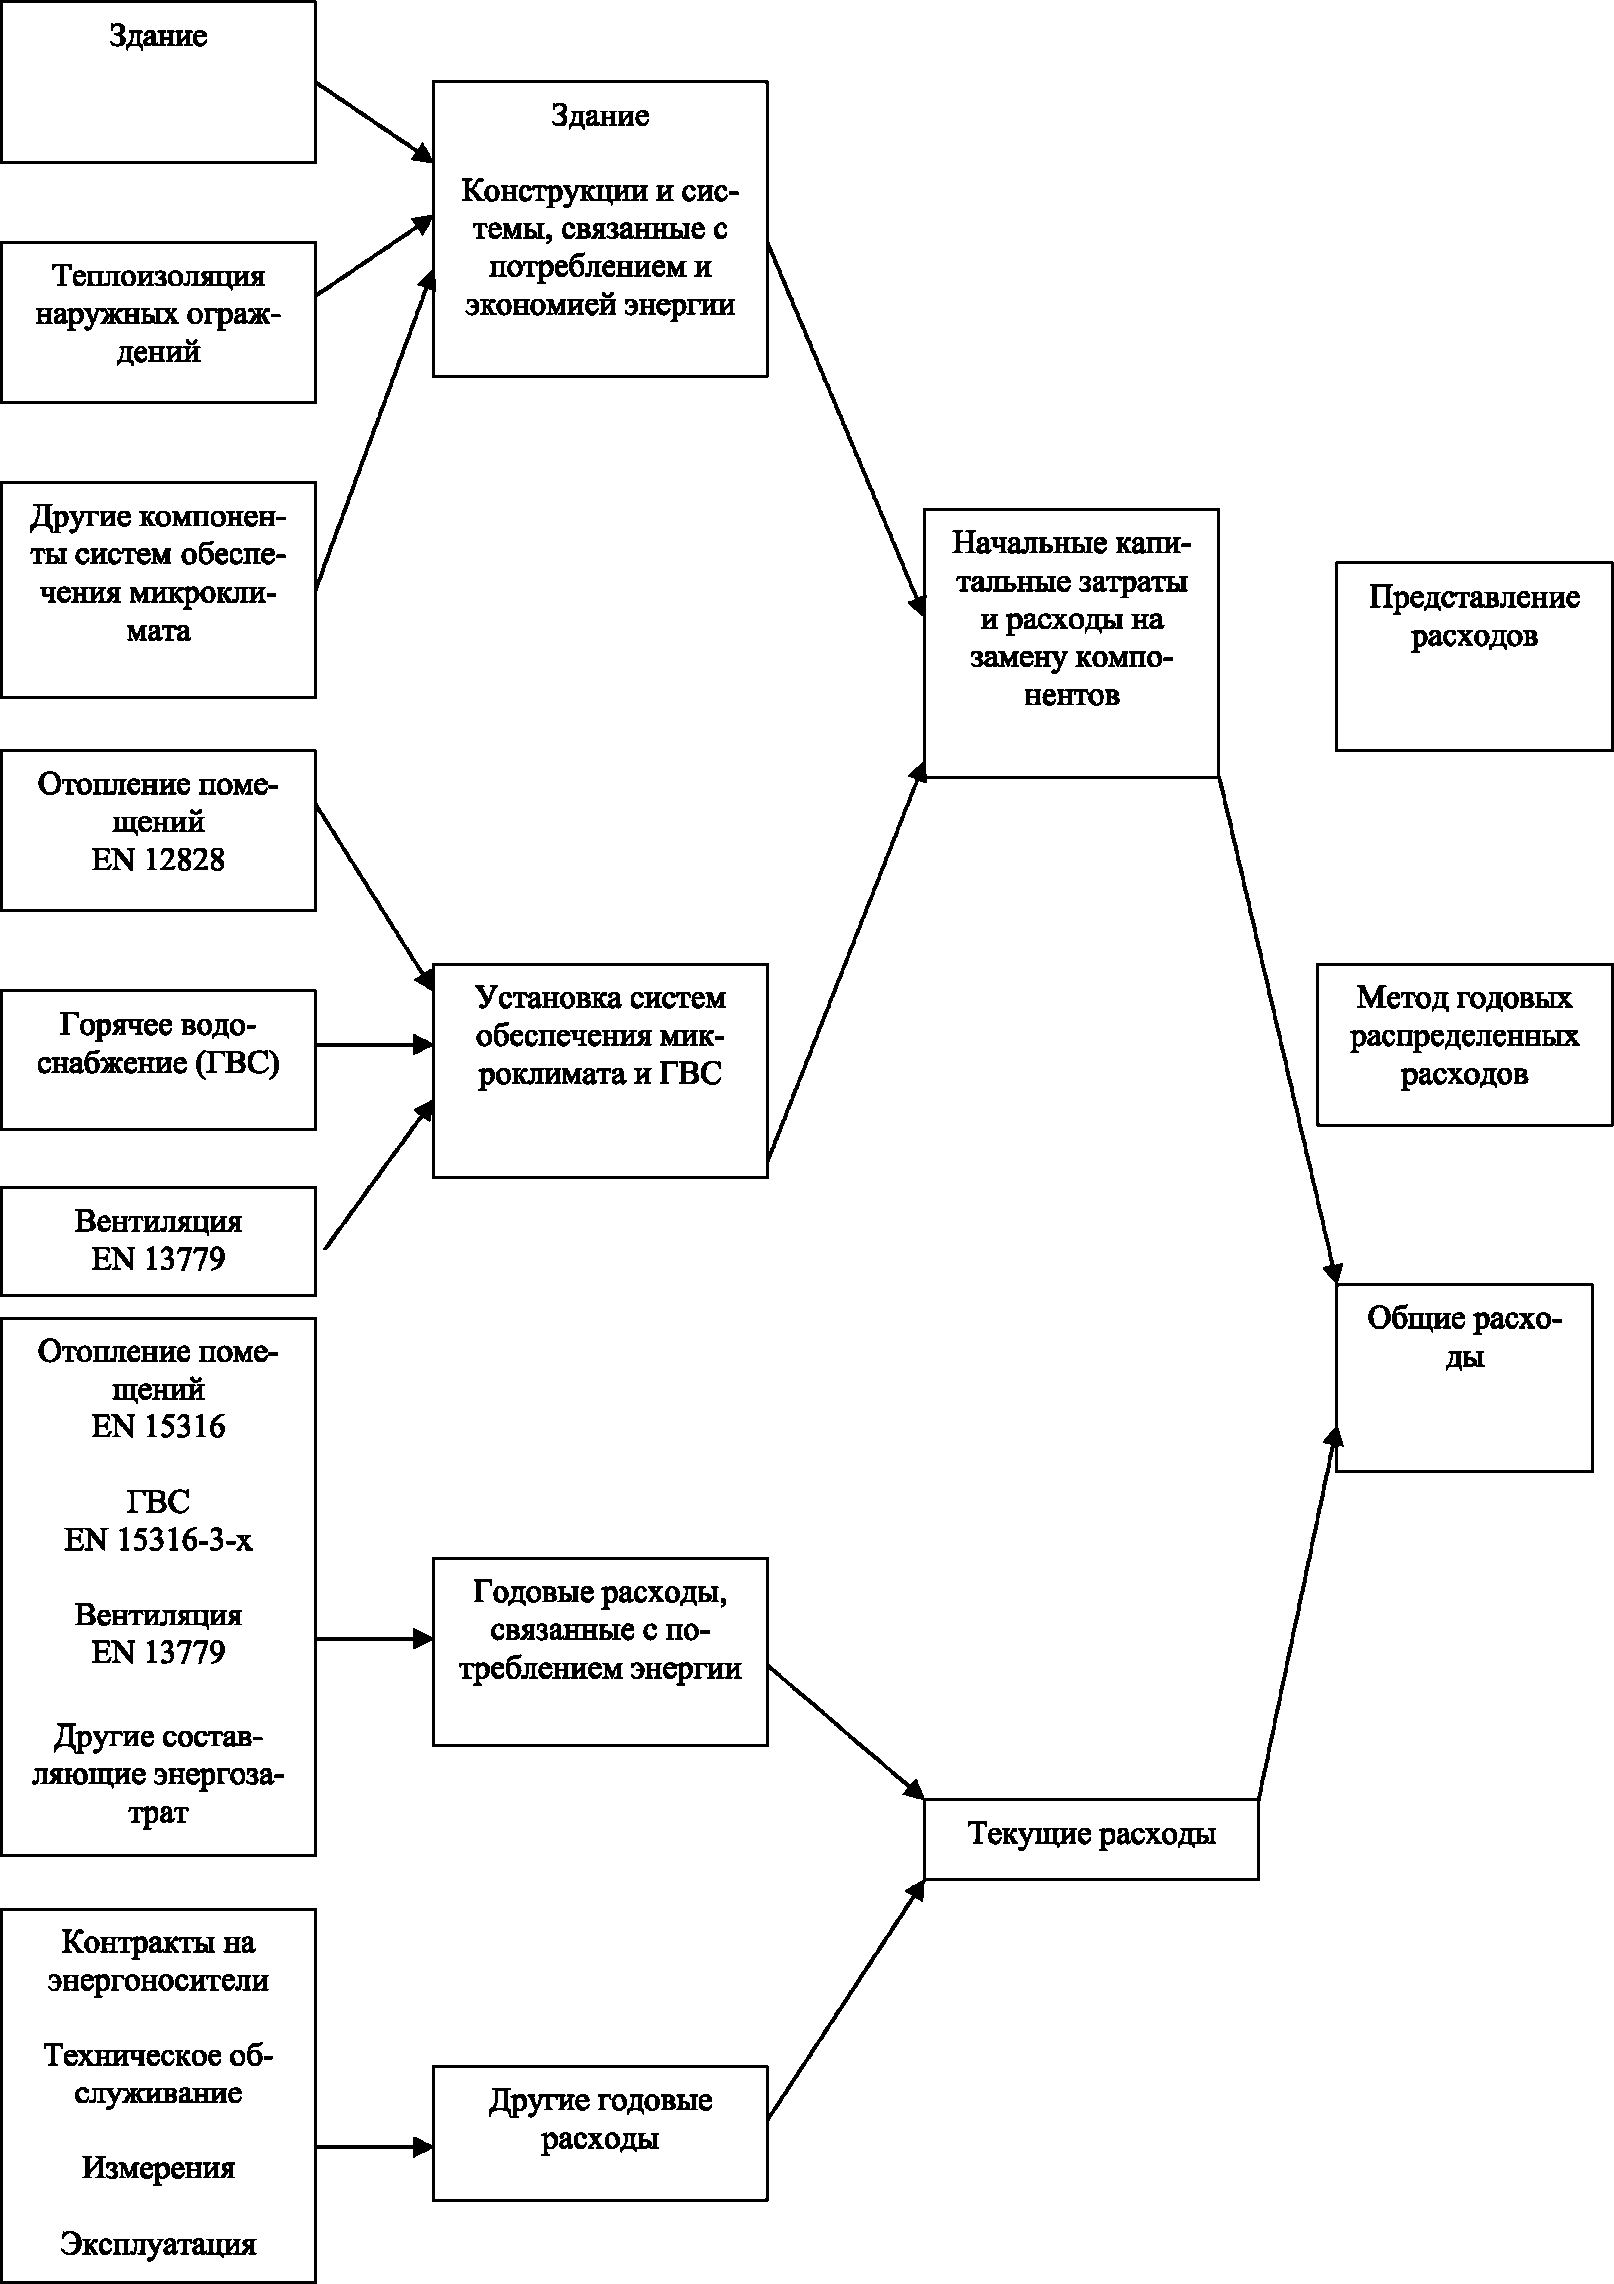
Расходы разделяются на капитальные затраты (включая периодическую замену компонентов) и текущие расходы. Структура разных типов расходов показана на рисунке 1.
5.1 Процентная ставка, коэффициент дисконтирования капитальных затрат, коэффициент приведения и коэффициент дисконтирования годовых расходов
Реальная процентная ставка зависит от рыночной процентной ставки R и от показателя инфляции Ri (которые могут зависеть от года i, но в дальнейших расчетах считаются постоянными):
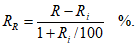 (1)
Коэффициент дисконтирования капитальных затрат зависит от реальной процентной ставки RR и от распределения по времени рассматриваемых расходов (т.е. от числа лет p, прошедших после исходного года):
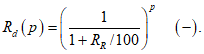 (2)
Коэффициент приведения зависит от реальной процентной ставки RR и от числа лет n, рассматриваемых для определения годовых расходов:
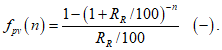 (3)
Коэффициент дисконтирования годовых расходов является обратной величиной коэффициента текущей стоимости:
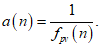 (4)
Расчет общих расходов может быть проведен по компонентам или системе с учетом начальных капитальных затрат CI и - для каждого компонента или системы - годовых расходов за каждый год i (приведенный к исходному году) и конечной стоимости. Общие расходы непосредственно связаны с продолжительностью расчетного периода  .
.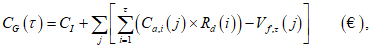 (5)
где  - общие расходы (приведенные к исходному году
 );
- общие расходы (приведенные к исходному году );CI - начальные капитальные затраты;
Ca,i(j) - годовые расходы за i-й год для j-ого компонента (включая текущие расходы и периодические расходы или расходы на замену компонентов);
Rd(i) - коэффициент дисконтирования капитальных затрат в i-ом году;
 - конечная стоимость j-го компонента на конец расчетного периода (приведенная к исходному году
 ).
Расчеты могут проводиться либо с использованием подробных данных по расходам на годовой основе, либо общих данных по экономическим расчетам для каждого компонента.
Динамические расчеты учитывают годовые колебания величины Rd(i), а также годовые колебания показателей движения цен на любые составляющие, учитываемые в годовых расходах (т.е. расходы на энергоносители, эксплуатационные расходы, периодические расходы или расходы на замену компонентов, расходы на техническое обслуживание и дополнительные расходы).
Конечная стоимость  компонента определяется путем равномерной амортизации начальных капитальных затрат до конца расчетного периода и приведением ее к началу расчетного периода.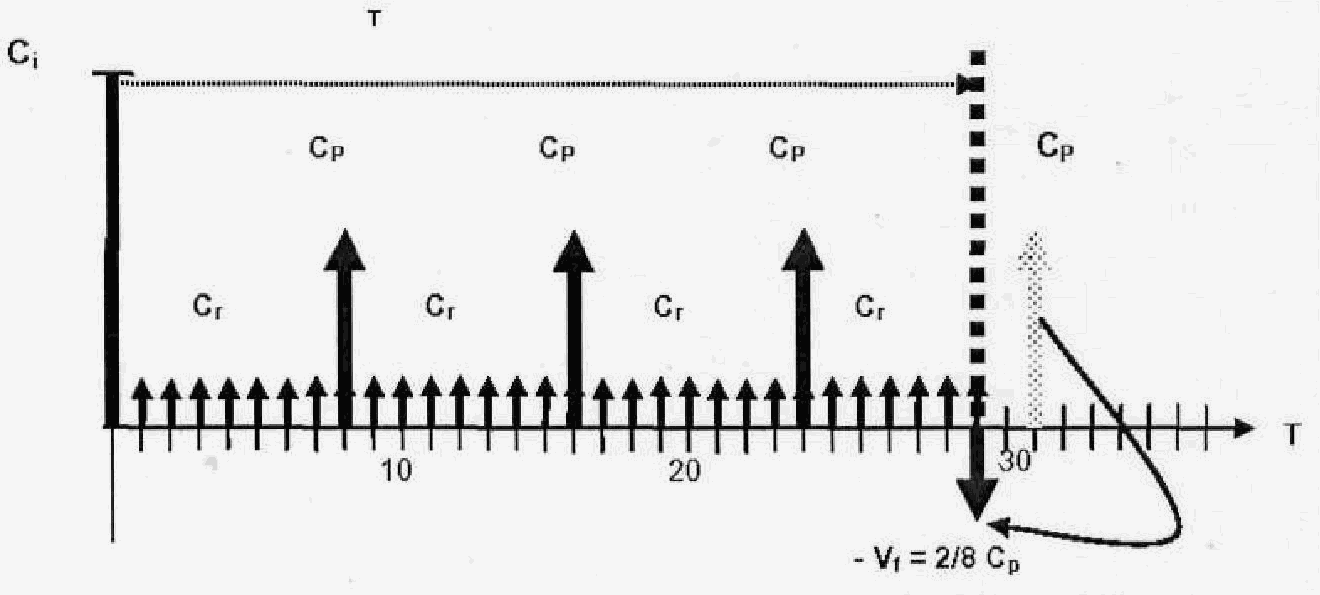
Обозначение | |
Ci | начальные капитальные затраты |
Cr | текущие расходы |
Cp | периодические расходы |
Vf | конечная стоимость |
T | расчетный период |
Рисунок 2 - Иллюстрация понятия конечной стоимости
Если расчетный период  превышает срок службы
 рассматриваемого компонента (j), расходы на его последнюю замену учитываются в равномерной амортизации:
превышает срок службы рассматриваемого компонента (j), расходы на его последнюю замену учитываются в равномерной амортизации:ИС NORMPROD: примечание. Формула дана в соответствии с официальным текстом документа. |
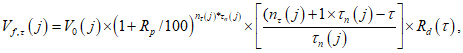 (6)
где 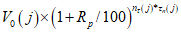 представляет расходы на последнюю замену компонента (стоимость компонента на время замены) с учетом показателя движения цен на изделия (Rp);
 показывает общее число замен j-го компонента в течение расчетного периода;
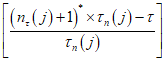 представляет равномерную амортизацию расходов на последнюю замену компонента (т.е. расходов в течение остающегося срока службы в конце расчетного периода после последней замены j-го компонента, деленных на срок службы j-го компонента);
 определяет коэффициент дисконтирования капитальных затрат в конце расчетного периода.
Полные расходы на замену j-го компонента в течение рассматриваемого расчетного периода (включая начальные капитальные затраты) являются суммой:
- начальных капитальных затрат V0;
- расходов на замену компонентов по истечении срока службы (A'0, A"0 и т.д.), которые должны учитывать показатель движения цен на компоненты, и процентную ставку.
На рисунке 3 приведен пример этого принципа для расчетного периода ( - например, 30 лет) и срока службы компонента (
 - например, 12 лет).
- например, 30 лет) и срока службы компонента ( - например, 12 лет).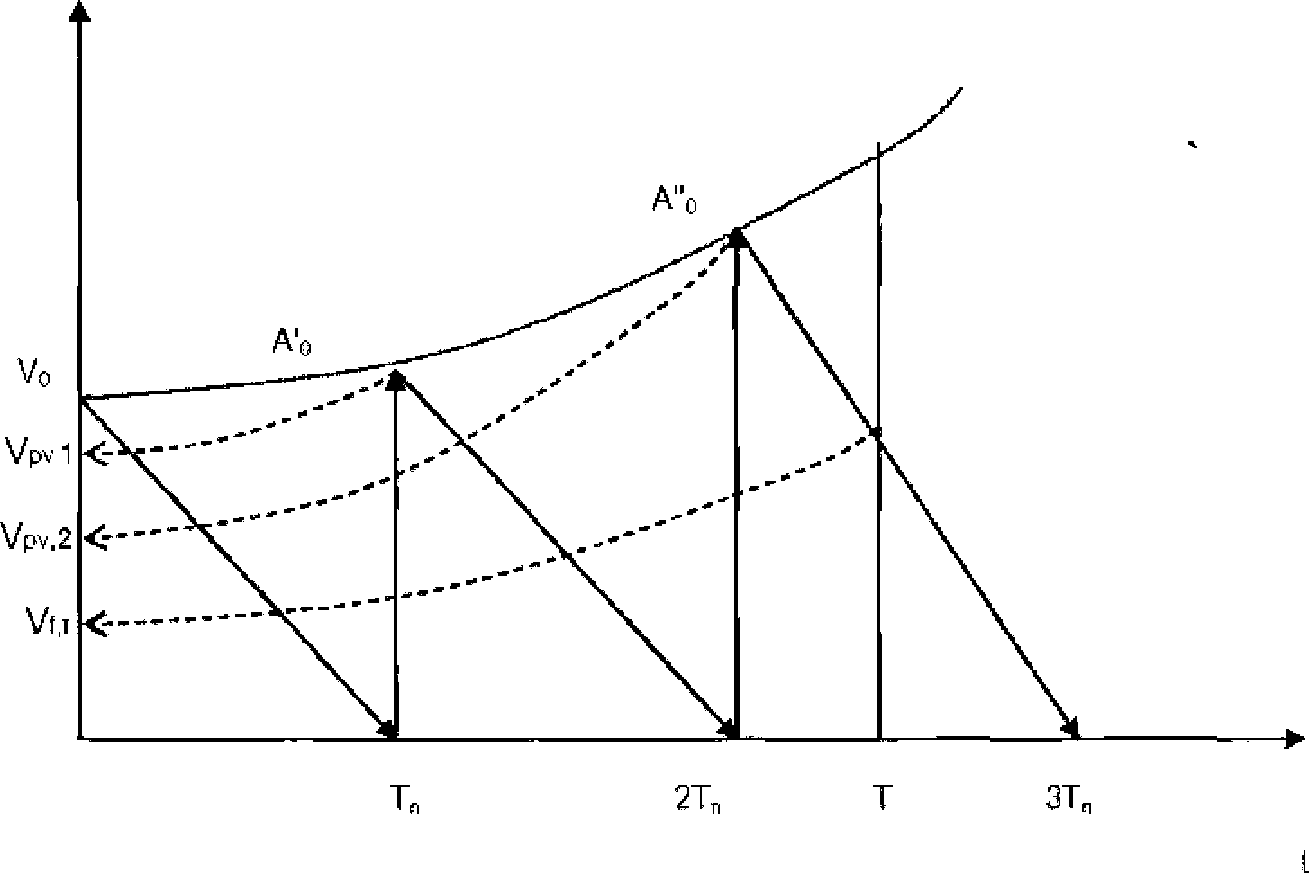
Обозначение | |
V0 | капитальные затраты |
A'0 | номинальные расходы на замену компонентов на момент времени Tn |
A"0 | номинальные расходы на замену компонентов на момент времени 2Tn |
Vpv,1 | текущая стоимость замены компонента на момент времени Tn |
Vpv,2 | текущая стоимость замены компонента на момент времени 2Tn |
 | конечная стоимость |
Tn | срок службы компонента |
T | расчетный период |
Полная стоимость определяется суммой V0 + Vpv,1 + Vpv,2, где
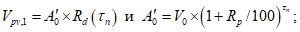
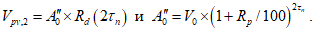
Конечная стоимость вычисляется путем линейной амортизации стоимости последней замены компонента, таким образом:
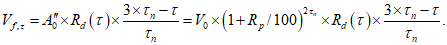
Альтернативный подход состоит в определении рентных расходов на здание. Соответствующий метод расчета преобразует любые расходы в средние годовые.
В то время как метод расчета общих расходов позволяет определить величину полных расходов в течение рассматриваемого расчетного периода  , метод расчета годовой ренты преобразует все расходы в годовые с использованием коэффициента дисконтирования годовых расходов a(n).
Для рассматриваемого расчетного периода  все вычисления разбиваются на 3 части:
- капитальные затраты, связанные с частью учитываемой конструкции здания и с любыми компонентами и системами, срок службы которых превышает или равен проектному сроку окупаемости здания, распределяются равномерно по всему этому сроку;
- периодические расходы или расходы на замену компонентов распределяются равномерно в течение всех лет, когда эти расходы имели место;
- текущие расходы, определяемые на годовой основе, определяются по установленным годовым расходам.
Динамические расчеты учитывают годовые колебания коэффициента дисконтирования капитальных затрат, а также годовые колебания показателя движения цен для любых рассматриваемых расходов (см. 5.3.5).
Упрощенный вариант расчетов распределенных годовых расходов можно использовать, когда величина Rd(i) и годовые расходы постоянны в течение расчетного периода:
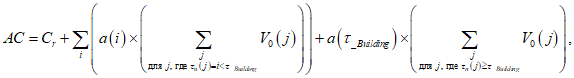 (7)
где Cr представляет полные текущие расходы (см. 5.3.4);
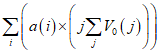 показывает полные годовые расходы, связанные с заменой j-х компонентов или систем, срок службы которых меньше проектного срока окупаемости здания (см. 5.3.3);
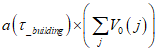 описывает полные годовые расходы на j-е компоненты или системы, которые не заменяются в течение срока службы здания (см. 5.3.2).
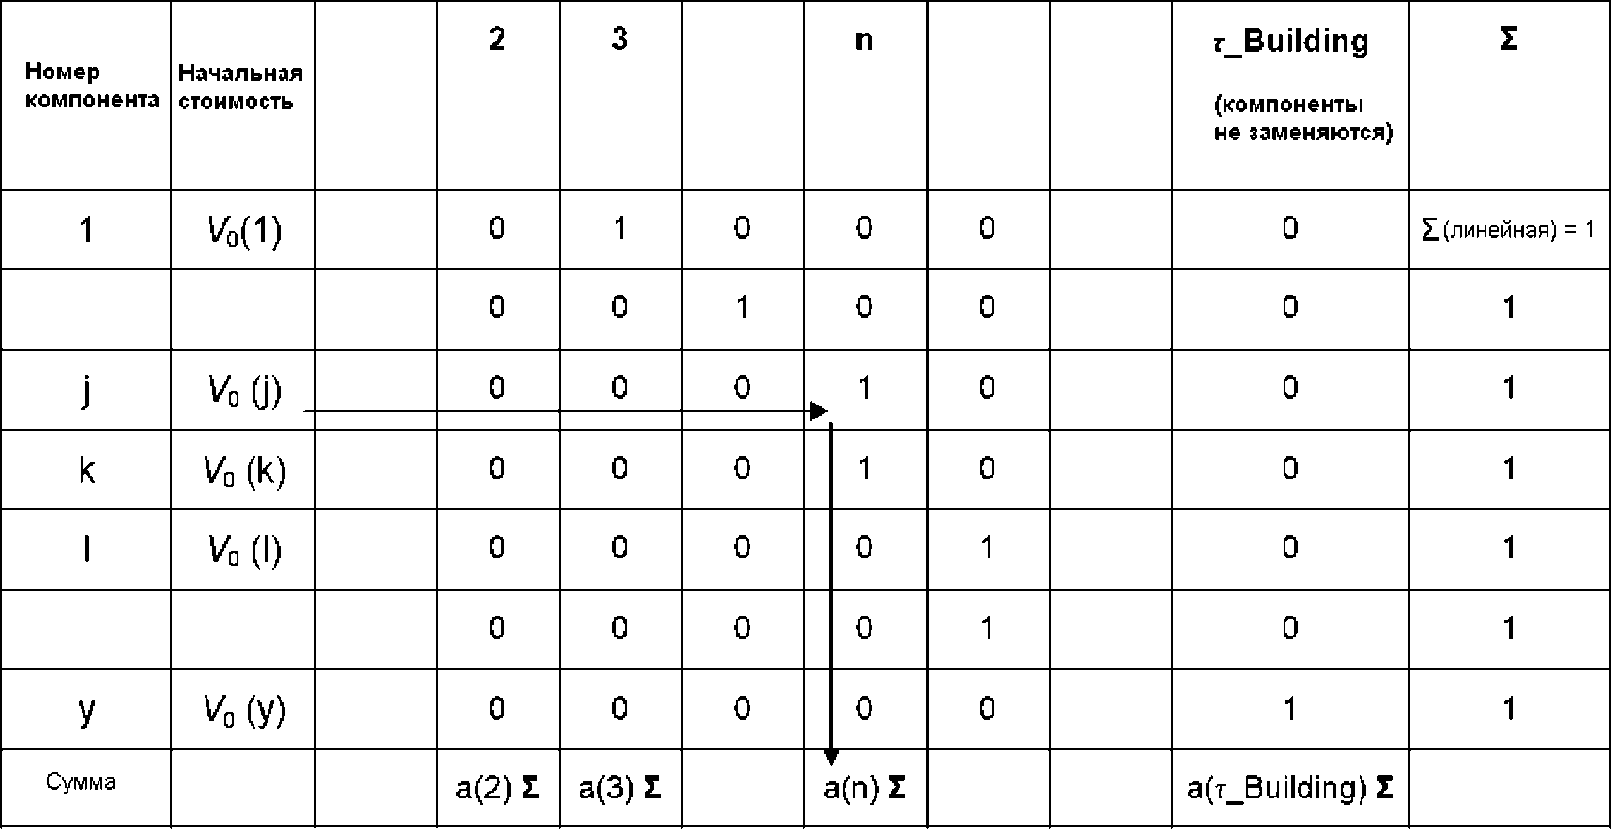
Таблица 2
Структура расчета годовой ренты
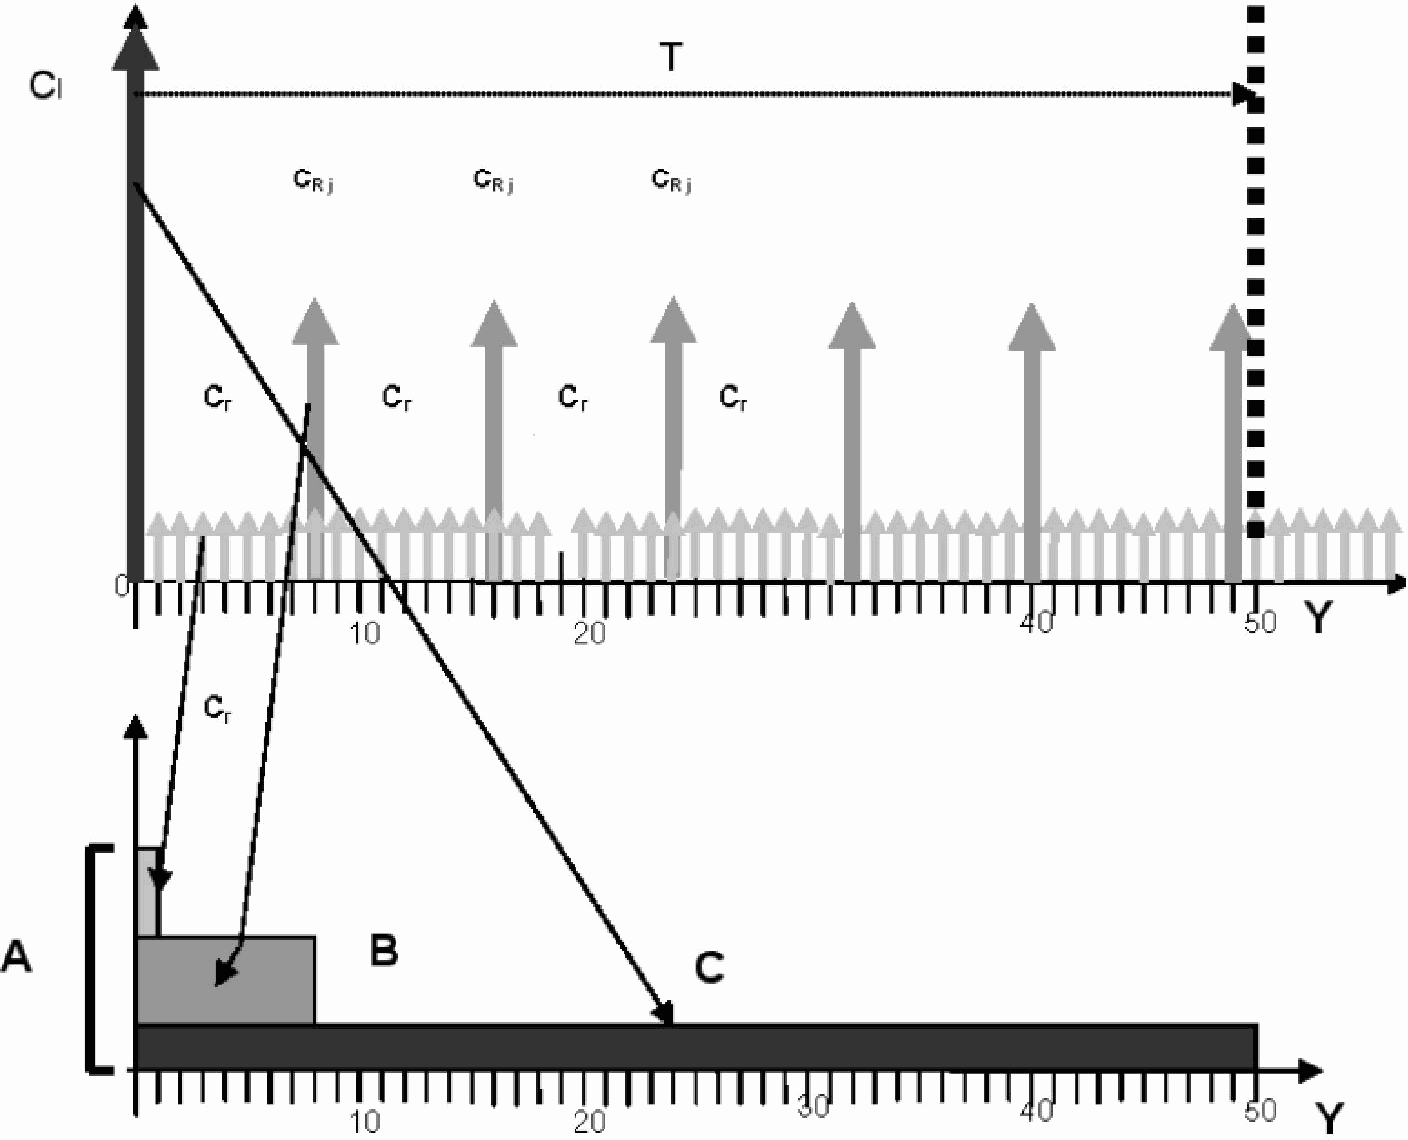
Обозначение | |
Ci | начальные капитальные затраты |
Cr | текущие расходы |
CRj | расходы на замену компонентов |
T | проектный срок окупаемости здания (50 лет) |
A | распределение расходов |
B | CRj за 8 лет |
C | Ci за 50 лет |
Y | год |
Рисунок 4 - Представление годовых расходов
5.3.2 Расчет годовой ренты для незаменяемых компонентов в течение проектного срока окупаемости здания
Все начальные расходы на компоненты или части систем, которые не заменяются в течение проектного срока окупаемости здания, умножаются на соответствующий коэффициент дисконтирования годовых расходов  .
.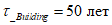 коэффициент
 равен 0,0349 (см. Приложение E,
Начальные расходы на замену компонентов должны умножаться на соответствующий коэффициент дисконтирования годовых расходов, зависящий от Rp (показателя движения цен на компоненты) и срока службы рассматриваемого компонента (см. Приложение A).
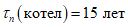 соответствующий коэффициент
 равен 0,0805 (см. Приложение E,
Текущие расходы охватывают годовые расходы на энергоносители, эксплуатационные расходы, расходы на техническое обслуживание и дополнительные расходы на инженерные системы и здание:
Cr = (Ce + Co + Cm + Cad), (8)
где Cr - текущие расходы;
Cx - конкретные текущие расходы (т.е. индекс e: энергоносители, o: эксплуатационные, m: техническое обслуживание, ad: дополнительные).
В случае динамических расчетов вводится ценовой динамический коэффициент  (см. 5.3.5), и текущие расходы определяются по формуле:
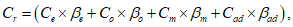 (9)
где Cr - текущие расходы в течение расчетного периода;
Cx - отдельные текущие расходы;
 - отдельный ценовой динамический коэффициент;
индекс x: e - расходы на энергоносители, o - эксплуатационные расходы, m - расходы на техническое обслуживание, ad - дополнительные расходы.
Если считается, что годовые расходы изменяются в течение расчетного периода, то для определения текущей стоимости годовых расходов в течение этого периода эти расходы должны умножаться на ценовой динамический коэффициент  . Ценовой динамический коэффициент является функцией показателя инфляции Ri, рыночной процентной ставки R и рассматриваемого показателя движения цен Rx:
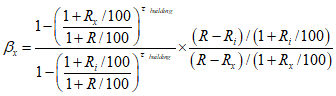 (10)
и Rx = R предполагает  .
.Динамические расчеты подробно описываются в национальных методах или стандартах.
Принципы метода
На рисунке 5 показаны разные этапы метода, описываемого далее.
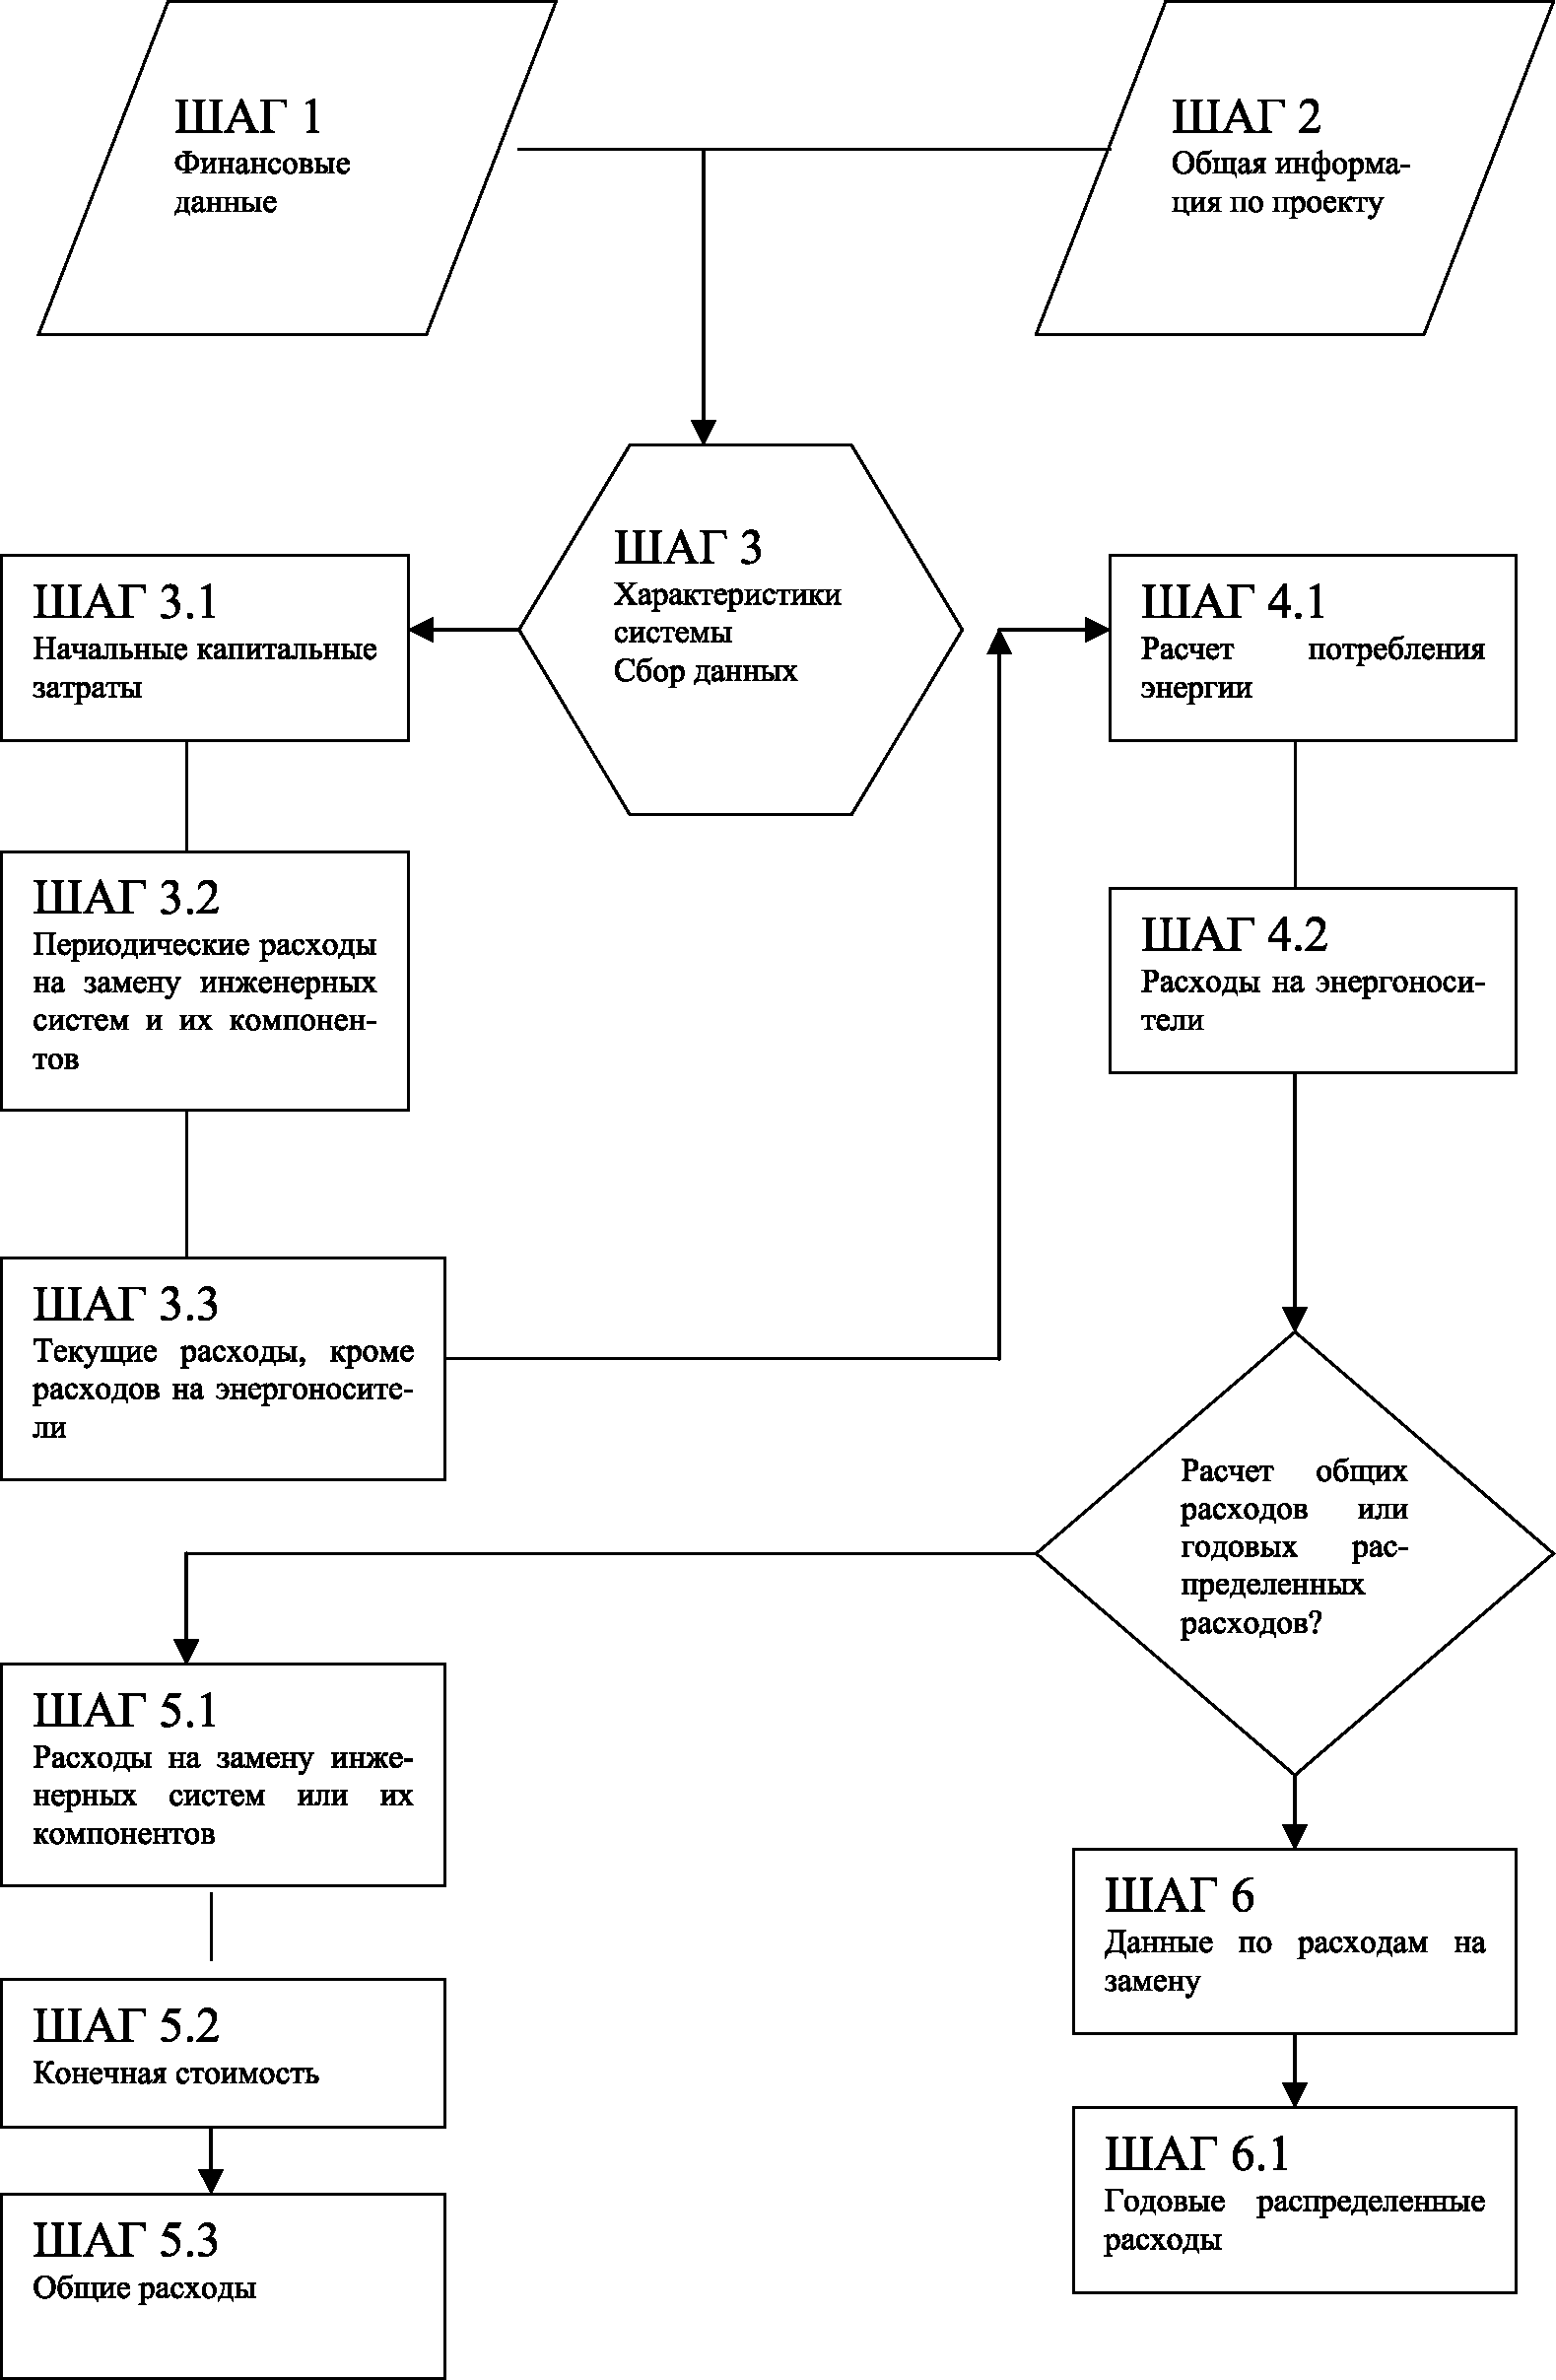
Процесс является линейным.
Некоторые данные приводятся для справочных целей (экологические параметры проекта), но тоже должны документироваться, что позволяет сравнивать различные здания с использованием обычных показателей удельных затрат, отнесенных к конструктивным элементам здания (например, расходы на единицу площади).
Параметры должны выбираться в соответствии с данными, приведенными в энергетическом паспорте здания.
6. Общая последовательность полного расчета технико-экономических показателей здания и его инженерных систем
Расчет выполняется в виде последовательности шагов - элементарных операций, составляющих содержание используемого метода.
Продолжительность расчетов может быть определена в соответствии с их целями (или устанавливаться собственником здания). Значение по умолчанию может быть ожидаемым сроком службы здания или элементов инженерных систем. Однако может представлять также интерес выполнение расчетов в течение более короткого промежутка времени, например, для оценки расходов в течение согласованного срока возврата кредита.
Норма дисконта определяется или оценивается по доступным данным экономических институтов как среднее значение за расчетный период, исходя из ожидаемого показателя инфляции, ставки рефинансирования Центрального Банка РФ и рисков инвестиций.
Показатель движения выплат за работу персонала зависит от численности работников, обслуживающих здание и (или) его инженерные системы для каждого из сравниваемых вариантов (обычно показатель движения выплат за работу персонала превышает показатель инфляции). Используется среднее ожидаемое значение за расчетный период.
По умолчанию считается, что показатель движения цен на энергоносители равен показателю инфляции. Соответствующую информацию можно регулярно получать от местной энергоснабжающей организации или из данных экономического анализа, предоставляемых национальными учреждениями, занимающимися прогнозами цен на энергоносители.
Примечание - Для более точной оценки годовых расходов можно использовать дополнительную информацию по водопотреблению на ГВС, исходя из данных замеров и обследований.
На этом шаге выявляются системы, которые необходимо рассмотреть в экономических расчетах, и определяются необходимые для этого проектные данные по конструкции упомянутых систем. Эта информация может быть получена из опытно-конструкторских разработок или от заказчика.
Данные, перечисляемые ниже, приводятся для информационных целей, поскольку они необходимы для выявления ограничений, которые могут определять потребление энергии и выбор сравниваемых альтернативных решений или влиять на них:
- район строительства;
- местоположение здания (например, центральный городской район, городская зона);
- конструктивные ограничения на внешний вид здания (например, наличие чердака, вентилируемого фасада и т.п.);
- тип здания (например, городской одноквартирный дом, особняк, сосредоточение жилых домов вокруг общего коммунального блока, многоэтажное здание);
- нормируемый уровень шума.
Указанные в заголовке данные приводятся для информации.
Официальные требования к инженерным системам и структуре зданий (эти данные необходимы для выявления ограничений или возможностей систем отопления, охлаждения, вентиляции и кондиционирования воздуха, а также ГВС, связанных с энергоносителями):
- запрещенные виды топлива и энергоносителей;
- ориентация здания;
- возможность или невозможность использования автономных (в т.ч. индивидуальных) источников теплоты;
- наличие или отсутствие централизованного теплоснабжения;
- близость распределительной сети системы газоснабжения;
- трудности доступа к энергоносителям;
- возможности использования альтернативных и возобновляемых источников энергии (солнечные коллекторы, топливные элементы, естественная вентиляция, ночное проветривание, тепловые насосы и т.п.).
Кроме того, необходимо определить требуемый уровень комфортности потребителей и их количество в здании.
На этом этапе собираются данные, касающиеся инженерных систем и их компонентов, а также накапливается информация по сроку их службы, техническому обслуживанию и эксплуатации.
ИС NORMPROD: примечание. В официальном тексте документа, видимо, допущена опечатка: Приложение 2 отсутствует. |
Для основных компонентов инженерных систем некоторые значения, принимаемые по умолчанию, представлены в Приложении 2.
6.3.2.1 Общие положения
Данный шаг распространяется на системы, идентифицированные в шаге 2, и связанные с потреблением энергии и ее экономией.
В таблице 1 приведены примеры различных вариантов реализации расчетного метода.
Данные, приведенные в 6.3.2.2 - 6.3.2.8, предназначаются для информации и должны быть подобраны в соответствии с целями расчетов.
Таблица 3
Пример систем, рассматриваемых для расчета расходов
Пример расчета расходов | Отопление | ГВС | Вентиляция и кондиционирование воздуха (В и КВ) | Охлаждение | Освещение | Конструкции здания и теплоизоляция |
Существующее здание | ||||||
Сравнение 2-х систем отопления | X | |||||
Новое здание | ||||||
Оценка годовых расходов и обоснование применения комплекса энергосберегающих мероприятий | X | X | X | X | X | X |
Существующее здание | ||||||
Обоснование реконструкции системы ГВС с установкой теплосчетчиков, кранов с регулируемым напором и пр. | X | |||||
Новое здание | ||||||
Обоснование применения теплоутилизации в системах В и КВ | X | |||||
Существующее здание | ||||||
Сравнение системы отопления с лучшими характеристиками и дополнительной изоляции ограждающих конструкций | X | X | X |
Указывается часть конструкции, которая связана с энергоэффективностью или потреблением энергии (например, теплоизоляция несветопрозрачных ограждений, остекление, двери, солнцезащитные устройства).
Расчеты могут быть проведены для всех учитываемых конструкций здания, но в этом случае влияние систем энергопотребления будет уменьшаться.
6.3.2.3 Отопление помещений
Получение и аккумуляция теплоты:
- котельный агрегат или тепловой насос, либо тепловой пункт с теплообменным оборудованием;
- солнечные коллекторы;
- другие элементы (тепловая станция при централизованном теплоснабжении или установки с комбинированной выработкой теплоты и электроэнергии, топливные элементы);
- резервуар - хранилище топлива, бак-аккумулятор и систему управления (клапаны, датчики, насос).
Подача и распределение теплоносителя:
- основная система трубопроводов, насос (насосы), термостатические и балансировочные клапаны, а также другая запорно-регулирующая арматура;
- система регулирования и управления;
- проводка для электрических отопительных приборов.
Отопительные приборы:
- радиаторы, конвекторы и трубчатые приборы систем водяного или парового отопления;
- отопительные панели (совмещенные с полом, потолком, стенами) должны рассматриваться как часть системы отопления, а не часть конструкции здания;
- электрические отопительные приборы (включают радиаторы, конвекторы и аккумуляторные агрегаты с системой управления).
Управление:
- рассматриваются функции и компоненты, не являющиеся обязательными для управления системой отопления наиболее эффективным способом.
6.3.2.4 ГВС
Системы ГВС для бытовых нужд могут включать:
- источник теплоты (например, котельный агрегат, тепловой насос, теплообменник, электрический водонагреватель проточного или емкостного типа);
- бак-аккумулятор;
- сеть водоразборных и циркуляционных трубопроводов с запорно-регулирующей арматурой;
- систему регулирования и управления (температура, давление, расход и т.д.).
6.3.2.5 Вентиляция и (или) кондиционирование воздуха
Системы вентиляции и (или) кондиционирования воздуха включают:
- воздухораздачу и воздухоудаление (решетки, анемостаты и пр.);
- вентиляционную сеть (воздуховоды, каналы и сетевое оборудование);
- оборудование для обработки и подачи воздуха (приточные и вытяжные установки (кондиционеры) и вентиляторы);
- систему автоматического регулирования и управления.
Примечание - Естественная вентиляция непосредственно связана с конструкцией здания, но отдельные элементы, необходимые для подачи и удаления воздуха (например, решетки и клапаны), должны рассматриваться в данном шаге.
6.3.2.6 Охлаждение помещения
Системы охлаждения помещения включают:
- холодильную машину;
- бак-аккумулятор (если необходимо);
- систему распределения хладоносителя (трубопроводы, насосы, балансировочные клапаны и другая запорно-регулирующая арматура);
- подачу хладоносителя в помещение;
- систему автоматического регулирования и управления.
6.3.2.7 Освещение
- рассматривается тип освещения и связанная с ним система управления;
- защита от солнечного излучения и закрытие окон могут быть рассмотрены в случае, если в соответствующем варианте имеется избыточная естественная освещенность, и необходимо ее снижение.
- рассматриваются отдельные расходы на подключение к сетям энергоснабжения (электрическим, тепловым, газовым и т.д.);
- расходы на резервуары-хранилища топлива (мазута, газа или биомассы) - при их наличии.
6.3.2.9 Другие системы
Любые процессы, включающие потребление или выделение энергии, которая может многократно использоваться в здании.
Системы управления зданием, которые вводят надзорные функции, разрешающие связь разных систем или снижающие расходы по контрактам на энергоносители, следует рассматривать по статье "особые расходы". В противном случае функции управления (и связанные с ними расходы) рассматриваются в рамках отдельных систем.
ИС NORMPROD: примечание. В официальном тексте документа, видимо, допущена опечатка: Приложение 2 отсутствует. |
В этом шаге рассматривается распределение расходов по времени и накапливаются расходы на замену систем и компонентов. Некоторые данные по сроку службы отдельных компонентов представлены в Приложении 2.
6.3.4.1 Эксплуатационные расходы (кроме расходов на энергоносители)
Данные расходы представляют собой оплату работы операторов инженерных систем здания, если таковые имеются.
6.3.4.2 Техническое обслуживание и ремонты
Необходимо учесть инспектирование персоналом инженерных систем и их компонентов и расходные материалы или стоимость годовых контрактов на их техническое обслуживание.
Поскольку периодические проверки систем отопления, вентиляции, кондиционирования воздуха и ГВС являются обязательными, эти проверки должны быть включены в периодические операции технического обслуживания (например, котельных установок, теплообменных аппаратов, холодильных установок).
6.3.4.3 Дополнительные расходы
Включают страхование и налоги, которые относятся к энергетическим системам. Например, специальные налоги, связанные с загрязнением окружающей среды или использованием определенного объема энергоносителей.
Расходы на энергоносители в основном разделяются на две части:
- первая часть непосредственно связана с потреблением энергии в соответствии с показаниями измерительных приборов или потреблением топлива в здании. Метод определения потребления энергии должен быть связан с энергоемкостью топлива или теплоносителя в соответствии с данными поставщика;
- вторая часть является фиксированной в соответствии с количеством энергии, утвержденным энергоснабжающей организацией, или с арендной платой за энергетические системы (например, за резервуар для хранения газа или за трансформацию электричества), а также с платой за установленную мощность энергетического оборудования.
В случае системы централизованного теплоснабжения может применяться специальный абонентский режим.
Экологические (или социальные) расходы также могут вводиться как расходы, связанные с энергоносителями.
Объем продаж энергии (если это имеет место) подсчитывается отдельно как отрицательные расходы.
ИС NORMPROD: примечание. Текст дан в соответствии с официальным текстом документа. |
Расчеты должны проводиться в соответствии со стандартизированными методами. 6 Если экономический анализ учитывает только некоторые энергетические системы, тогда расчет потребляемой энергии должен также учитывать только эти системы.
Ссылка на стандарты (или на отдельные методы, если необходимо), должна быть представлена в отчете по полученным результатам.
Данные расходы связаны с тарифами на используемые энергоносители и с потреблением энергии в натуральном выражении.
В некоторых случаях потребление энергии может быть рассчитано по переменным тарифам энергоснабжающей организации. Такие тарифы (в основном на электроэнергию) могут изменяться в течение суток и в определенные периоды года.
Возобновляемые источники энергии или продажи энергии (электроэнергии или горячей воды) во внешнюю сеть должны рассматриваться либо как финансовые доходы (поскольку электроэнергия фотогальванических элементов может продаваться непосредственно на электросетях), либо как способ снижения расходов на энергию в здании (например, при использовании солнечных коллекторов). Проектирование систем должно рассматриваться в соответствии с этими двумя возможностями.
Указанные в заголовке расходы в течение расчетного периода должны определяться на основе распределения во времени расходов на замену систем и их компонентов, а также расходов на замену, накопленных в шаге 3.2.
Для отнесения расходов на исходный или конечный год используется текущий коэффициент дисконтирования.
Конечная стоимость в конце расчетного периода определяется путем суммирования конечных стоимостей всех систем и компонентов.
Конечная стоимость отдельной системы или отдельного компонента вычисляется по остающемуся сроку службы (в конце расчетного периода) системы или компонента в предположении линейного снижения их стоимости в течение срока службы. Конечная стоимость определяется как остающийся срок службы, деленный на полный срок службы и умноженный на расходы на замену системы или компонента, приведенные к исходному году и с использованием соответствующего коэффициента дисконтирования.
Разные типы расходов (начальные капитальные затраты, периодические расходы и расходы на замену компонентов или систем, текущие расходы), а также конечная стоимость преобразуются в общие расходы, приведенные к исходному или конечному году, путем использования соответствующего коэффициента дисконтирования.
Коэффициент дисконтирования, вообще говоря, может отличаться для разных типов расходов, связанных с разными показателями движения цен на энергоносители, оплату труда персонала, компоненты инженерных систем, техническое обслуживание и другие дополнительные расходы.
Окончательные общие расходы определяются путем суммирования всех дисконтированных затрат, включающих начальные капитальные затраты, периодические расходы и расходы на замену компонентов и систем, годовые расходы и расходы на энергоносители, за вычетом конечной стоимости.
Расчет годовых распределенных расходов проводится для любого компонента части системы в соответствии с 5.3.
При расчетах годовых распределенных расходов расчетный период фиксируется и соответствует проектному сроку окупаемости здания.
Полные расходы на годовой основе определяются путем суммирования годовых расходов на системы и компоненты (капитальные затраты и расходы на их замену), годовых расходов (эксплуатационные расходы, расходы на техническое обслуживание, дополнительные расходы) и расходов на энергоносители (см. Приложение D).
Разные типы расходов преобразуются в годовые путем использования соответствующего коэффициента дисконтирования (см. пример в Приложении E).
Для систем и компонентов со сроком службы, превышающим или равным проектному сроку окупаемости здания, годовые расходы определяются по начальным капитальным затратам и коэффициенту дисконтирования, соответствующим сроку окупаемости здания.
Для систем и компонентов со сроком службы меньше расчетного периода годовые расходы определяются по расходам на замену компонентов и систем и коэффициенту дисконтирования, соответствующего их сроку службы.
Годовые расходы и расходы на энергоносители определяются расходами в годовом исчислении.
Годовые распределенные расходы (годовая рента) соответствуют средним годовым расходам в исходном году.
(справочное)
В таблице A.1 представлены некоторые данные по сроку службы и годовым расходам на техническое обслуживание компонентов и изделий. В колонке 3 приводится общая стоимость в процентах от общих капитальных затрат. В национальных приложениях могут приводиться и более детализированные значения расходов на техническое обслуживание, ремонт и сервисные услуги.
Термины и определения соответствуют существующим стандартам.
Таблица A.1
техническое обслуживание
Компонент | Срок службы Мин. - Макс. (в годах) | Годовое профилактическое техническое обслуживание, с расходами на эксплуатацию, ремонт и обслуживание в % от капитальных затрат | Расходы на снятие с эксплуатации в % от капитальных затрат |
Установки приточные, в т.ч. кондиционирования воздуха | 15 | 4 | |
Воздухоохладители | 15 - 20 | 2 | |
Воздухонагреватели электрические | 15 - 20 | 2 | |
То же, паровые | 15 - 20 | 2 | |
То же, водяные | 15 - 20 | 2 - 4 | |
Котел конденсационный | 20 | 1 - 2 | |
Котел водотрубный с дымососом | 20 | 1 - 2 | |
Котел жаротрубный с дымососом | 20 | 1 - 2 | |
Горелки, мазутная и газовая | 10 | 4 - 6 | |
Камины | 15 - 20 | - | |
Конденсаторы | 20 | 2 | |
Технические средства автоматизации оборудования | 15 - 20 | 2 - 4 | |
Система управления микроклиматом - центральная | 15 - 25 | 4 | |
То же - управление единственным помещением | 15 - 25 | 4 | |
Регулирующие клапаны автоматические | 15 | 6 | |
То же, с ручным управлением | 30 | 4 | |
Конвекторы | 20 | 1 | |
Компрессоры | 15 | 4 | |
Охлаждающие панели и потолки | 30 | 2 | |
Воздушные клапаны ручные | 20 | 1 | |
Воздушные клапаны с электроприводом | 15 | 4 | |
Диффузоры (анемостаты) | 20 | 4 | |
Воздуховоды двухканальных систем кондиционирования воздуха | 15 | 4 | |
Система воздуховодов для отфильтрованного воздуха | 30 | 2 | |
Система воздуховодов для неотфильтрованного воздуха | 30 | 6 | |
Электрический приборный щит | 30 | 0,5 - 1 | |
Электрическое отопление с тепловым аккумулятором | 20 - 25 | 1 | 1 |
То же, с конвекторами | 20 - 25 | 1 | |
Электрический обогрев пола | 25 - 50* (*) если срок службы согласован с результатами испытаний | 2 | 20 |
В т.ч. электрокабели | 25 - 50 | 0,5 - 1 | |
Водяной обогрев пола | 50 | 2 | 20 |
Испарители | 15 - 20 | 2 | |
Расширительные баки - мембранные | 15 | 0,5 | |
Расширительные баки открытые из нержавеющей стали | 30 | 1 | |
То же, из стали | 15 | 2 | |
Вентиляционные решетки | 20 | 10 | |
Вентиляторные доводчики | 15 | 4 | |
Вентиляторы | 15 - 20 | 4 | |
Вентиляторы с переменным расходом воздуха | 15 | 6 | |
Рамы фильтров | 15 | 2 | |
Сменный материал фильтров | 1 | 0 | |
Материал фильтров, очищаемый | 10 | 10 | |
Огнезадерживающие клапаны, легко доступные | 15 | 8 | |
Огнезадерживающие клапаны, скрытые | 15 | 15 | |
Топливный бак | 30 | 0,5 | 5 - 10 |
Тепловые насосы | 15 - 20 | 2 - 4 | |
Вращающиеся регенераторы | 15 | 4 | |
Теплоутилизаторы рекуперативные | 20 | 4 | |
Увлажнители паровые | 4 - 10 | 4 | |
То же, форсуночные и сотовые | 10 | 6 | |
Измерительные приборы | 10 | 1 | |
Клапаны | 10 | 1 | |
Двигатели дизельные | 10 | 4 | |
То же, электрические | 20 | 1 | |
Трубы медные | 30 | 1 | |
То же, композитные (см. Водяной обогрев пола) | 50 | 1 | |
Трубы из нержавеющей стали | 30 | 1 | |
Трубы стальные в водяной системе отопления | 1 | ||
То же, в паровой системе | 15 | 1 | |
Системы трубопроводов | 30 | 0,5 | |
Насосы циркуляционные | 10 - 20 | 2 | |
То же, регулируемые | 10 - 15 | 1,5 - 2 | |
Красочное покрытие радиаторов | 20 - 30 | - | 30 |
Радиаторы отопительные | 30 - 40 | 1 - 2 | |
Запорные клапаны автоматические | 15 | 4 | |
Запорные клапаны с ручным управлением | 30 | 2 | |
Солнечный коллектор | 15 - 25 | 0,5 | |
Трубчатый шумоглушитель | 30 | 1 | |
Бак-аккумулятор горячей воды | 20 | 1 | |
Емкостный водонагреватель | 20 | 1 | |
Радиаторные термостаты | 15 | 4 | |
Клиноременная передача | 10 | 6 | |
Электрические провода | 30 | 1 |
(справочное)
ОПИСАНИЕ СИСТЕМ
Таблица B.1
Описание системы отопления помещений с использованием
теплового насоса в качестве теплогенератора
Система отопления Электрический тепловой насос для обогрева помещений | Компонент | Капитальные затраты | Эксплуатационные расходы Техническое обслуживание (в процентах от капитальных затрат) |
Концепция системы | Информация из документа prEN 15450 | ||
Отопительные приборы | Отопительные панели | X | Обработка воды против коррозии и шлама |
Система управления теплоотдачей | X | Проверка уставок | |
Радиаторы | X | Очистка и удаление шлама | |
Вентиляторные доводчики | X | Очистка фильтров | |
Теплопроводы | Насос | X | Проверка скорости (или шума) |
Сеть теплопроводов | X | Коррозия Удаление шлама (при проведении очистки) | |
Смесительные клапаны (в т.ч. регуляторы) | X | Баланс потоков | |
Коллекторы | X | ||
Расширительный бак | X | Давление | |
Резервуары | Бак | X | Защита от коррозии Предотвращение образования шлама |
Сезонное хранение | X | ||
Генерация теплоты | Тепловой насос | X | Проверка давления |
Система управления | X | Проверка уставок | |
Коллектор источника | X | Коррозия Очистка | |
Электрический приборный щит | X | Ток для электрической зарядки Проверка подключения и проводов |
Таблица B.2
Описание системы отопления, использующей газовый котел
как теплогенератор для отопления помещений
и для системы ГВС
Система отопления Котел для отопления помещений и для системы ГВС | Компонент | Капитальные затраты | Отдельные эксплуатационные расходы Техническое обслуживание |
Концепция системы | EN 12828 | ||
Отопительные приборы | Отопительные панели | X | Обработка воды против коррозии и шлама |
Система управления теплоотдачей | X | Проверка уставок | |
Радиаторы | X | ||
Теплопроводы | Насос | X | |
Сеть теплопроводов | X | ||
Смесительные клапаны (в т.ч. регуляторы) | X | Баланс потоков | |
Коллекторы | X | ||
Расширительный бак | X | ||
Резервуары | Бак, если используется система ГВС | Дополнительные | |
Насос и клапан | Дополнительные | ||
Генерация теплоты | Источник топлива и энергии - топливный бак, газовый баллон или подсоединение к городской системе газоснабжения - подключение к электросети | X | |
Отдельное помещение для котла | Дополнительные | В зависимости от регулировки и мощности котла | |
Котел | X | Ежегодная проверка в отношении возгорания и безопасности | |
Система управления | X | ||
Трубопровод для слива конденсата | X | ||
Система дымоходов или камин | X | ||
Прочие расходы | Замеры (распределение теплоподачи) | X | В случае индивидуального регулирования теплоподачи по помещениям |
Таблица B.3
Описание системы ГВС для бытовых нужд
с солнечными коллекторами
Система: Солнечная энергосистема для получения горячей воды для бытовых нужд | Компонент | Капитальные затраты | Отдельные эксплуатационные расходы Техническое обслуживание (в процентах от капитальных затрат) |
Рабочие характеристики системы | EN 12975 | ||
Теплопередача | Клапан | X | |
Трубопроводы | Сеть трубопроводов | X | |
Теплообменник | X | ||
Резервуары | Бак | X | |
Регулирование температуры при заполнении бака | X | ||
Солнечная генерация теплоты | Солнечный коллектор | X | Очистка |
Сеть теплопроводов и изоляция | X | ||
Насос и регулятор | X | ||
Теплоизоляция | X | Проверка состава теплоносителя | |
Источник энергии для привода насоса и регулятора | X | ||
Резервный источник теплоты | Котел или электронагревательный элемент в баке | X |
Таблица B.4
Описание системы прямого электроотопления
Система отопления: Система прямого электроотопления | Компонент | Капитальные затраты | Отдельные эксплуатационные расходы Техническое обслуживание (в процентах от капитальных затрат) |
Концепция системы | EN 14437 | ||
Теплопередача | Прямое отопление, включая регулирование температуры | X | |
Теплопроводы | |||
Резервуары | |||
Генерация | |||
Источник энергии | Электрический приборный щит | X |
Таблица B.5
Описание систем ГВС для бытовых нужд
с электрическим емкостным водонагревателем
Система: Электрический аккумуляторный водонагреватель для получения горячей воды для бытовых нужд | Компонент | Капитальные затраты | Отдельные эксплуатационные расходы Техническое обслуживание (в процентах от капитальных затрат) |
Концепция системы | |||
Теплопередача | Клапан | X | |
Терморегулирующий клапан | Дополнительные | ||
Клапан повышенного сопротивления | Дополнительные | ||
Трубопроводы | Сеть трубопроводов | X | |
Резервуары | |||
Генерация | Емкостный водонагреватель с регулированием температуры | X | |
Источник энергии | Электрический приборный щит | X |
Таблица B.6
Описание системы отопления помещений и системы ГВС
для бытовых нужд с использованием теплового насоса
в качестве теплогенератора
Система: Электрический тепловой насос для отопления помещений и для системы ГВС | Компонент | Капитальные затраты | Отдельные эксплуатационные расходы Техническое обслуживание (в процентах от капитальных затрат) |
Концепция системы | prEN 15450 | ||
Отопительные приборы | Радиаторы | X | |
Обогреваемый пол | X | ||
VAV (система кондиционирования с переменным расходом воздуха) | X | ||
Жалюзийные решетки (воздушное отопление) | Дополнительные | ||
Теплопроводы | Сеть теплопроводов (вода) | X | |
Воздуховоды (воздух) | X | ||
Насос | X | ||
Теплообменник | X | ||
Резервуары | Бак | X | |
Генерация теплоты | Тепловой насос | X | |
Источник энергии | Электрический приборный щит | X |
Таблица B.7
Описание системы вентиляции с VMC
Система вентиляции: VMC | Компонент | Капитальные затраты | Отдельные эксплуатационные расходы Техническое обслуживание |
Концепция системы | |||
Воздухораспределение | Терминал | X | Обработка воды против коррозии и шлама |
Вентиляционная сеть | Гибкие воздуховоды | X | |
Резервуары | |||
Подача воздуха | Вентилятор | X | |
Подключение к источнику энергии | Электрический приборный щит | X |
Таблица B.8
Описание системы вентиляции с утилизацией теплоты
Система вентиляции: VMC с установками регенерация тепла | Компонент | Капитальные затраты | Отдельные эксплуатационные расходы Техническое обслуживание |
Концепция системы | |||
Воздухораспределение | Жалюзийные решетки | X | |
Вентиляционная сеть | Гибкие воздуховоды | X | |
Резервуары | |||
Генерация теплоты и подача воздуха | Вентилятор и установки утилизации теплоты | X | Обработка воды против коррозии и шлама |
Подключение к источнику энергии | Электрический приборный щит | X |
Таблица B.9
Описание системы естественной вентиляции
Система вентиляции: Естественная вентиляция | Компонент | Капитальные затраты | Отдельные эксплуатационные расходы Техническое обслуживание |
Концепция системы | |||
Удаление воздуха | Вентиляционные решетки | X | |
Вентиляционная сеть | Воздуховоды | X | |
Резервуары | |||
Побуждение тяги | Дефлекторы на крыше | X | |
Подключение к источнику энергии |
Таблица B.10
Описание системы вентиляции с регулированием влажности
Механическая вентиляция: VMC с регулированием влажности | Компонент | Капитальные затраты | Отдельные эксплуатационные расходы Техническое обслуживание |
Концепция системы | |||
Воздухораспределение | Приточные и вытяжные вентиляционные решетки | X | |
Вентиляционная сеть | Гибкие воздуховоды | X | Очистка |
Резервуары | |||
Генерация теплоты и подача воздуха | Вентилятор и теплообменник или рециркуляционный воздух | X | Очистка фильтров |
Подключение к источнику энергии | Электрический приборный щит | X |
Таблица B.11
Описание системы ограждающих конструкций здания
СИСТЕМА: КОНСТРУКЦИИ ЗДАНИЯ | Компонент | Капитальные затраты | Отдельные эксплуатационные расходы Техническое обслуживание (в процентах от капитальных затрат) |
Стена | Конструкция | X | |
Наружная отделка | X | ||
Внутренняя/наружная изоляция | X | ||
Внутренняя отделка | X | ||
Светопрозрачные конструкции | Двери | X | |
Окна | X | ||
Защита от солнечного излучения | Дополнительные | ||
Крыша | Конструкция | X | |
Покрытие | X | ||
Изоляция | X | ||
Отделка | X | ||
Пол | Конструкция | X | |
Изоляция | X | ||
Устранение тепловых мостов | Типовые конструкции | Дополнительные | |
Индивидуальные конструкции | Дополнительные | ||
Приспособление котла к особенностям помещения | Камин | Дополнительные | Зависят от мощности котла |
Помещение | Дополнительные | ||
Система дымоходов | Дополнительные | ||
Другие особенности | Технические галереи | Дополнительные | |
Доступ | Дополнительные | ||
Приспособление здания к хранению топлива | Дополнительные | ||
Приспособление здания к установке электрического трансформатора, газового клапана, счетчиков теплоты и воды | Дополнительные |
(справочное)
РАСЧЕТНАЯ ТАБЛИЦА ДЛЯ ВЫЧИСЛЕНИЯ ОБЩИХ РАСХОДОВ
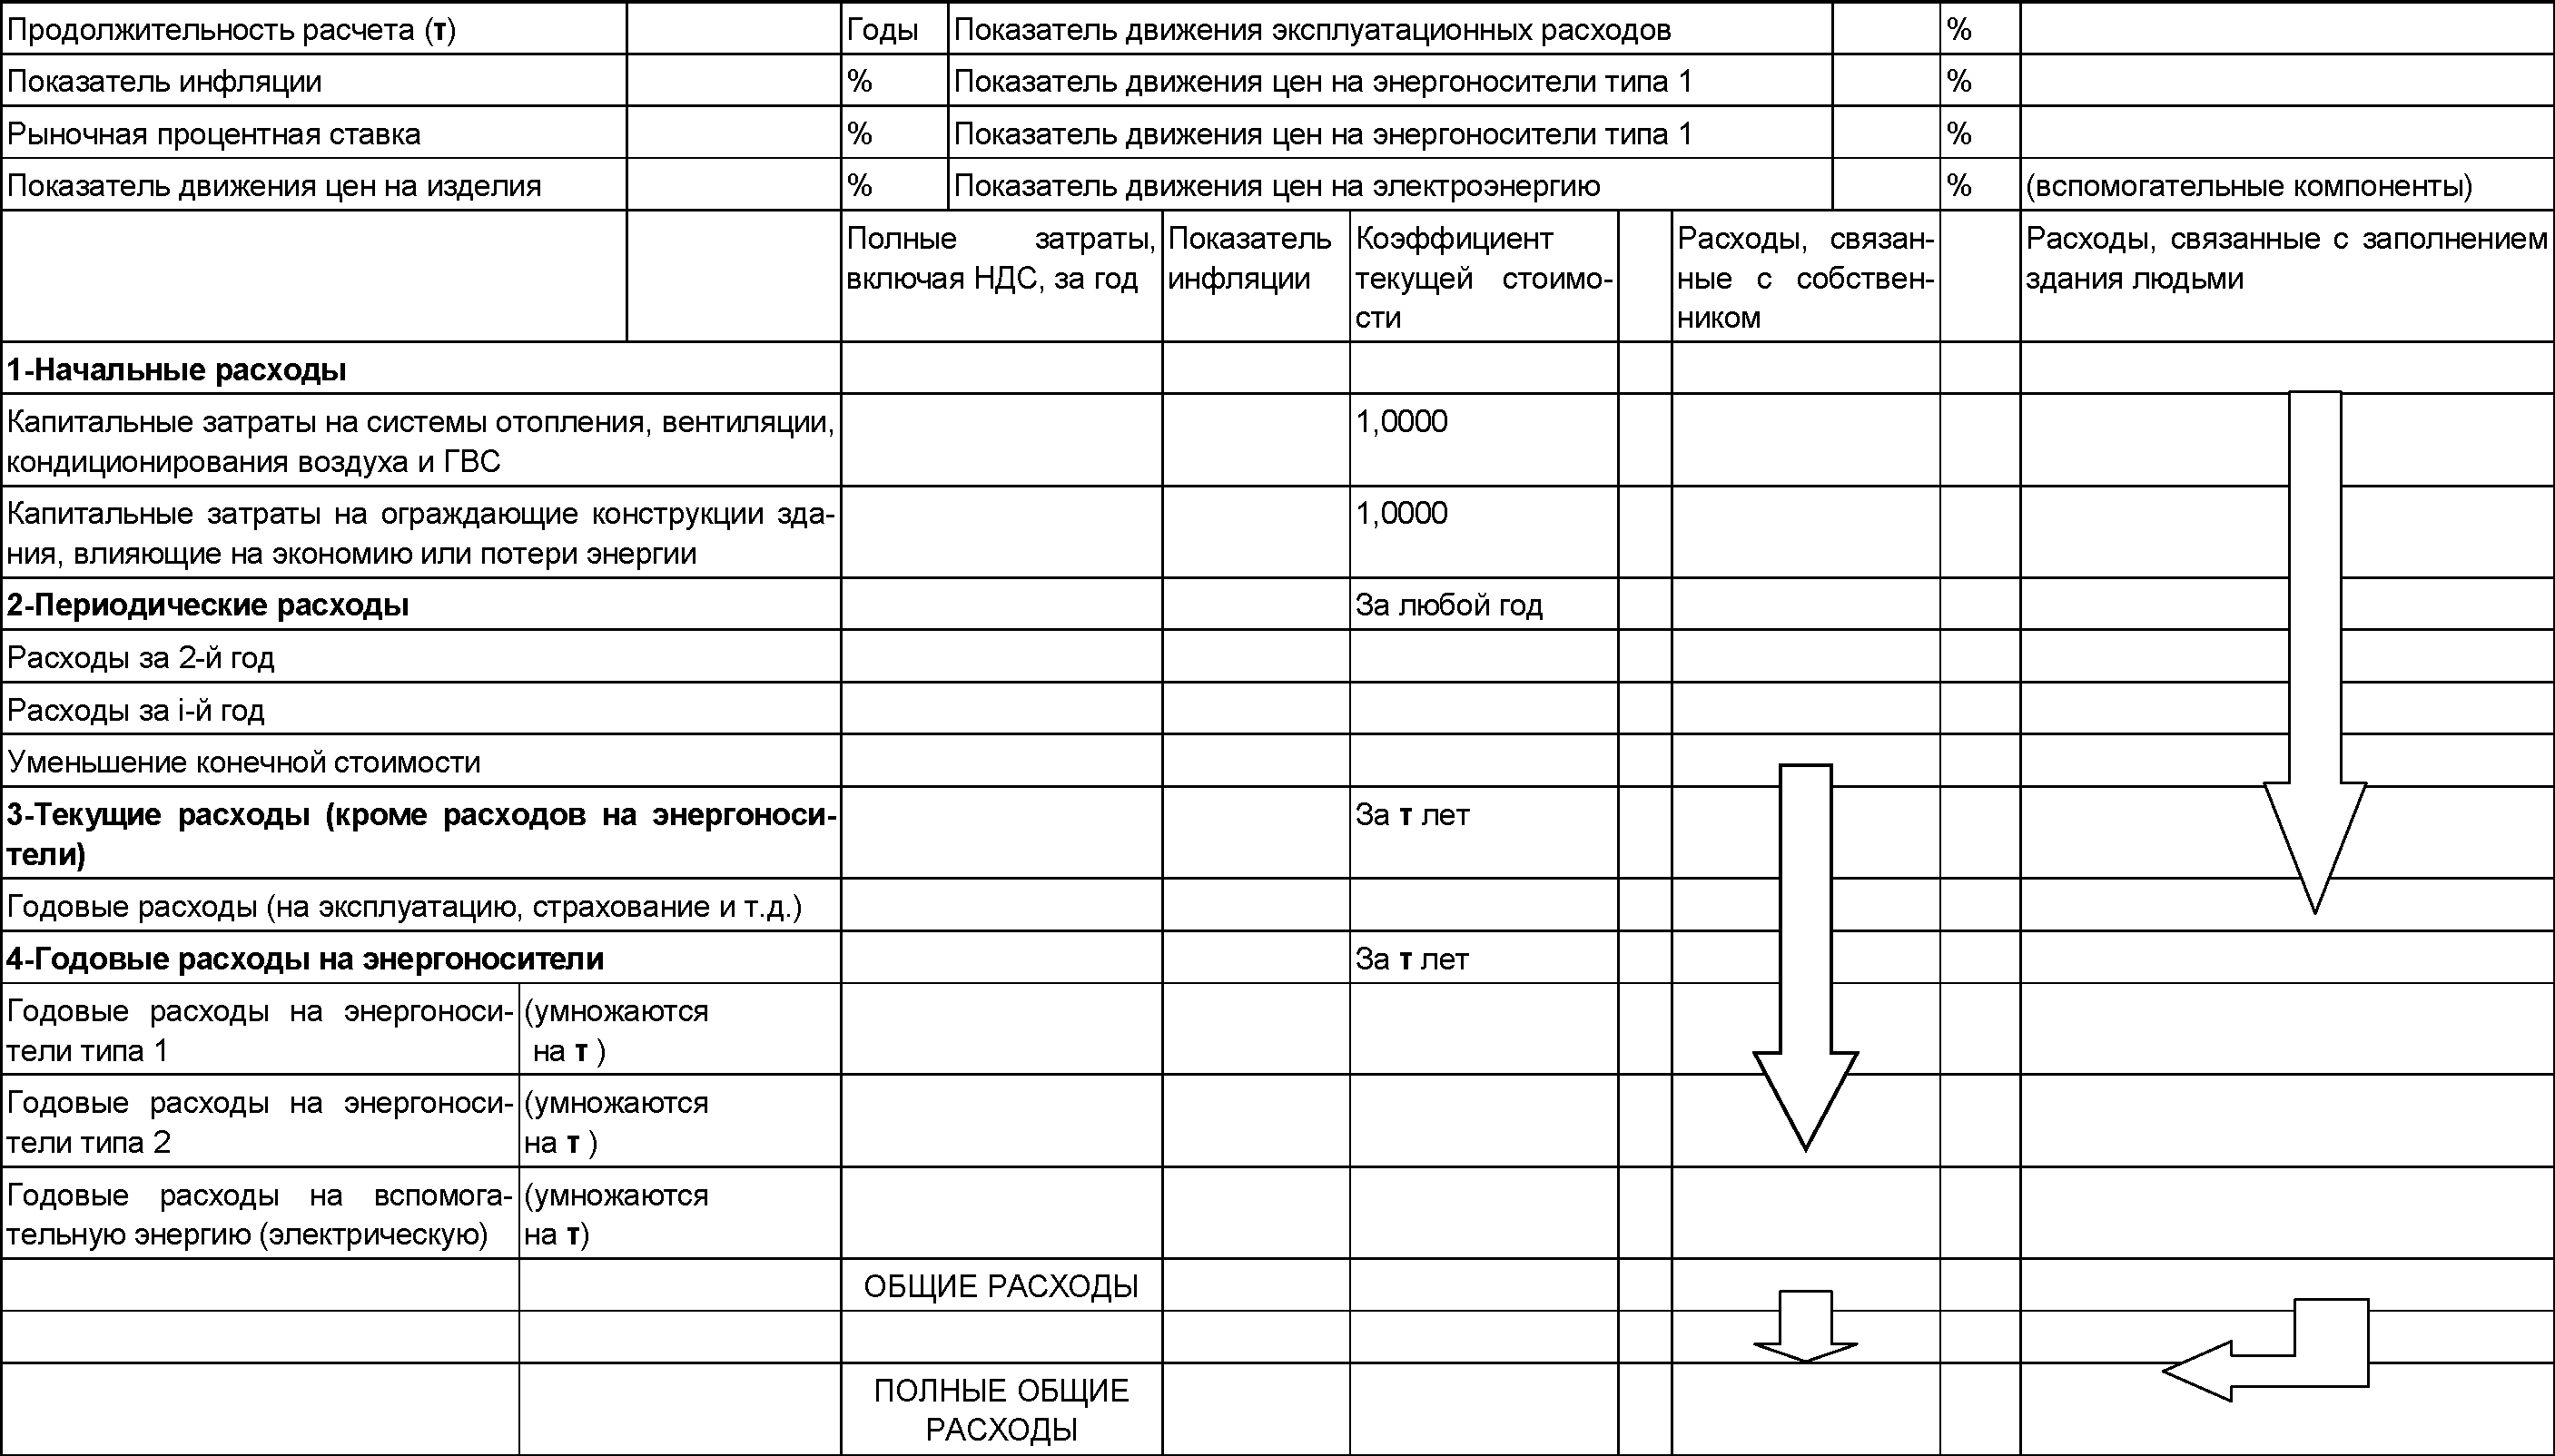
(справочное)
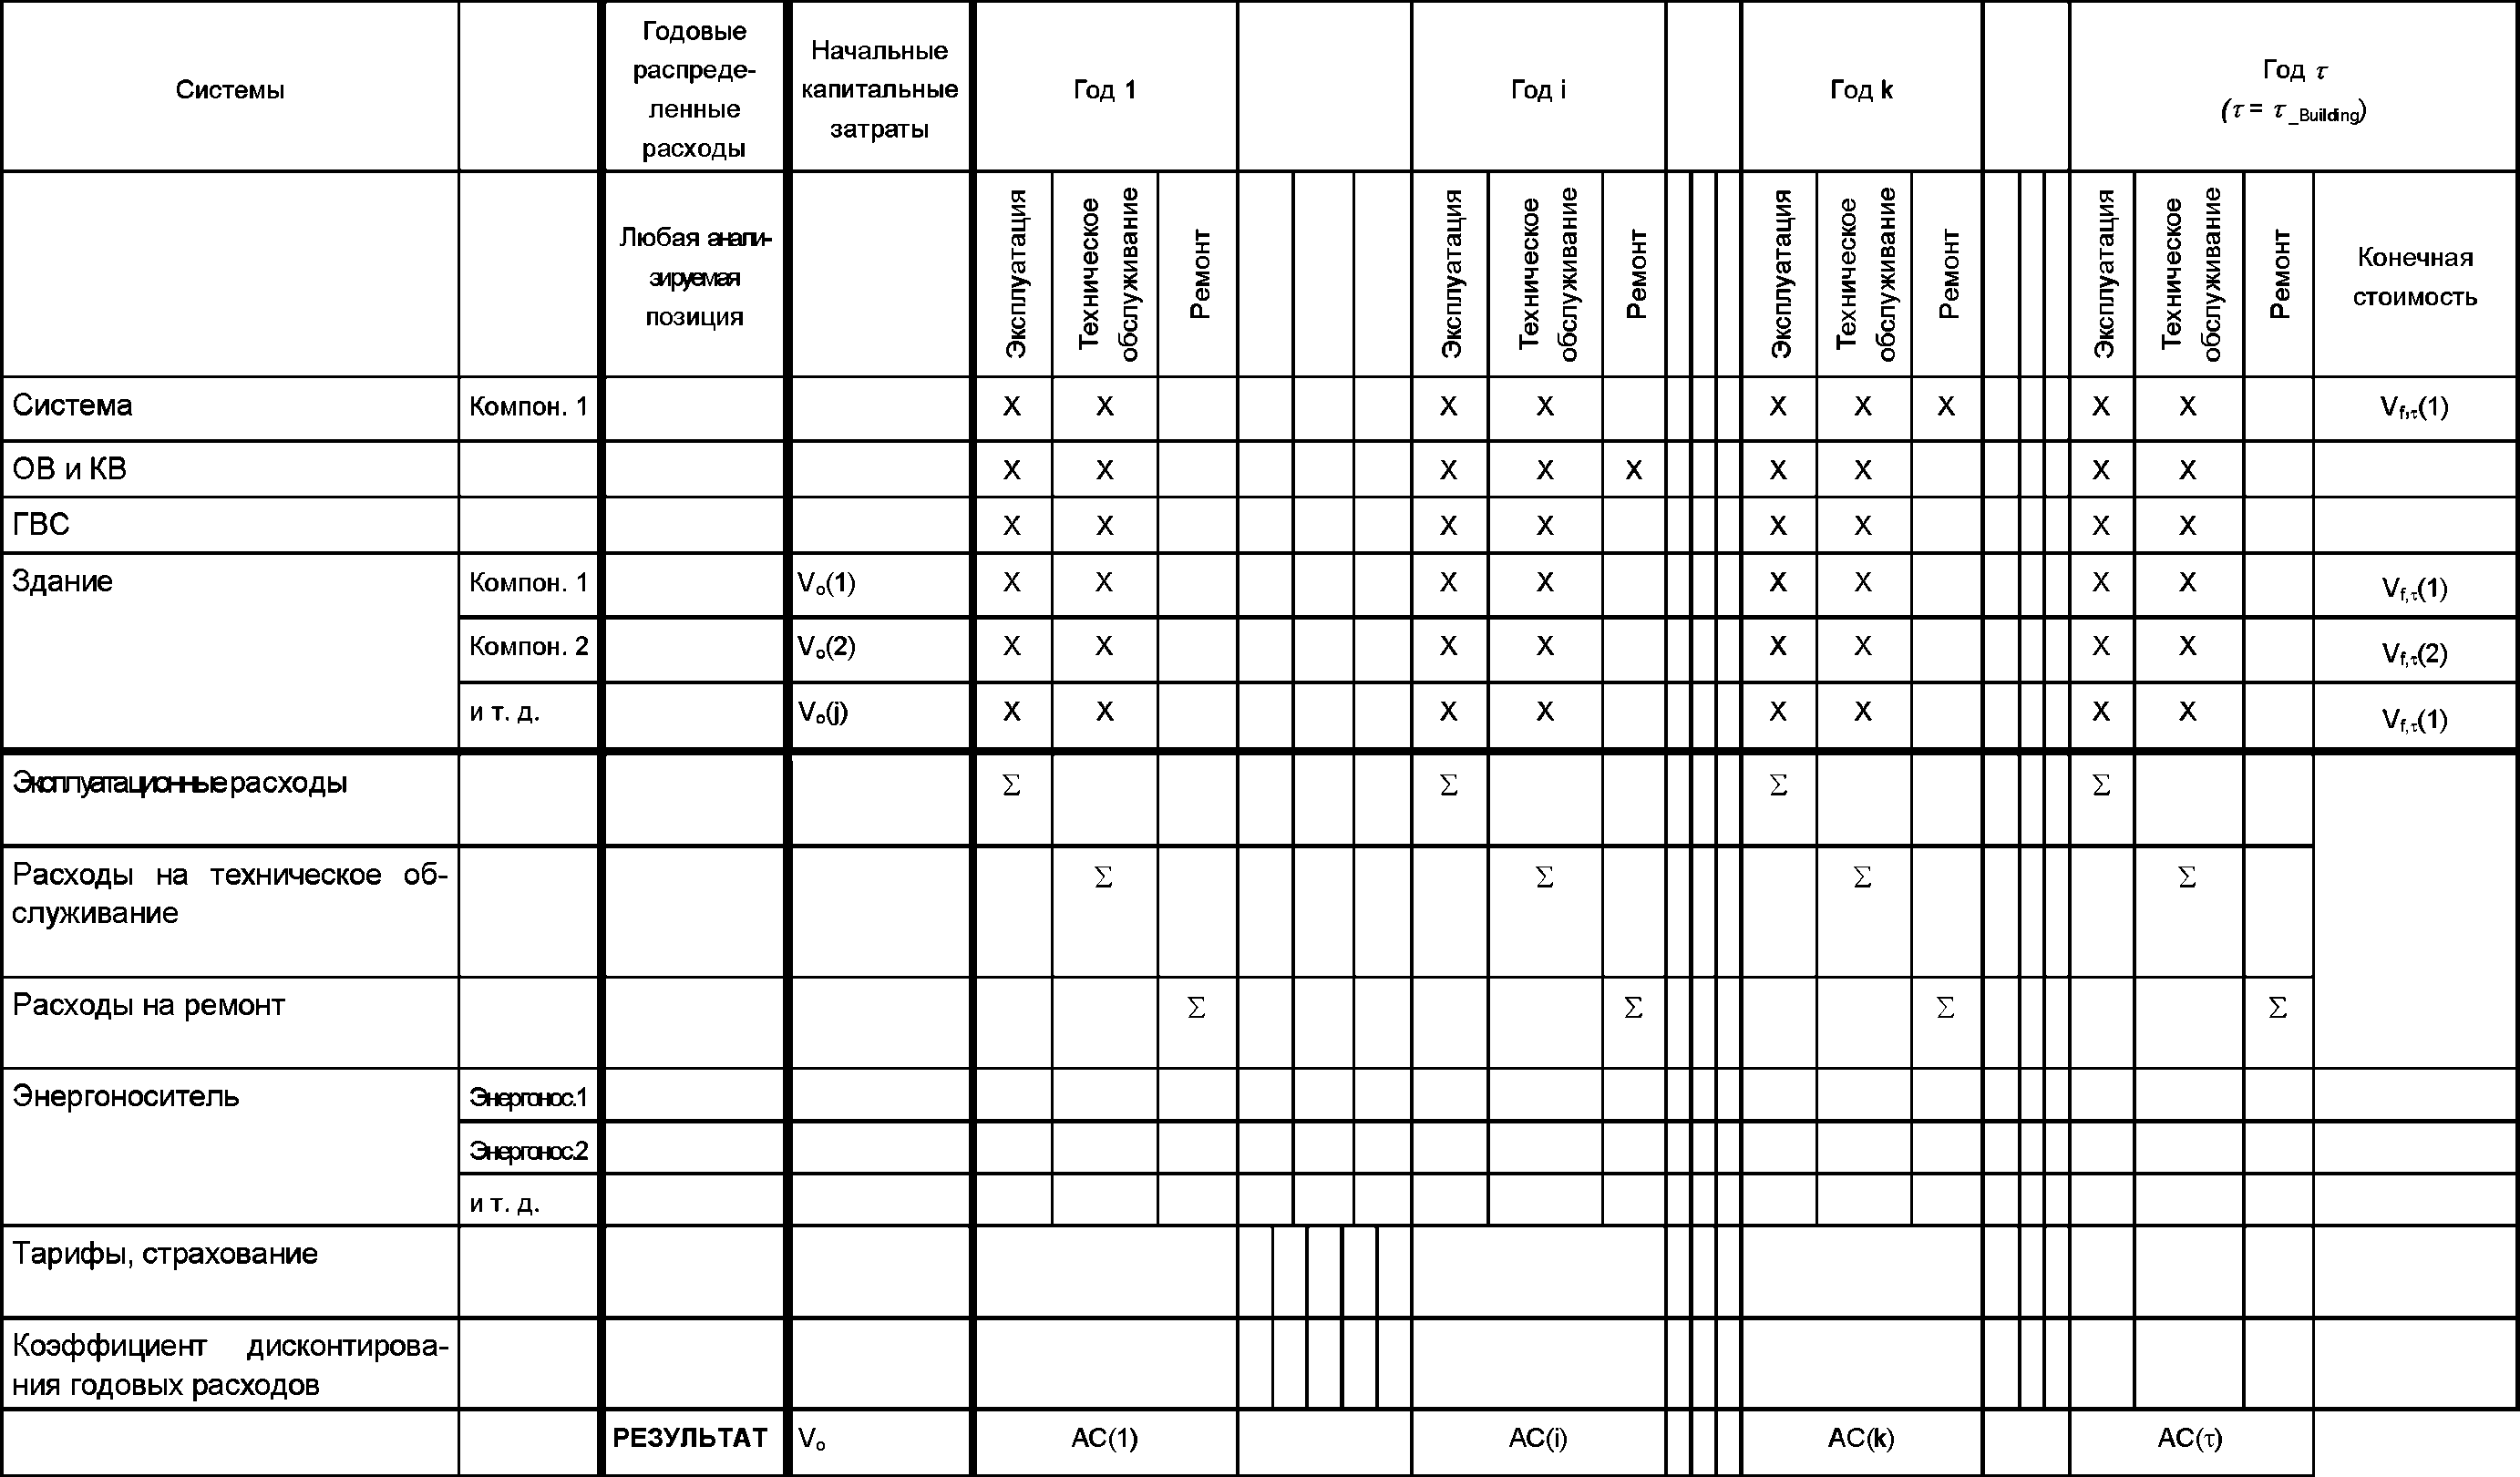
(справочное)
И ГВС ПРИ АВТОНОМНОМ ТЕПЛОСНАБЖЕНИИ ОТ ИНДИВИДУАЛЬНОГО
ГАЗОВОГО КОТЛА
E.1 Шаг 1 - Финансовые данные
Проектный срок окупаемости здания: 50 лет
Продолжительность расчетного периода: 30 лет
Показатель инфляции: 2%
Рыночная процентная ставка: 4,5%
Показатель движения цен на работу персонала: 2%
Показатель движения цен на энергоносители: 2% (газ и электричество)
E.2 ШАГ 2 - Общая информация по проекту
E.2.1 Идентификация систем
Конструкция здания: стены, остекление и двери, покрытие и пол
Энергетические системы: система отопления, система горячего водоснабжения для бытовых нужд и система вентиляции
Проект управляется собственником
E.2.2 Ограничения, связанные с особенностями здания
Здание небольшой высоты (одноэтажное)
Жилая площадь: 100 м2
Отапливаемый объем: 250 м3
Состав помещений: 3 жилых комнаты, кухня и 1 ванная комната
Расчетная температура в жилых комнатах: 18 °C
E.2.3 Метеорологические данные и другие данные об окружающей среде (справочно)
Градусо-сутки отопительного периода: 2583 К·сут
Характеристика теплого периода: E3 (французская оценка)
Зона шума BR3 (французская оценка)
Отопительный период: с 1 октября до 20 мая (232 суток)
Энергоноситель, используемый теплогенератором для отопления помещений и ГВС: природный газ (квартальная сеть)
E.3 ШАГ 3 - Характеристики систем
E.3.1 ШАГ 3.1 - Начальные капитальные затраты на конструкции здания и энергетические системы
Таблица E.1
Описание компонентов, используемых для энергетических систем
Конструкция здания | Наименование компонента | Кол-во | Полные расходы, включая НДС,  | Срок службы |
Стены | Бетонные блоки | 89 | 3083 | Как у здания в целом |
Наружная отделка | 89 | 1558 | Как у здания в целом | |
Теплоизоляция ТН 38 8 + 1 | 89 | 1720 | Как у здания в целом | |
Остекление и двери | Энергоэффективное остекление, 4/12/4 | 8 | 2451 | 30 |
Наружная дверь | 1 | 229 | 25 | |
Дверь в техническое помещение (в гараж) | 1 | 152 | 25 | |
Жалюзи | 8 | 2100 | 25 | |
Покрытие | Кровля (деревянная конструкция и черепичное покрытие) | 140 | 8278 | 30 |
Изоляционный материал, толщина: 200 мм | 100 | 1021 | 40 | |
Слой штукатурки | 100 | 1860 | Как у здания в целом | |
Пол | Раствор для устройства стяжки: толщина: 18 см | 100 | 6564 | Как у здания в целом |
Теплоизоляция пола | 100 | 820 | Как у здания в целом | |
ОГРАЖДАЮЩИЕ КОНСТРУКЦИИ ЗДАНИЯ | 29,836 | |||
Система отопления | ||||
Отопительные приборы | Стальные радиаторы, включая балансировочные клапаны, терморегулирующие клапаны и комнатный термостат | 8 | 3792 | 20 |
Теплопроводы | Стальные трубопроводы | 474 | 30 | |
Генерация теплоты | Газовый котел с воздуховодом Мощность: 23 кВт | 1494 | 15 | |
Подключение к источникам энергоснабжения | Газ | 457 | 25 | |
Электричество | 762 | |||
Горячее водоснабжение для бытовых нужд | ||||
Оборудование | Смесительный терморегулирующий клапан (кухня и ванная комната) | 3 | 153 | 20 |
Теплопроводы | Сеть медных трубопроводов | 20 м | 237 | 30 |
Генерация теплоты | См. отопительная система | |||
Вентиляция | ||||
Воздухораспределение | Система удаления воздуха VMC из кухни и ванной комнаты | 48 255 | 303 | 25 |
Подача воздуха | Вентилятор и гибкие воздуховоды | 273 | 273 | 20 |
Подключение к приборному щиту | 69 | 69 | 25 | |
ЭНЕРГЕТИЧЕСКИЕ СИСТЕМЫ ЗДАНИЯ | 8014 | 8014 | ||
E.3.2 ШАГ 3.2 - Периодические расходы на замену компонентов
Таблица E.2
Здание | Компоненты | Капитальные затраты,  | Срок службы 20 лет | Срок службы 25 лет | Срок службы 30 лет | Срок службы 40 лет | Срок службы 50 лет | Срок службы. Как у здания в целом |
Стены | Бетонные блоки | 3083 | 3083 | |||||
Наружное покрытие | 1558 | 1558 | ||||||
Теплоизоляция ТН 38 8 + 1 | 1720 | 1720 | ||||||
Остекление и двери | Энергоэффективное остекление, 4/12/4 | 2451 | 2451 | |||||
Наружная дверь | 229 | 229 | ||||||
Дверь в техническое помещение (в гараж) | 152 | 152 | ||||||
Жалюзи | 2100 | 2100 | ||||||
Покрытие | Кровля (деревянная конструкция и черепичное покрытие) | 8278 | 8278 | |||||
Изоляционный материал, толщина: 200 мм | 1021 | 1021 | ||||||
Слой штукатурки | 1860 | 1860 | ||||||
Пол | Раствор для устройства стяжки: толщина: 18 см | 6564 | 6564 | |||||
Теплоизоляция пола | 820 | 820 | ||||||
ИТОГО | 29836 | 0 | 2481 | 10729 | 1021 | 0 | 15605 |
Таблица E.3
Расходы на компоненты энергетических систем
Компоненты | Капитальные затраты,  | Срок службы 5 лет | Срок службы 10 лет | Срок службы 15 лет | Срок службы 20 лет | Срок службы 25 лет | Срок службы 30 лет | |
1 - Отопление | ||||||||
Отопительные приборы | 8 стальных радиаторов (включая крепление и подсоединение) | 3792 | 3792 | |||||
терморегулирующий клапан | ||||||||
+ балансировочный клапан + комнатный термостат | ||||||||
Теплопроводы | Стальные трубопроводы | 474 | 474 | |||||
Генерация теплоты | Котел с воздуховодом | 1494 | 1494 | |||||
23 кВт | ||||||||
Подключение к источникам энергоснабжения | Подключение газа | 457 | 457 | |||||
Подключение электроэнергии | 762 | 762 | ||||||
2 - Горячее водоснабжение для бытовых нужд | ||||||||
Оборудование | Смесительный терморегулирующий клапан: 3 | 153 | 153 | |||||
42,68 Euro НТ/на единицу измерения | ||||||||
2 в ванной комнате - 1 в кухне | ||||||||
Теплопроводы | Сеть медных трубопроводов | 237 | 237 | |||||
9,91 Euro НТ/м | ||||||||
3 - Вентиляция | ||||||||
Воздухораспределение | Естественный приток | 48 | 48 | |||||
Механическая вытяжка (2 комнаты) | 255 | 255 | ||||||
Подача воздуха | Блок вентилятора + гнезда | 273 | 273 | |||||
Подключение к источнику энергии/и сети | см. отопление | 69 | 69 | |||||
СУММА | 8014 | 0 | 0 | 1494 | 4218 | 1591 | 711 | |
Примечание
1 Расходы, указанные в Таблице E.2 за разное время, не осуществляются или не рассчитываются с учетом реальной процентной ставки. Поскольку показатели движения расходов на оборудование, оплату труда персонала и ремонтные работы являются одинаковыми, данные расходы не разбиваются по разным категориям.
2 В будущем должна быть предусмотрена замена компонентов. Ожидается, что замененный компонент будет иметь лучшее качество и поэтому можно прогнозировать снижение потребления энергии после его замены по истечении срока службы. Как минимум, потребление энергии должно быть не выше, чем до замены компонента.
E.3.3 Шаг 3.3 - Текущие расходы, кроме расходов на энергоносители
Расходы на техническое обслуживание: 2,76% капитальных затрат, относящихся к приборам, трубопроводам (воздуховодам) и генерации теплоты, для отопления:  .
.E.4 ШАГ 4 - Расходы на энергоносители
E.4.1 ШАГ 4.1 - Потребление энергии
Таблица E.4
Потребление энергии
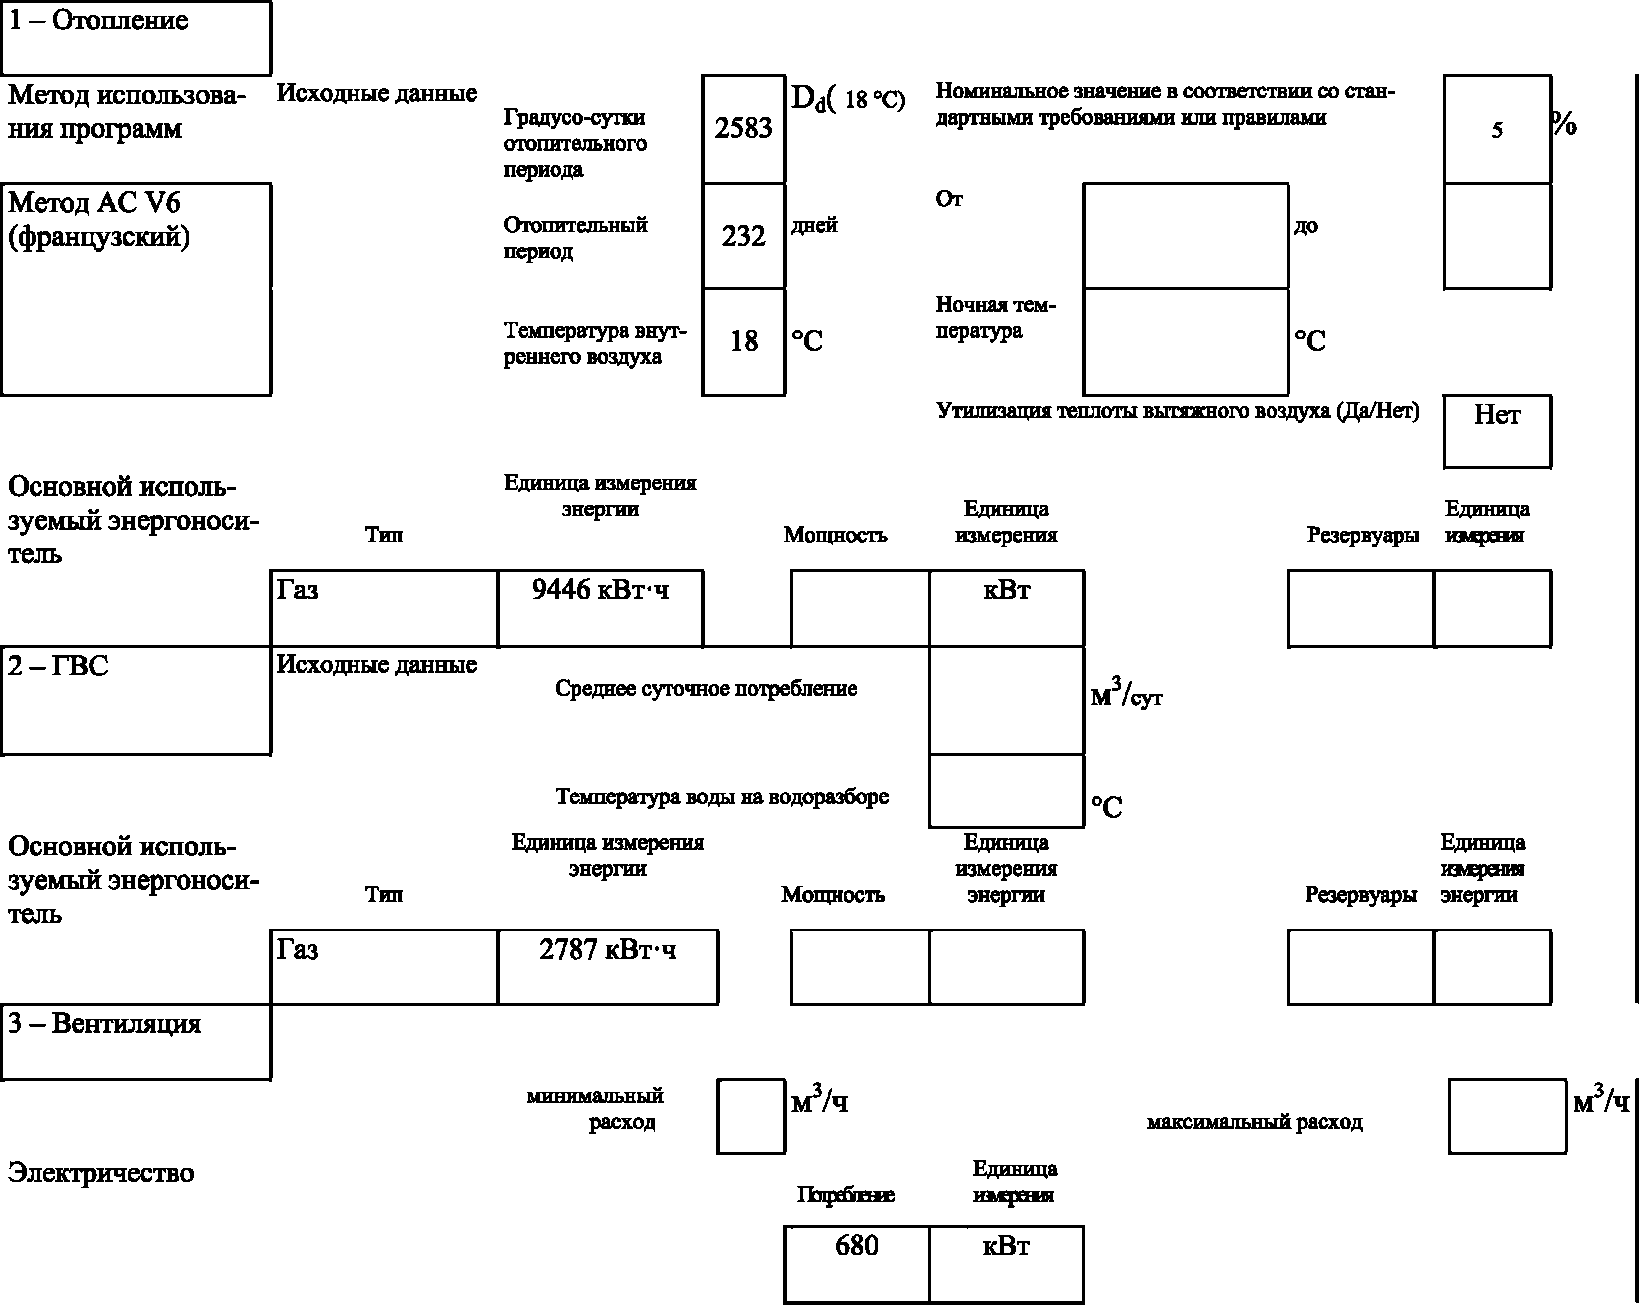
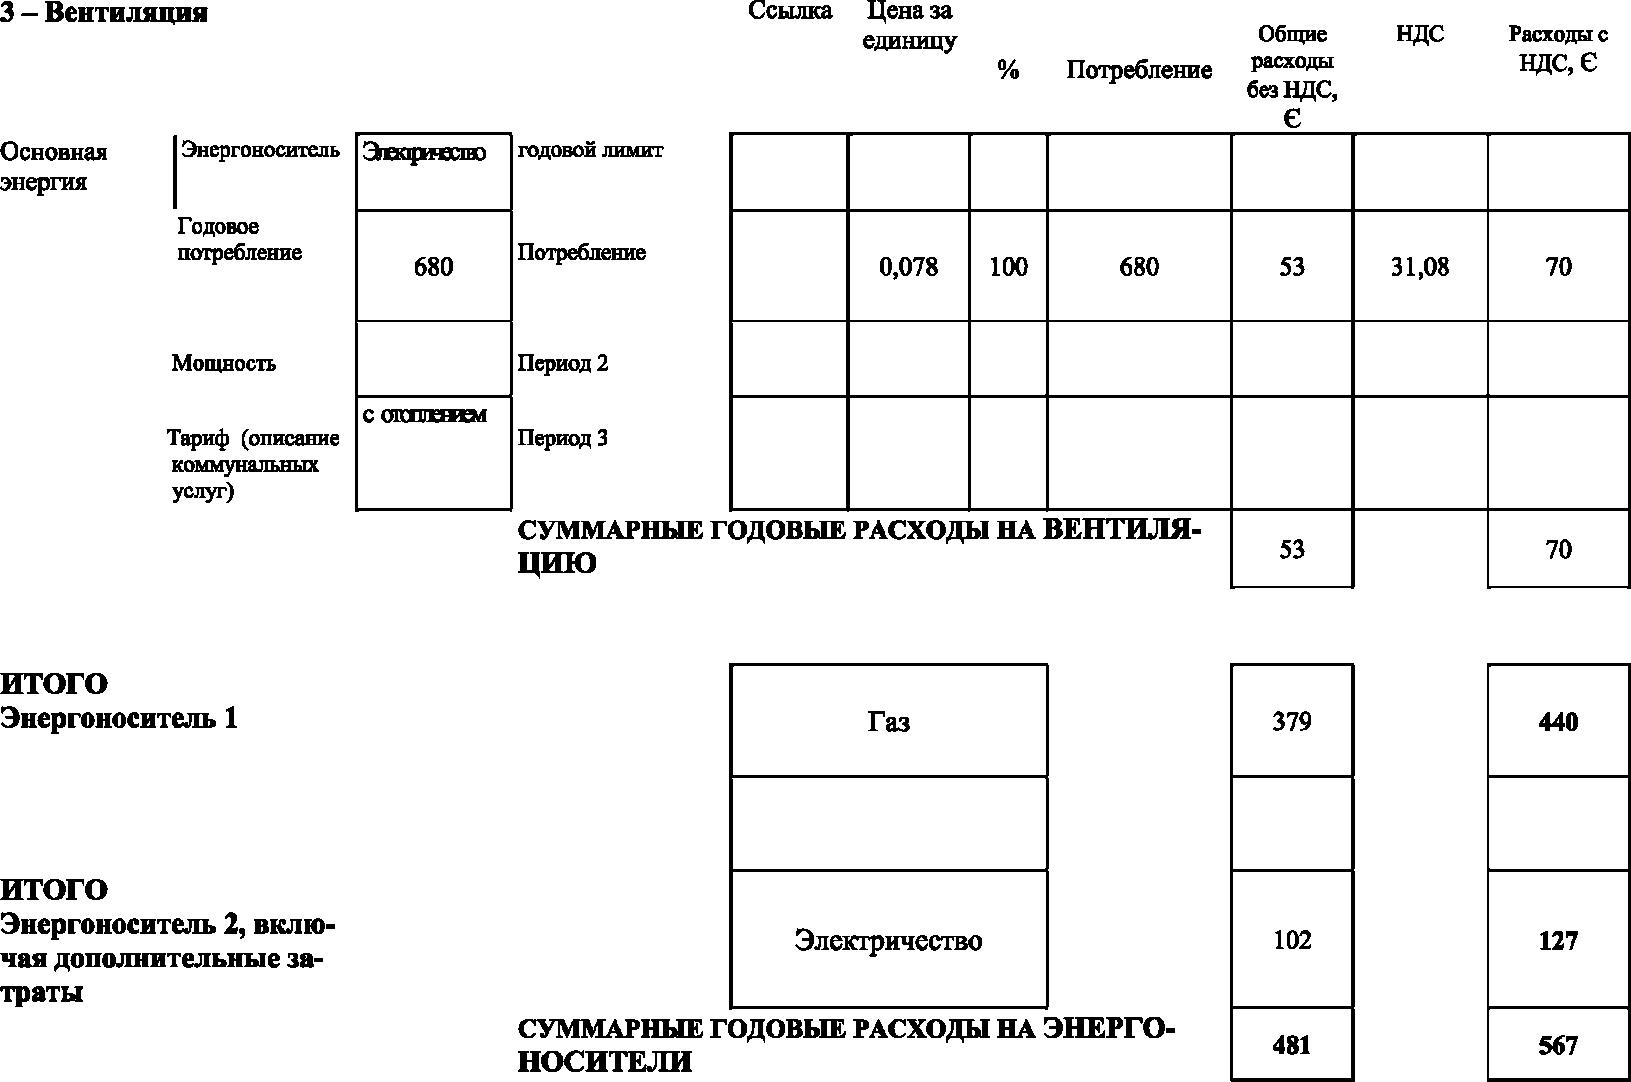
E.4.2 Шаг 4.2 - Расходы на энергоносители
Таблица E.5
Расходы на энергоносители для разных систем
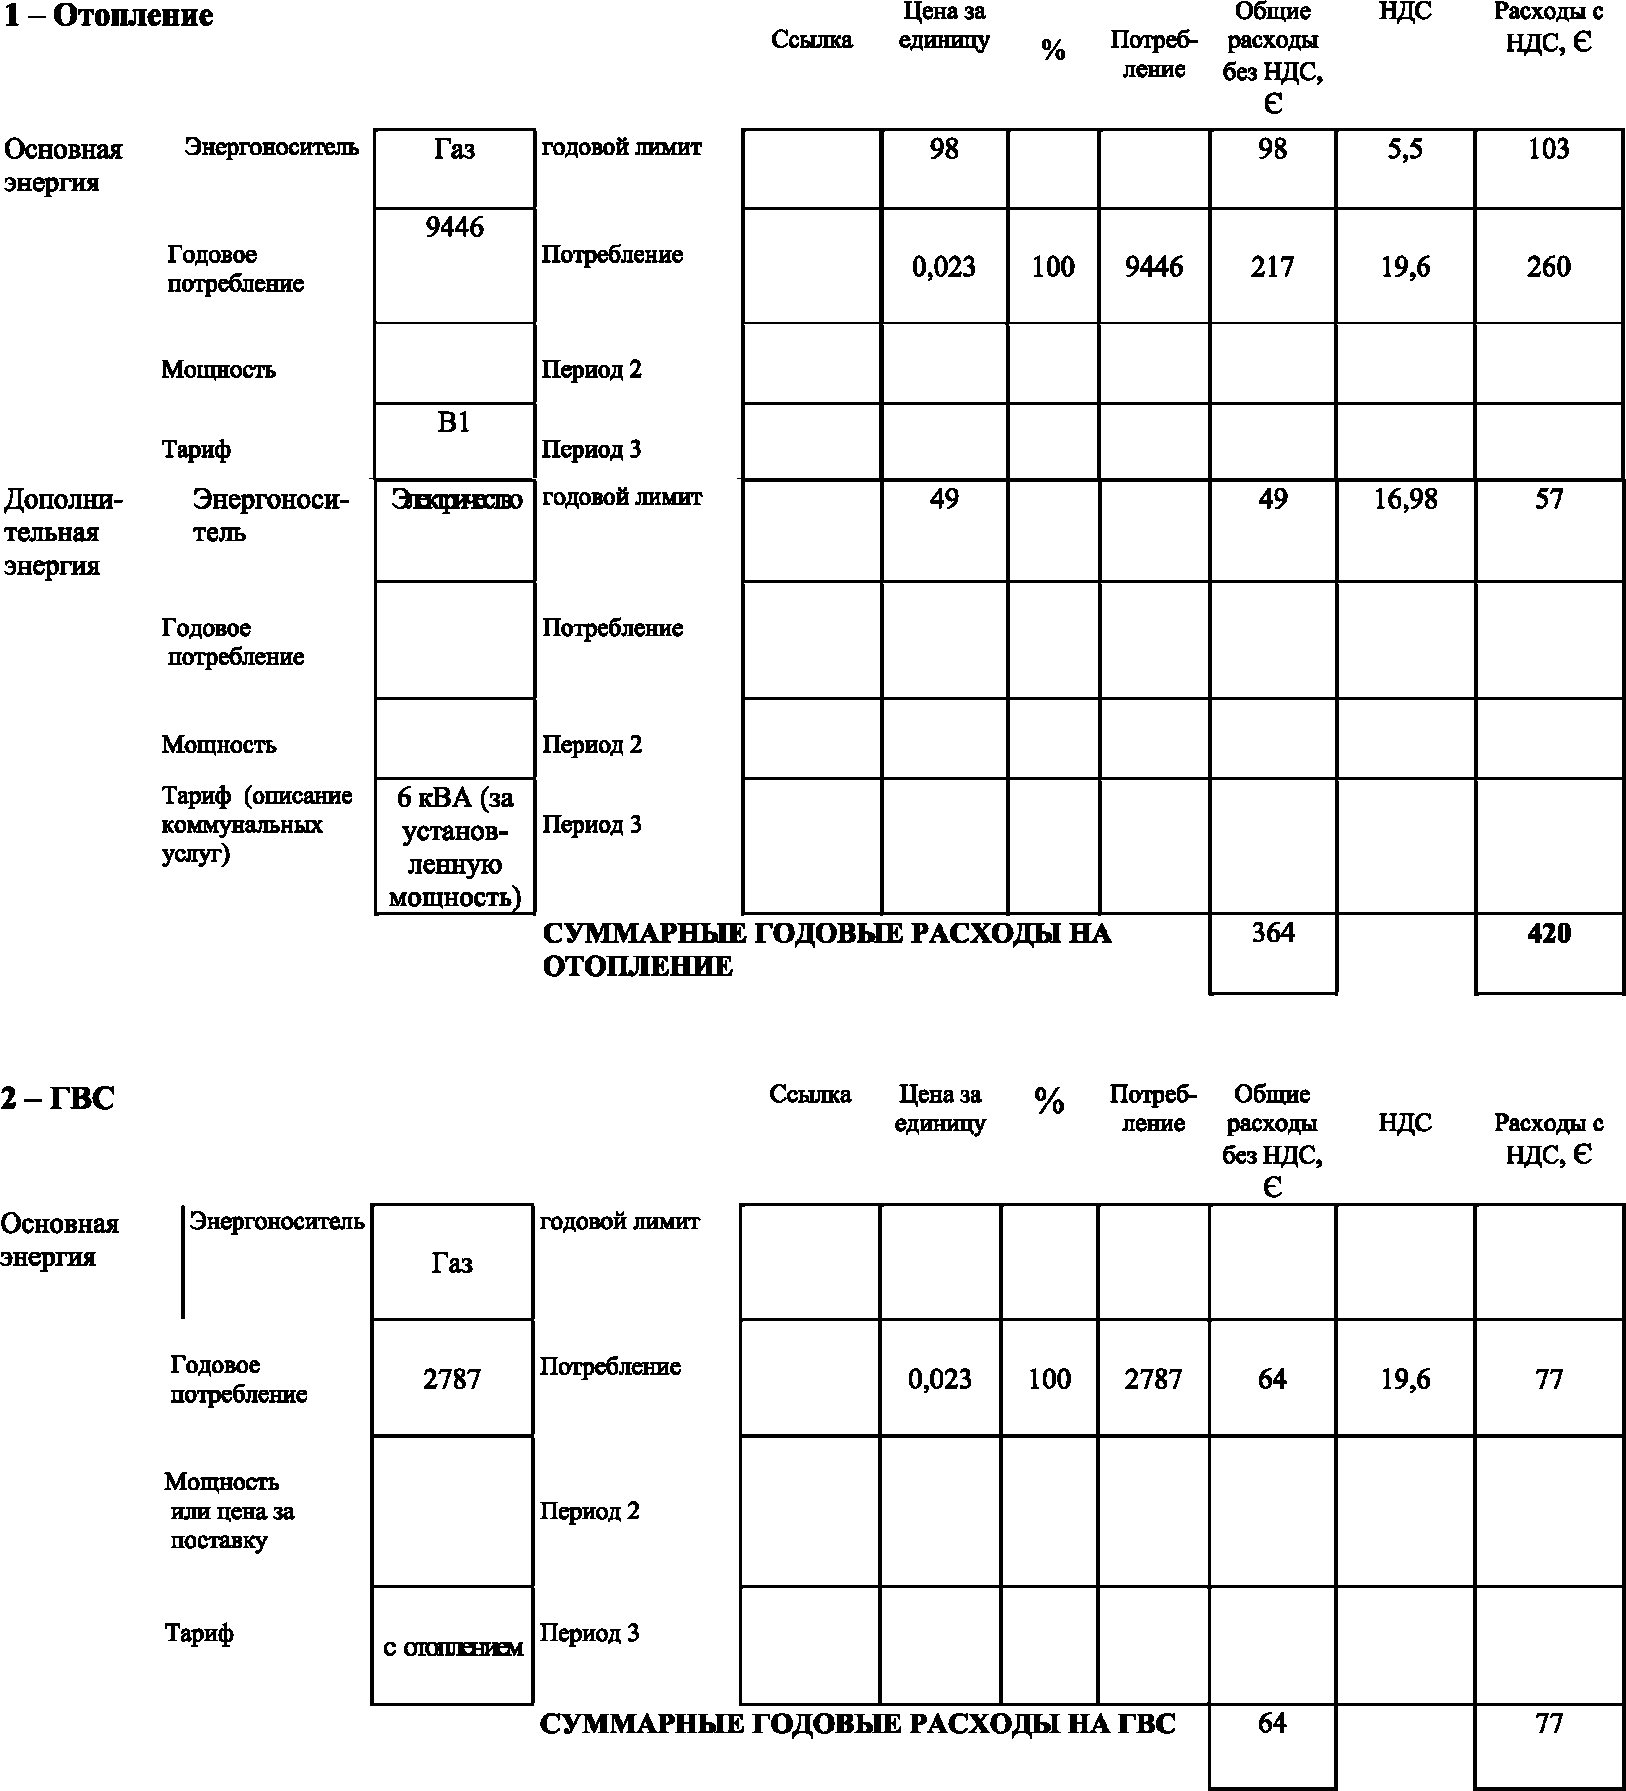
E.5 ШАГ 5 - Расчет общих расходов
E.5.1 Шаги 5.1 и 5.2. Расчет расходов на замену инженерных систем и их компонентов и расчет конечной стоимости
Таблица E.6
Конечная стоимость компонентов
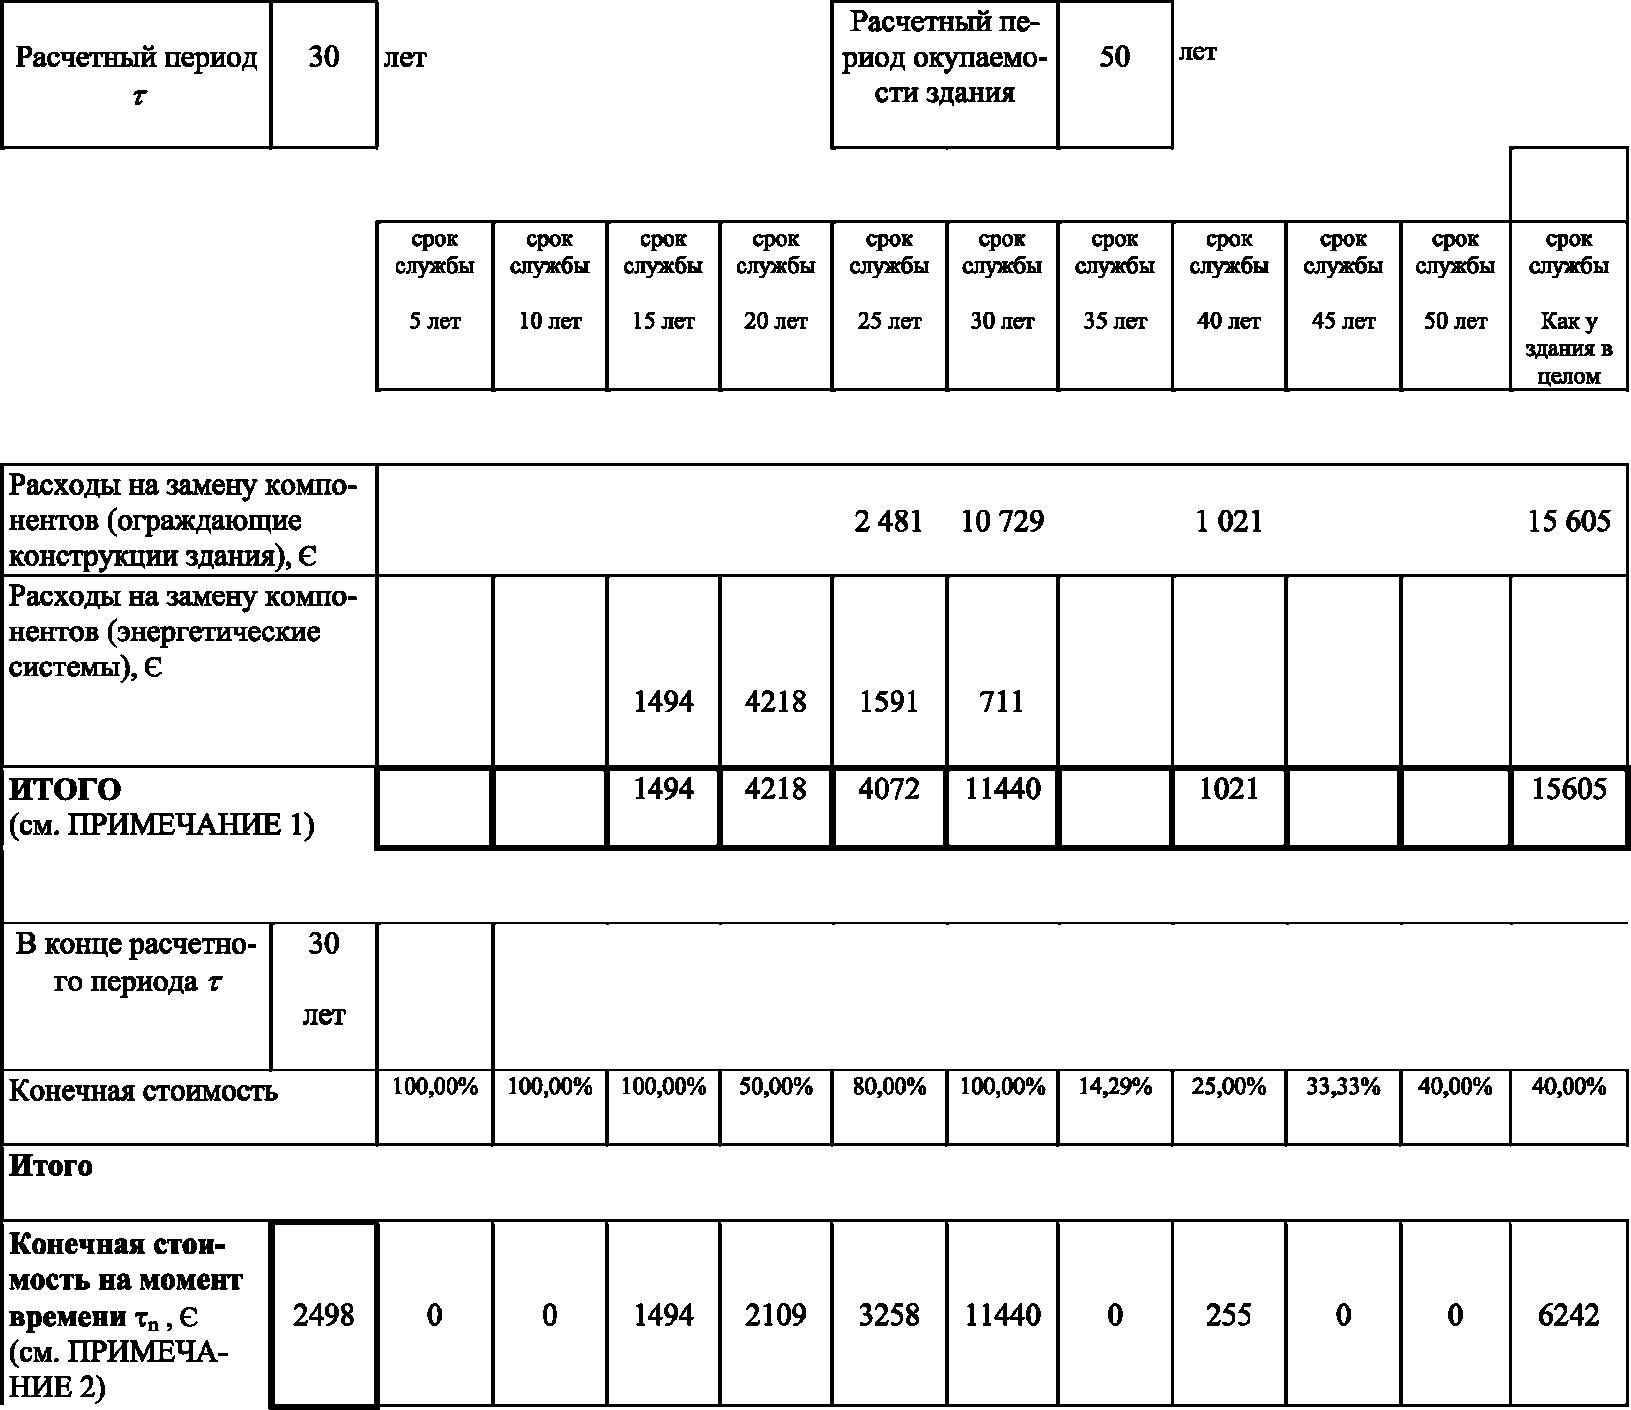
Примечание
1 Часть таблицы, в которой рассматриваются расходы на замену компонентов, представляет только расходы при их первой замене. В зависимости от срока службы компонентов и выбранного расчетного периода может произойти и последующая замена, например, компонента со сроком службы 15 лет, см. Таблицу E.7.
2 Конечная стоимость, определяемая в данной таблице, является стоимостью на конец расчетного периода. Конечная стоимость, отнесенная к начальному году, устанавливается в Таблице E.7 путем применения соответствующего коэффициента дисконтирования капитальных затрат и рыночной процентной ставки.
E.5.2 Шаг 5.3 - Отчет по общим расходам
Таблица E.7
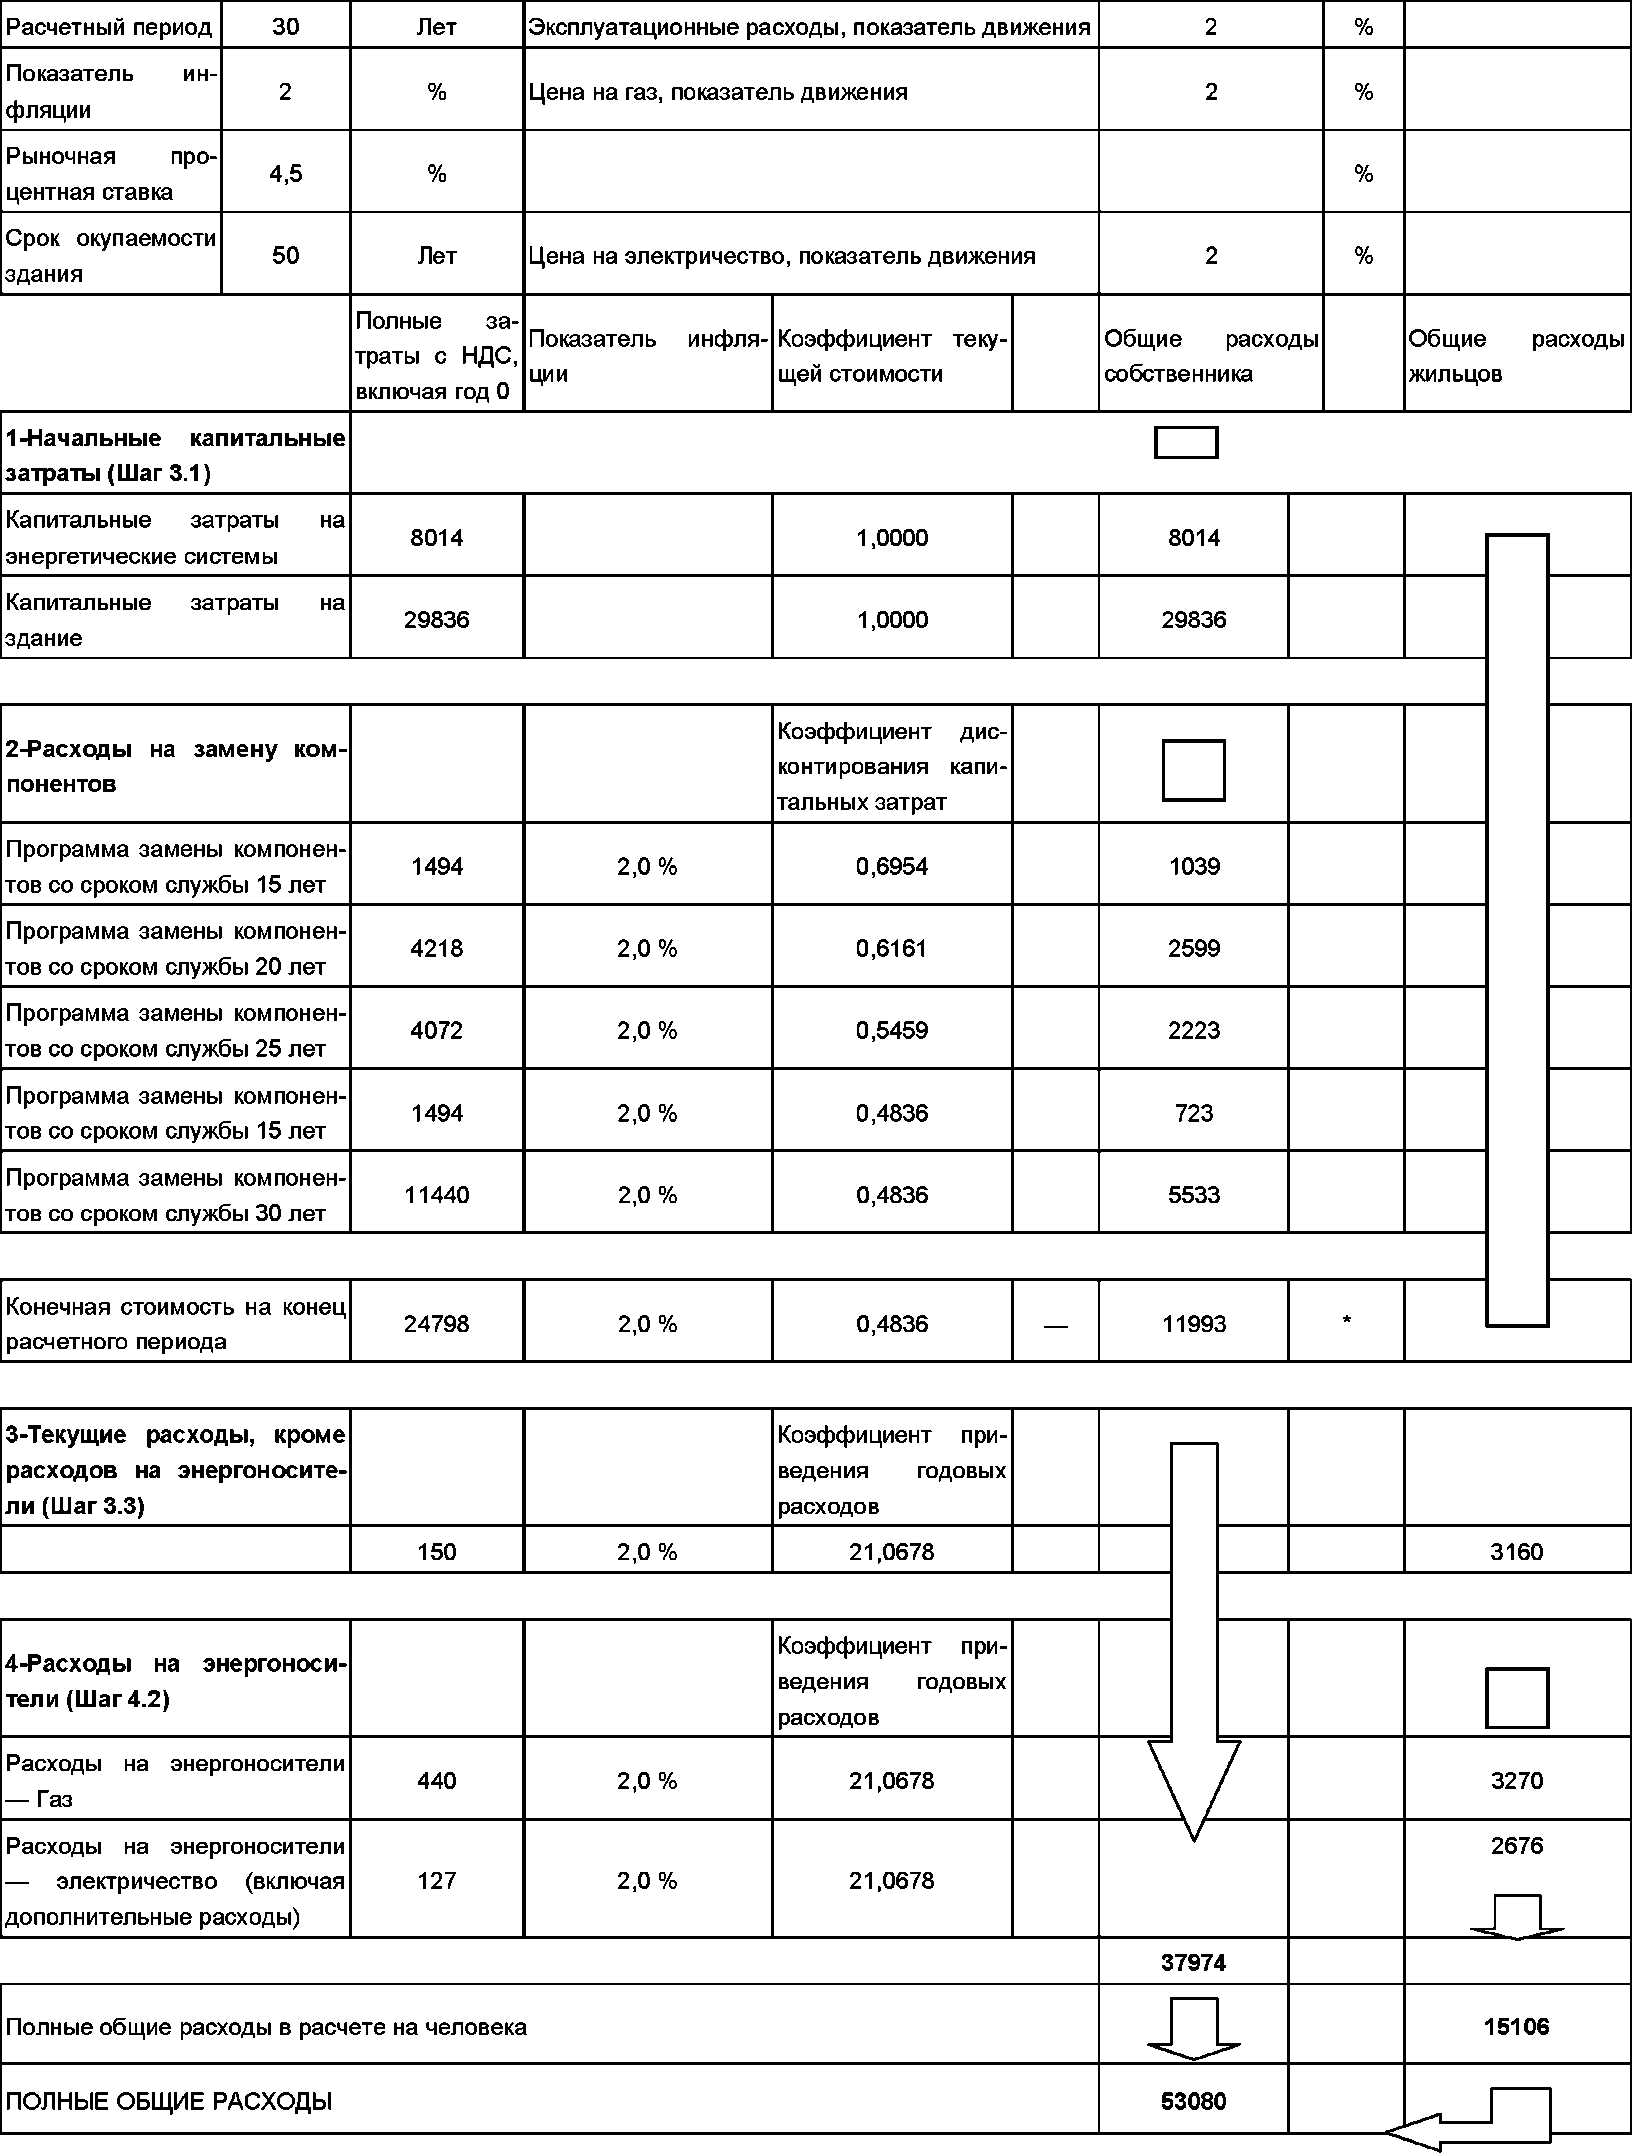
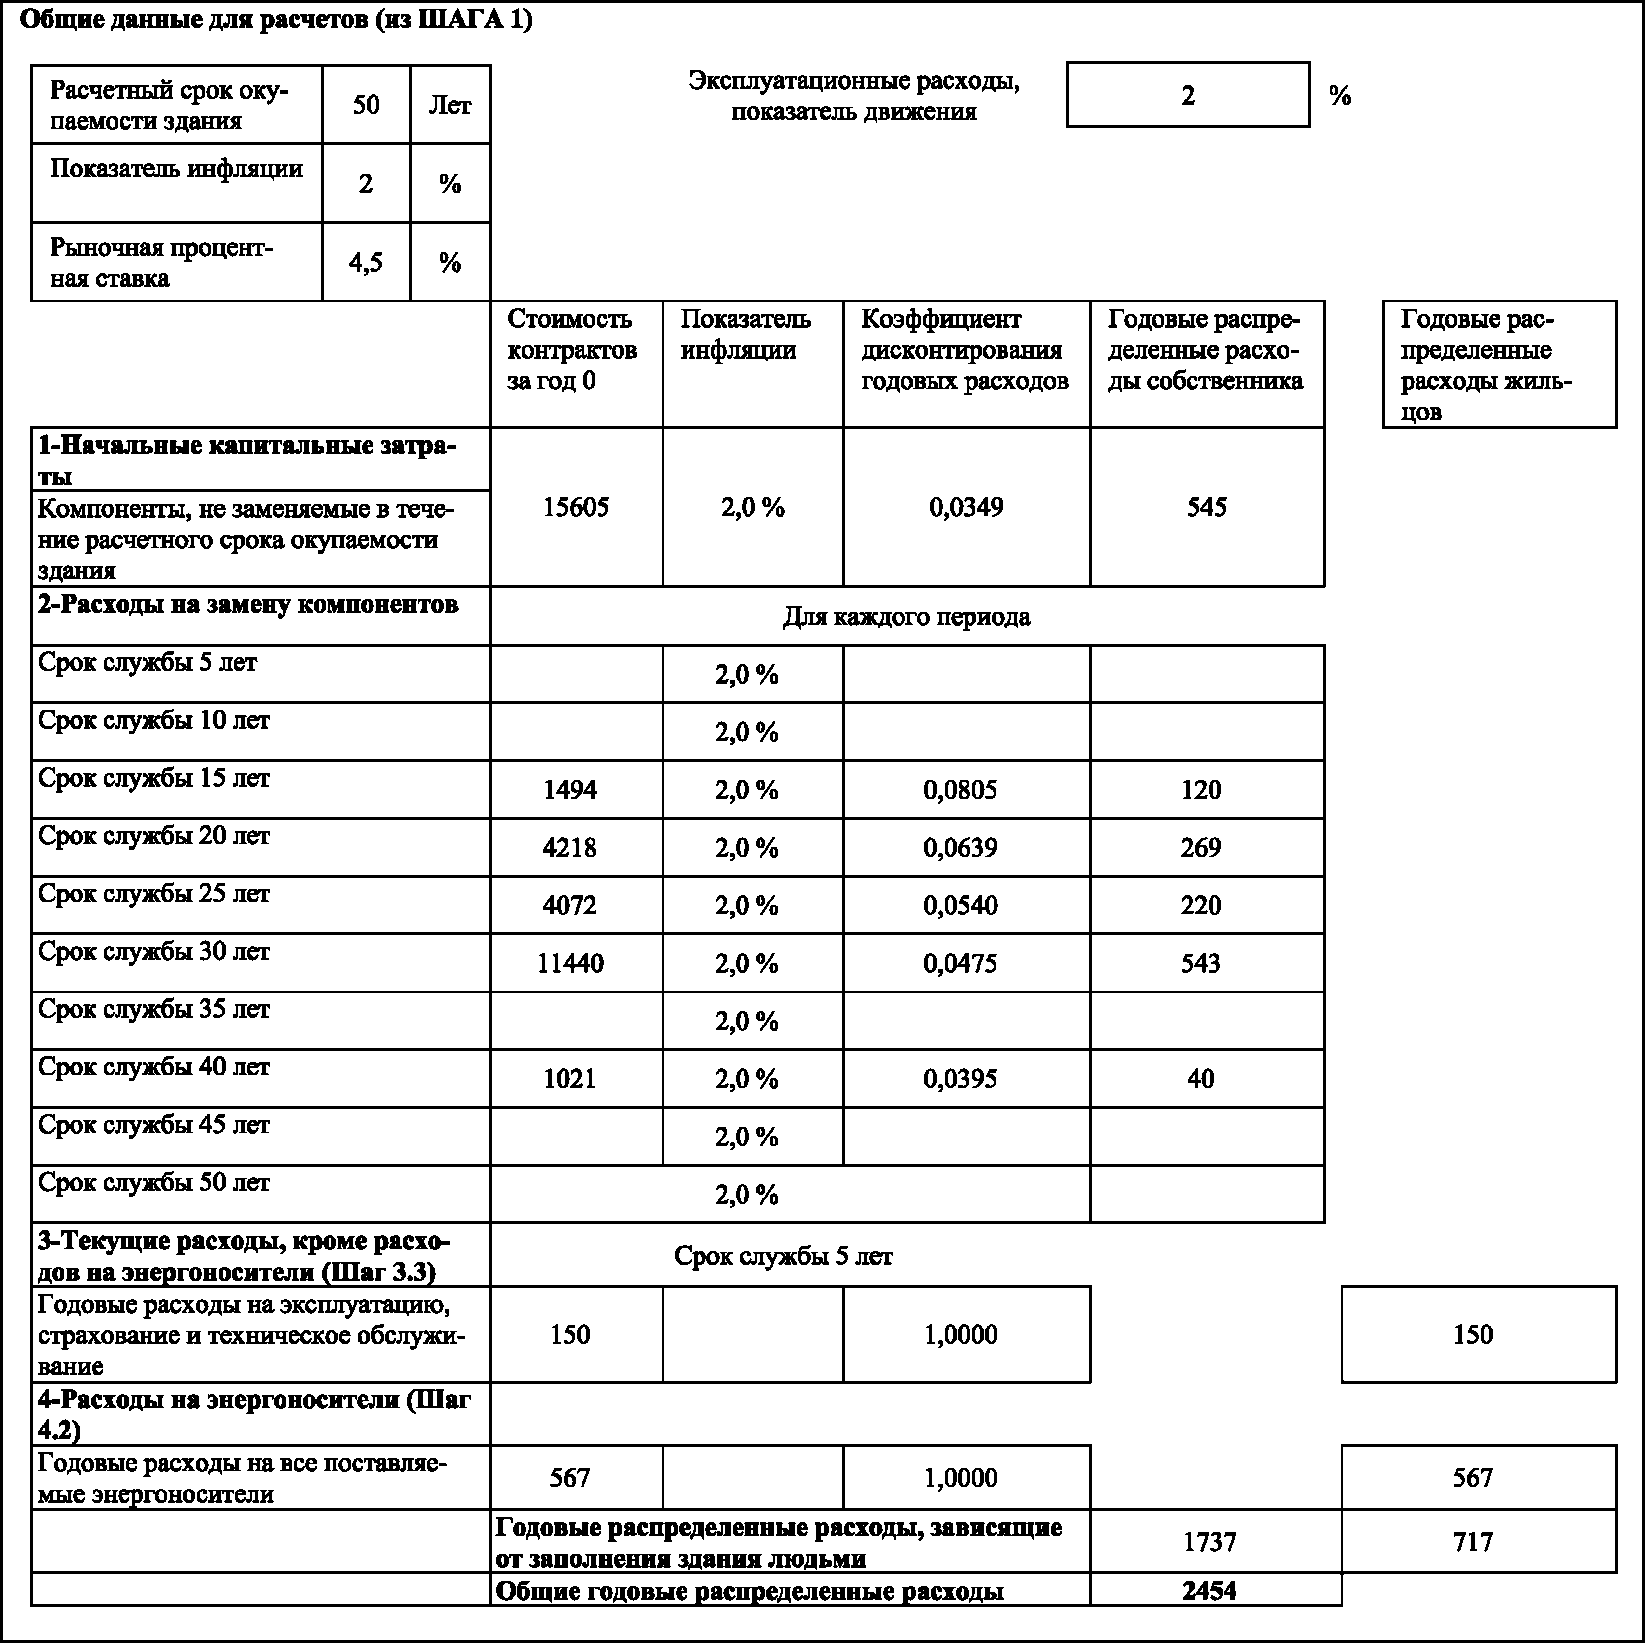
Таблица E.8
Отчет в виде таблицы данных для расчета годовой ренты
EN 932:1996, Здания жилые. Теплотехнические характеристики зданий. Расчет затрат энергии, используемой для отопления
EN 12098-1, Автоматизация систем отопления. Часть 1. Оборудование систем управления для систем водяного отопления с регулированием по отклонению наружной температуры
EN 12098-2, Автоматизация систем отопления. Часть 2. Оптимизаторы включения/выключения для систем водяного отопления
EN 12098-3, Автоматизация систем отопления. Часть 3. Оборудование систем управления для систем электрического отопления с регулированием по отклонению наружной температуры
EN 12098-4, Автоматизация систем отопления. Часть 4. Оптимальное старт-стопное оборудование управления для электрических систем
EN 12098-5, Автоматизация систем отопления. Часть 5. Старт-стопные схемы систем отопления
EN 12170, Системы отопления в зданиях. Методика подготовки документации по эксплуатации и техническому обслуживанию. Системы отопления, требующие квалифицированного оператора
EN 12171, Системы отопления в зданиях. Методика подготовки документации по эксплуатации и техническому обслуживанию. Системы отопления, не требующие постоянного обслуживающего персонала.
EN 12828, Системы отопления в зданиях. Проектирование систем водяного отопления
EN 12975, Солнечные установки для теплоснабжения и их компоненты. Солнечные коллекторы
EN 13465, Вентиляция зданий. Расчетные методы определения воздухообмена в жилых помещениях
EN 13779, Вентиляция нежилых зданий. Требования к рабочим характеристикам систем вентиляции и кондиционирования воздуха помещений
EN ISO 13790: 2004, Энергоэффективность зданий - Расчет потребления энергии системами отопления и охлаждения
EN 14337, Системы отопления в зданиях. Проектирование и монтаж систем прямого электрического отопления
EN 15316, серия, Системы отопления в зданиях. Методика расчета энергопотребления и способы повышения эффективности
EN 15450, Системы отопления в зданиях. Проектирование систем отопления с тепловыми насосами
prEN 15500, Управление системами отопления, вентиляции и кондиционирования воздуха. Электронное оборудование для управления микроклиматом индивидуальной зоны
EN 15603, Энергоэффективность зданий - Общее потребление энергии и расчет показателей оценки энергопотребления
ИС NORMPROD: примечание. Текст дан в соответствии с официальным текстом документа. |
[23] ISO/DIS 15686-5-2, Здания и встроенные системы. Расчет долговечности. Часть 5. Стоимость эксплуатационного обслуживания
Вернуться в "Каталог нормативных документов"
Источник информации: https://internet-law.ru/documents/prod/gost-r_gosudarstvennyj-standart/8/gost_92245.html
На правах рекламы:
|
© Антон Серго, 1998-2026.
|
Разработка сайта |
|