

Полное меню
- Актуальное
законодательство - Интернет
и право- - Рассылка ''Закон есть закон''
- - Форум сайта (архив)
- - Законодательство
- - Судебная практика (необычная)
- - Судебная практика (авторская)
- - Процедура UDRP и и решения WIPO
- - Книги серии ''Интернет и Право''
- - Книги в открытом доступе
- - Учебный курс ''Интернет и Право''
- - Учебный курс ''Доменные споры''
- - Литература по ''Интернет и Право''
- - Литература по интел. собственности
- - Научный уголок (работы гостей)
- - Авторские публикации
- Информационные
материалы - ЮРИДИЧЕСКИЕ
УСЛУГИ- - Перечень юридических услуг
- - Карта юридических услуг
- - Юридическая консультация
- - Доменные споры (RU), авторское право
- - Международный суд по доменам (COM)
- - Защита прав на маркетплейсе (WB, Ozon)
- - Защита прав в соцсетях (Vk, Ok, FB)
- - Купля-продажа домена, сайта, ПО
- - Досудебное урегулирование конфликта
- - Защита чести и деловой репутации
- - Отмена блокировки сайта/домена РКН
- - ФАС: товарные знаки, авторское право
- - Регистрация ПО/сайта (Роспатент)
- - Юридическая проверка домена
- - Нотариальное заверение сайтов
- - Способы и формы оплаты услуг
- - Мы в СМИ
- - О компании, клиенты
- - Наши дела и победы
- - Контакты и реквизиты
- Информация
о сайте -


ОписаниеИсточник публикации М.: Стандартинформ, 2010 Примечание к документу Документ введен в действие с 1 июля 2010 года. Название документа "ГОСТ Р 12.0.008-2009. Национальный стандарт Российской Федерации. Система стандартов безопасности труда. Системы управления охраной труда в организациях. Проверка (аудит)" (утв. и введен в действие Приказом Ростехрегулирования от 10.08.2009 N 284-ст) "ГОСТ Р 12.0.008-2009. Национальный стандарт Российской Федерации. Система стандартов безопасности труда. Системы управления охраной труда в организациях. Проверка (аудит)"
|
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||

ИС NORMPROD: примечание. Рисунки, заключенные в рамку в официальном тексте документа, в электронной версии документа выделены знаком "#". |
#
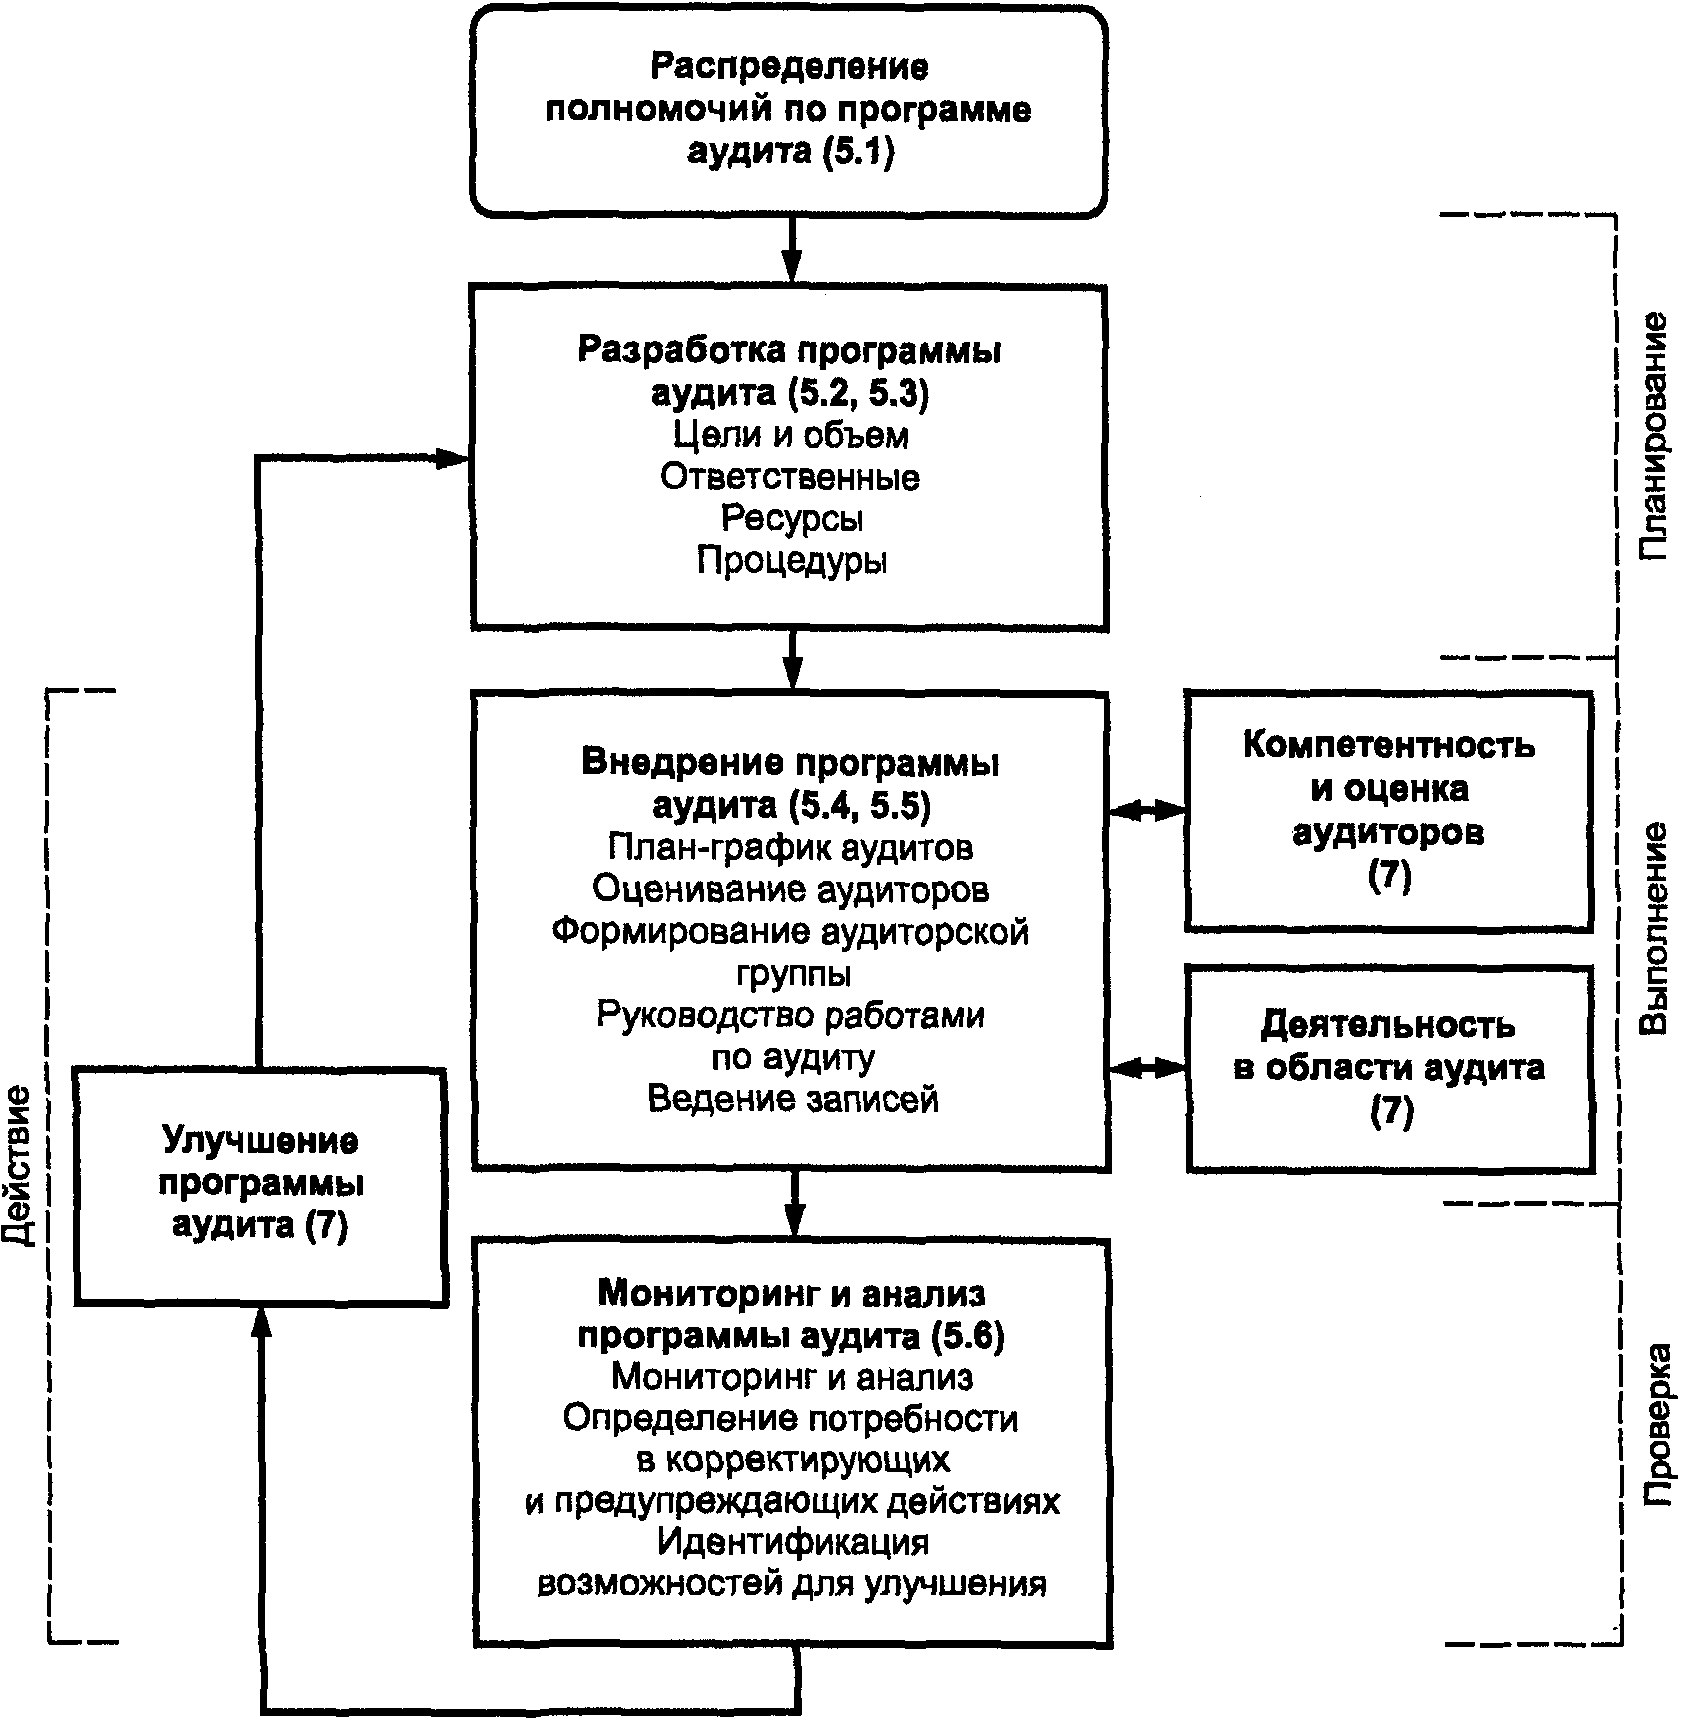
#
???????????????????????????????????????????????????????????????????????????
? управления программой аудита ?
? ?
? Примечания. 1. Рисунок 1 иллюстрирует применение цикла PDCA?
?(планирование - выполнение - проверка - действие). ?
? 2. Цифры в скобках указывают соответствующий пункт или раздел?
?настоящего стандарта. ?
? При совместном аудите согласно программе сотрудничают две или более?
?проверяющие организации. При этом необходимо обратить особое внимание на?
?разделение обязанностей, обеспечение дополнительными ресурсами.?
?Аудиторские группы должны обладать дополнительной компетентностью и иметь?
?соответствующие процедуры. Эти вопросы необходимо согласовать до начала?
?аудита. ?
? ?
? [ГОСТ Р ИСО 19011-2003, пункт 5.1] ?
???????????????????????????????????????????????????????????????????????????
Для того чтобы спланировать аудиты и провести их, необходимо определить цели программ аудитов.
Для определения целей необходимо рассмотреть:
- требования нормативных правовых актов, содержащих государственные нормативные требования охраны труда;
- требования, предусмотренные контрактом;
- приоритеты руководства;
- требования системы управления охраной труда;
- риски организации;
- необходимость оценки поставщика;
- требования потребителя;
- потребности заинтересованных сторон;
- коммерческие намерения.
Пример. Цели различных программ аудита:
- обеспечение выполнения требований к сертификации системы управления охраной труда на соответствие стандарту;
- проверка соответствия требованиям контракта;
- получение и поддержание уверенности в возможностях поставщика;
- содействие улучшению системы управления охраной труда.
???????????????????????????????????????????????????????????????????????????
? На объем программы аудита влияют размер, вид деятельности, сложность?
?структуры проверяемой организации, а также: ?
? а) область, цели и продолжительность каждого осуществляемого аудита; ?
? б) частота проводимых аудитов; ?
? в) количество, важность, комплексность, степень сходства,?
?местоположение подразделений, подлежащих аудиту; ?
? г) стандарты, законодательные, нормативные и контрактные требования и?
?другие критерии аудита; ?
? [ГОСТ Р ИСО 19011-2003, пункт 5.2.2] ?
???????????????????????????????????????????????????????????????????????????
???????????????????????????????????????????????????????????????????????????
? е) заключения по результатам предыдущих аудитов или анализ?
?результатов предыдущих программ аудитов; ?
? ж) любые проблемы, связанные с языком, культурой или социальными?
?вопросами; ?
? и) мнения заинтересованных сторон; ?
? к) существенные изменения в организации или ее деятельности. ?
? [ГОСТ Р ИСО 19011-2003, пункт 5.2.2] ?
???????????????????????????????????????????????????????????????????????????
Пример. Программа аудита включает в себя следующее:
- ряд внутренних аудитов системы управления охраной труда организации, проводимых в текущем году;
- аудиты второй стороны систем управления охраной труда потенциальных поставщиков "критичной" продукции, услуги;
- аудиты по сертификации и инспекционные аудиты, проводимые органом по сертификации системы управления охраной труда в качестве третьей стороны, в период времени, согласованный между органом по сертификации и заказчиком.
Программа аудита также включает в себя планирование, обеспечение ресурсами, разработку процедур для проведения аудитов в объеме программы.
Для малых предприятий в программу внутреннего аудита целесообразно включать целевые проверки инженера по охране труда, проверки постоянно действующей комиссии по охране труда и промышленной безопасности.
Ответственность за управление программой аудита возлагается на одно или нескольких лиц, имеющих общее представление о принципах аудита, компетентности аудитора и применении методов аудита. Эти лица также должны обладать навыками организации работ по охране труда, знаниями требований нормативных правовых актов, содержащих государственные нормативные требования охраны труда, распространяющиеся на область аудита.
Ответственные за управление программой аудита должны:
- определять цели и объем программы аудита;
- определять ответственность и процедуры, а также гарантировать обеспечение необходимыми ресурсами;
- внедрять программу аудита;
- вести записи по программе аудита;
- осуществлять мониторинг, анализ и улучшение программы аудита.
???????????????????????????????????????????????????????????????????????????
? При определении ресурсов для программы аудита необходимо учитывать: ?
? а) финансовые ресурсы для развития, внедрения, управления и улучшения?
?деятельности по аудиту; ?
? б) методы проведения аудита; ?
? в) процессы по достижению и поддержанию компетентности и улучшению?
?деятельности аудиторов; ?
? г) наличие аудиторов и технических экспертов, обладающих?
?компетентностью, требуемой для достижения конкретных целей программы?
?аудита; ?
? д) объем программы аудита; ?
? е) время в пути аудиторов, обустройство и другие потребности для?
?проведения аудита. ?
? [ГОСТ Р ИСО 19011-2003, пункт 5.3.2] ?
???????????????????????????????????????????????????????????????????????????
???????????????????????????????????????????????????????????????????????????
? Процедуры программы аудита включают в себя: ?
? а) планирование и составление планов-графиков аудитов; ?
? б) обеспечение компетентности аудиторов и руководителей групп по?
?аудиту; ?
? в) подбор соответствующих аудиторских групп и распределение ролей и?
?ответственности; ?
? г) проведение аудитов; ?
? д) выполнение действий по результатам аудита, если требуется; ?
? е) поддержание записей по программе аудита; ?
? ж) мониторинг показателей результативности программы аудита; ?
? и) отчетность перед высшим руководством по всей проделанной работе по?
?программе аудита. ?
? Для малых предприятий упомянутая деятельность может быть выполнена в?
?виде одной процедуры. ?
? [ГОСТ Р ИСО 19011-2003, пункт 5.3.3] ?
???????????????????????????????????????????????????????????????????????????
???????????????????????????????????????????????????????????????????????????
? Внедрение программы аудита включает в себя: ?
? а) доведение программы аудита до участвующих сторон; ?
? б) координацию и календарное планирование аудитов и другой?
?деятельности, связанной с программой аудита; ?
? в) определение и поддержание процесса оценки аудиторов и их?
?непрерывного профессионального роста согласно подразделам 7.6 и 7.5?
?соответственно; ?
? г) формирование аудиторских групп; ?
? д) предоставление необходимых ресурсов группам по аудиту; ?
? е) проведение аудитов в соответствии с программой аудитов; ?
? ж) управление записями по аудиту; ?
? и) анализ и утверждение отчетов по аудиту и их рассылка заказчикам?
?аудитов и заинтересованным сторонам; ?
? к) действия по результатам аудита, если это требуется. ?
? [ГОСТ Р ИСО 19011-2003, пункт 5.4] ?
???????????????????????????????????????????????????????????????????????????
???????????????????????????????????????????????????????????????????????????
? Записи по программе аудита должны включать в себя: ?
? а) записи, связанные с отдельными аудитами: ?
? - планы аудита, ?
? - отчеты (акты) по аудиту, ?
? - отчеты о несоответствиях, ?
? - отчеты по корректирующим и предупреждающим действиям, ?
? - отчеты о действиях по результатам аудита, если это требуется; ?
? б) результаты анализа программы аудита; ?
? в) записи о персонале, привлекаемом к аудиту: ?
? - оценка компетентности аудитора и его деятельности, ?
? - выбор аудиторской группы, ?
? - поддержание и повышение компетентности. ?
? Записи должны храниться и должным образом быть защищены. ?
? [ГОСТ Р ИСО 19011-2003, пункт 5.5] ?
???????????????????????????????????????????????????????????????????????????
???????????????????????????????????????????????????????????????????????????
? Должен проводиться мониторинг внедрения программы аудита, а через?
?определенные интервалы времени - анализ достижения целей и идентификация?
?возможностей улучшения программы. О результатах анализа необходимо?
?докладывать высшему руководству. ?
? Показатели деятельности должны быть использованы для мониторинга?
?следующих характеристик: ?
? - возможности аудиторской группы реализовать план аудита; ?
? - соответствие программам аудитов и планам-графикам; ?
? - обратная связь от заказчиков аудита, проверяемых организаций и?
?аудиторов. ?
? Анализ программы аудита должен охватывать: ?
? а) результаты мониторинга и установленные тенденции; ?
? б) соответствие процедурам; ?
? в) выявление потребностей и ожиданий заинтересованных сторон; ?
? г) записи по программе аудита; ?
? д) альтернативные или новые методики в области аудита; ?
? е) согласованность действий аудиторских групп в сходных ситуациях. ?
? Результаты анализа программы аудита могут привести к корректирующим и?
?предупреждающим действиям и улучшению программы аудита. ?
? [ГОСТ Р ИСО 19011-2003, пункт 5.6] ?
???????????????????????????????????????????????????????????????????????????
???????????????????????????????????????????????????????????????????????????
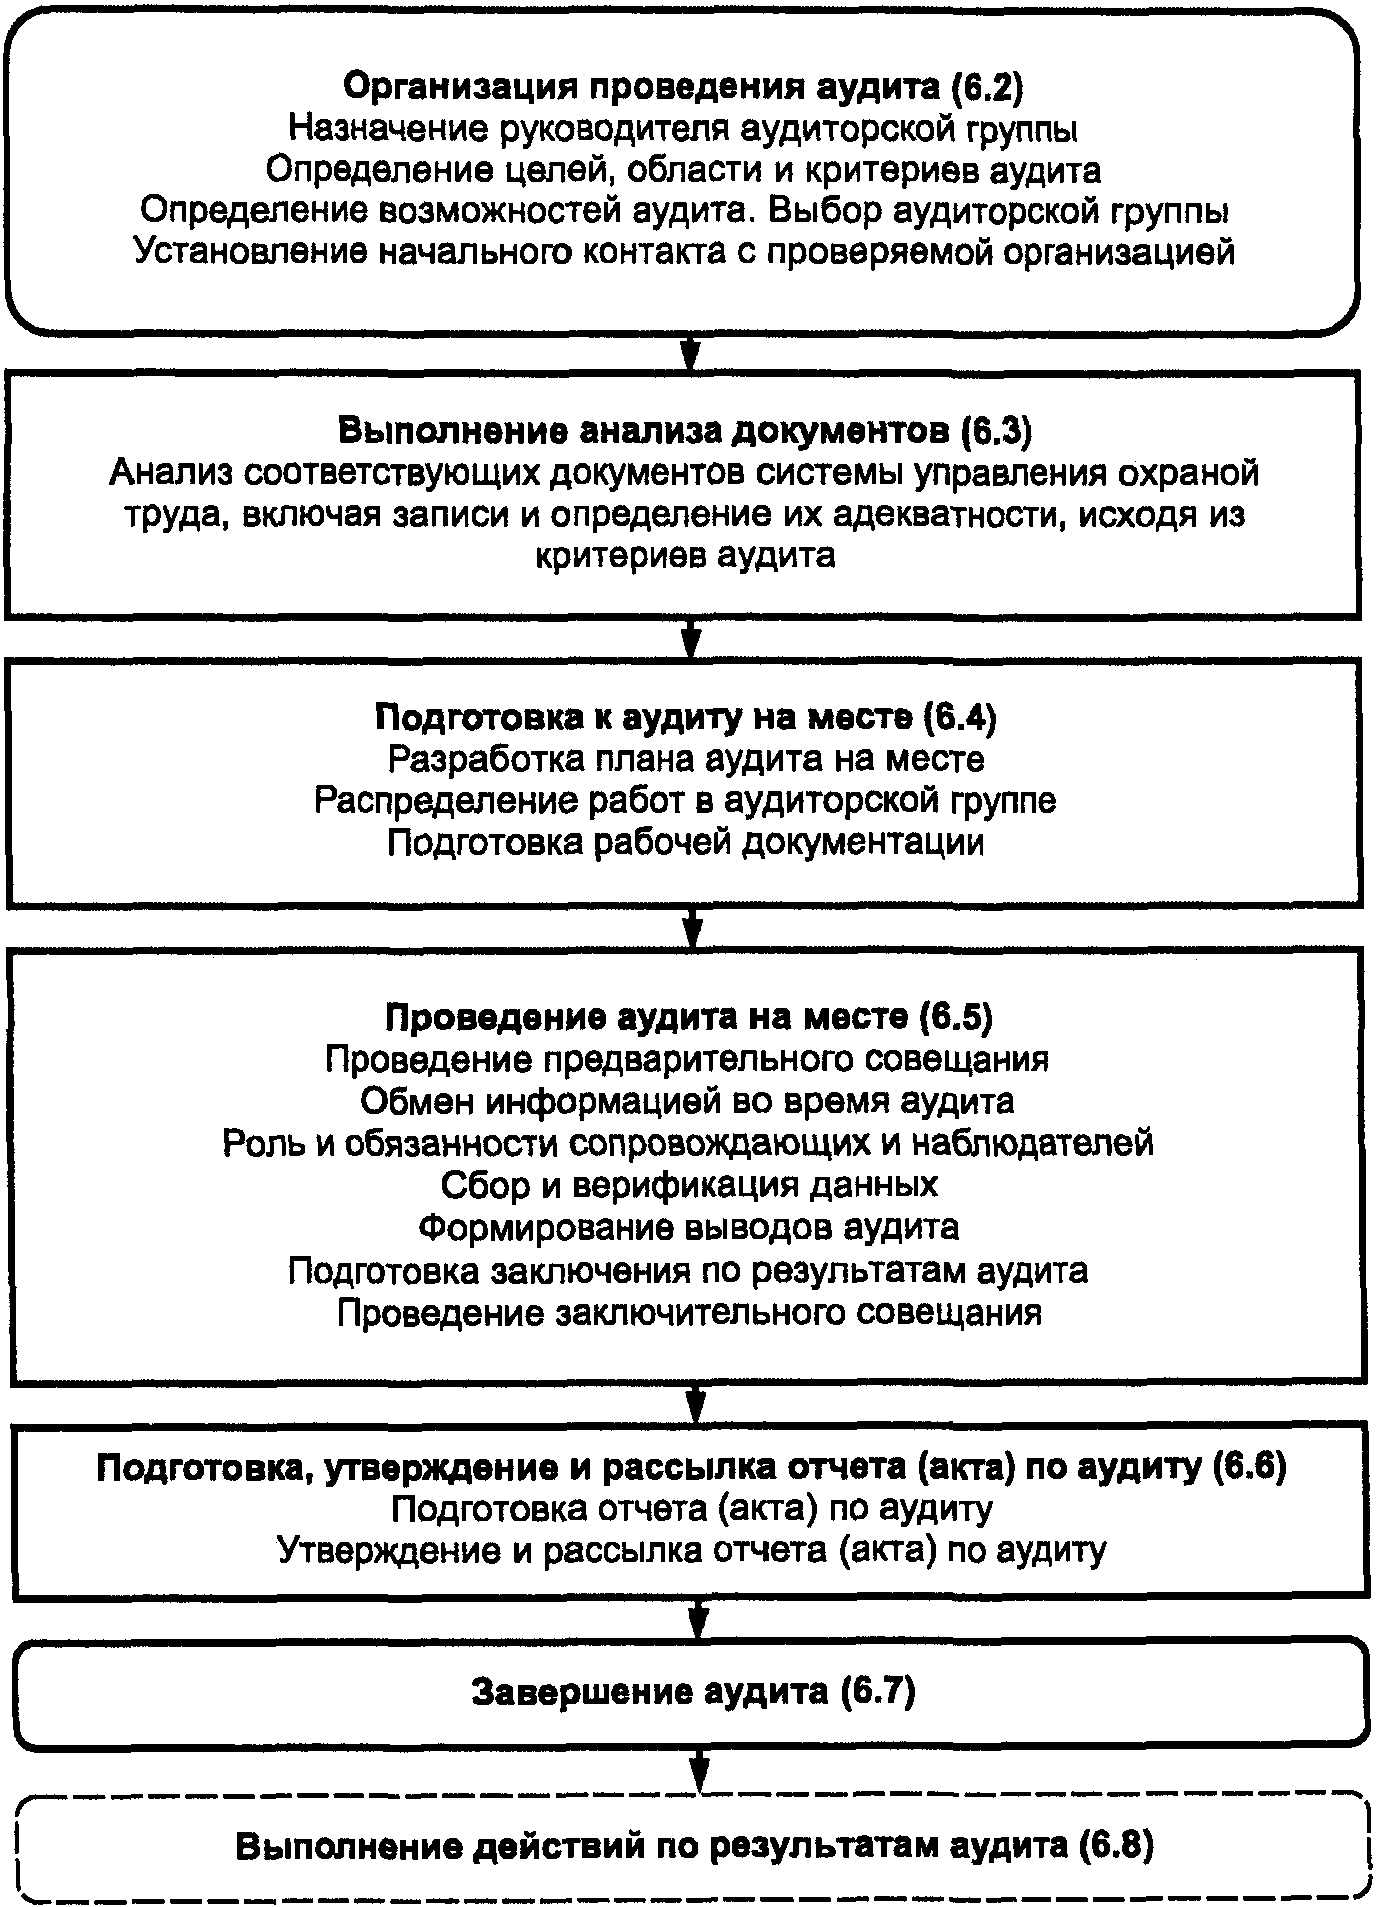
? Частью программы аудита являются указания по планированию и?
?проведению аудитов. Типовая блок-схема проведения аудита приведена на?
?рисунке 2. Степень распространения требований настоящего раздела зависит?
?от области применения, сложности конкретного аудита и предполагаемого?
?использования заключений по результатам аудита. ?
? [ГОСТ Р ИСО 19011-2003, пункт 6.1] ?
???????????????????????????????????????????????????????????????????????????
???????????????????????????????????????????????????????????????????????????
? Примечание. Пунктирные линии указывают на то, что действия по?
?результатам аудита не являются частью аудита. ?
? ?
? [ГОСТ Р ИСО 19011-2003, пункт 6.1] ?
???????????????????????????????????????????????????????????????????????????
???????????????????????????????????????????????????????????????????????????
? Ответственные за управление программой аудита должны назначать?
?руководителя конкретной аудиторской группы. ?
? При проведении совместного аудита до начала аудита важно достичь?
?соглашения между проверяющими организациями относительно обязанностей?
?каждой организации и, в частности, относительно полномочий руководителя?
?аудиторской группы, назначенного на аудит. ?
? [ГОСТ Р ИСО 19011-2003, пункт 6.2.1] ?
???????????????????????????????????????????????????????????????????????????
Для каждого аудита следует определять цели, область и критерии в пределах программы аудита.
Цели аудита включают в себя:
- определение степени соответствия системы управления охраной труда проверяемой организации или ее частей критериям аудита;
- оценку возможности системы управления охраной труда обеспечивать соответствие требованиям нормативных правовых актов, содержащих государственные нормативные требования охраны труда, и требованиям контракта;
- оценку результативности системы управления охраной труда для достижения конкретных целей;
- идентификацию областей потенциального улучшения системы управления охраной труда.
Область аудита описывает содержание и границы аудита, месторасположение, структурные подразделения, деятельность и процессы, которые подвергаются аудиту, а также сроки аудита.
Критерии аудита следует использовать в виде основы для сравнения, по которой определяют соответствие. Критерии могут включать в себя политику, процедуры, стандарты, требования нормативных правовых актов, содержащих государственные нормативные требования охраны труда, нормы, регламенты, требования к системе управления охраной труда, требования контрактов.
Цели аудита определяет заказчик аудита. Область и критерии аудита определяют заказчик аудита и руководитель аудиторской группы в соответствии с процедурами программы аудита. Любые изменения целей, области или критериев аудита должны быть согласованы с участвующими сторонами.
???????????????????????????????????????????????????????????????????????????
? При проведении аудита следует учитывать следующие факторы: ?
? - достаточность и наличие необходимой информации для планирования?
?аудита; ?
? - адекватное сотрудничество с проверяемой организацией; ?
? - наличие времени и необходимых ресурсов. ?
? В случае невозможности проведения аудита необходимо предложить?
?заказчику альтернативное решение на основе консультаций с проверяемой?
?организацией. ?
? [ГОСТ Р ИСО 19011-2003, пункт 6.2.3] ?
???????????????????????????????????????????????????????????????????????????
После решения о возможности проведения аудита следует сформировать аудиторскую группу с учетом компетентности, необходимой для достижения целей аудита. Если аудит проводит один аудитор, он должен выполнять все обязанности, возлагаемые на руководителя аудиторской группы.
При определении численности и состава аудиторской группы следует учитывать следующие факторы:
- цели, область, критерии и продолжительность аудита;
- вид аудита (комплексный или совместный);
- общую компетентность группы по аудиту, необходимую для достижения целей аудита;
- требования нормативных правовых актов, содержащих государственные нормативные требования охраны труда, требования регламентов, требования контрактов и требования органов по сертификации;
- необходимость обеспечения независимости аудиторской группы от проверяемой деятельности и избежания конфликта интересов;
- возможности членов аудиторской группы результативно сотрудничать с проверяемой организацией и совместно работать;
- язык аудита и понимание специфических социальных и культурных ценностей организации (с учетом собственного опыта аудиторов или при поддержке технического эксперта).
???????????????????????????????????????????????????????????????????????????
? Процесс обеспечения общей компетентности аудиторской группы должен?
?включать следующие этапы: ?
? - определение знаний и навыков, необходимых для достижения целей?
?аудита; ?
? - выбор членов аудиторской группы таким образом, чтобы в группе по?
?аудиту имелись все необходимые знания и опыт. ?
? Если аудиторы в аудиторской группе не обладают необходимыми знаниями?
?и опытом, в группу включают технических экспертов. Технические эксперты?
?должны работать под руководством аудиторов. ?
? В группу по аудиту можно включать стажеров, но они не должны?
?заниматься аудитом без руководства или методической помощи со стороны?
?аудиторов. ?
? И заказчик, и проверяемая организация имеют право требовать замены?
?членов аудиторской группы по объективным причинам (член аудиторской?
?группы работал ранее в проверяемой организации или же оказывал услуги по?
?консалтингу, предыдущее неэтичное поведение). Причины доводят до сведения?
?руководителя аудиторской группы и ответственного за управление программой?
?аудита, которые должны согласовать с заказчиком аудита и проверяемой?
?организацией решение по замене членов аудиторской группы. ?
? [ГОСТ Р ИСО 19011-2003, пункт 6.2.4] ?
???????????????????????????????????????????????????????????????????????????
???????????????????????????????????????????????????????????????????????????
? Первоначальный контакт официального или неофициального характера с?
?проверяемой организацией для проведения аудита устанавливает?
?ответственный за управление программой аудита или руководитель?
?аудиторской группы. Цель первоначального контакта: ?
? а) определение каналов обмена информацией с представителем?
?проверяемой организации; ?
? б) подтверждение полномочий для проведения аудита; ?
? в) предоставление информации по предлагаемому графику аудита и?
?составу аудиторской группы; ?
? г) получение разрешения на доступ к соответствующим документам,?
?включая записи; ?
? д) определение необходимых правил обеспечения безопасности работ на?
?месте; ?
? е) определение подготовительных мероприятий к аудиту; ?
? ж) согласование присутствия наблюдателей и сопровождающих для?
?аудиторской группы. ?
? [ГОСТ Р ИСО 19011-2003, пункт 6.2.5] ?
???????????????????????????????????????????????????????????????????????????
Прежде чем начинать деятельность по аудиту на месте, следует проводить анализ документов проверяемой организации с целью определения соответствия критериям аудита.
В зависимости от размера, вида деятельности и сложности проверяемой организации, а также целей и области аудита документация системы управления охраной труда может содержать:
- политику и цели организации по охране труда;
- распределение ключевых управленческих ролей по охране труда и обязанностей по применению системы управления охраной труда;
- наиболее значительные опасности/риски, вытекающие из деятельности организации, и мероприятия по их предупреждению и снижению;
- положения, процедуры, методики, инструкции или другие внутренние документы, используемые в рамках системы управления охраной труда.
Если документация признана неадекватной, то руководитель аудиторской группы должен проинформировать заказчика аудита, ответственных за управление программой аудита и проверяемую организацию и следует принять решение по продолжению или приостановке аудита до тех пор, пока проблемы с документацией не будут разрешены.
???????????????????????????????????????????????????????????????????????????
? Руководитель аудиторской группы должен подготовить план аудита для?
?согласования с заказчиком аудита, аудиторской группой и проверяемой?
?организацией. На основании плана уточняют сроки выполнения отдельных?
?работ, предусмотренных планом. В плане аудита должны найти отражение?
?область и уровень сложности аудита в зависимости, например, от того,?
?первоначальный это или последующий аудит, внутренний или внешний аудит.?
?План аудита должен быть достаточно гибким, чтобы по мере осуществления?
?аудита на месте при необходимости можно было внести изменения, например,?
?в область аудита. ?
? План аудита должен включать: ?
? а) цели аудита; ?
? б) критерии аудита и ссылочные документы; ?
? в) область аудита, включая идентификацию организационных и?
?функциональных подразделений и процессов, которые будут проверяться; ?
? г) даты и места проведения аудита; ?
? д) ожидаемое время и продолжительность проведения аудита на месте,?
?включая совещания с руководством проверяемой организации и совещания?
?групп по аудиту; ?
? е) роли и обязанности членов аудиторской группы и сопровождающих лиц;?
? ж) распределение соответствующих ресурсов по "критичным местам"?
?проведения аудита. ?
? При необходимости в план аудита включают: ?
? и) определение представителей проверяемой организации для участия в?
?аудите; ?
? к) рабочий язык и язык отчета (акта) по аудиту там, где он отличается?
?от родного языка аудитора и (или)проверяемой организации; ?
? л) содержание отчета (акта) по аудиту; ?
? м) материально-техническое обеспечение (средства передвижения,?
?оборудование на месте и др.); ?
? н) все, что касается обеспечения конфиденциальности; ?
? о) любые действия по результатам аудита. ?
? План должен быть проанализирован, принят заказчиком аудита и?
?представлен проверяемой организации перед началом аудита на месте. ?
? Любые возражения со стороны проверяемой организации должны быть?
?разрешены с руководителем аудиторской группы и заказчиком аудита. Любой?
?пересмотренный план аудита должен быть согласован с заинтересованными?
?сторонами. ?
? [ГОСТ Р ИСО 19011-2003, пункт 6.4.1] ?
???????????????????????????????????????????????????????????????????????????
???????????????????????????????????????????????????????????????????????????
? Руководитель аудиторской группы должен распределить ответственность?
?между членами группы за аудит конкретных процессов, подразделений,?
?участков, областей или видов деятельности. Такое распределение должно?
?учитывать потребность в независимости, компетентности аудиторов и?
?результативном использовании ресурсов, а также различную ответственность?
?аудиторов, стажеров и технических экспертов. Для достижения целей в?
?процессе аудита могут быть сделаны изменения в распределении?
?ответственности. ?
? [ГОСТ Р ИСО 19011-2003, пункт 6.4.2] ?
???????????????????????????????????????????????????????????????????????????
???????????????????????????????????????????????????????????????????????????
? Члены аудиторской группы должны анализировать информацию, относящуюся?
?к распределению ответственности, и готовить для регистрации результатов?
?аудита рабочие документы: ?
? - контрольные листы и планы выборок для аудита; ?
? - формы для регистрации данных, таких как подтверждающие?
?свидетельства, выводы аудита и протоколы совещаний. ?
? Использование контрольных листов и форм не должно ограничивать объем?
?проверок при аудите, которые могут измениться в результате анализа?
?собранных во время аудита данных. ?
? Рабочие документы, включая записи, являющиеся результатом?
?использования документов, следует хранить до завершения аудита. Хранение?
?документов после завершения аудита описано в 6.7. Документы, содержащие?
?конфиденциальную или частную информацию, должны сохраняться надлежащим?
?образом. ?
? [ГОСТ Р ИСО 19011-2003, пункт 6.4.3] ?
???????????????????????????????????????????????????????????????????????????
???????????????????????????????????????????????????????????????????????????
? Предварительное совещание проводят с руководством проверяемой?
?организации или, где это возможно, с теми, кто отвечает за проверяемые?
?подразделения или процессы. Цель предварительного совещания: ?
? а) подтверждение плана аудита; ?
? б) предоставление краткого обзора плана выполнения аудита; ?
? в) подтверждение каналов обмена информацией; ?
? г) предоставление возможностей проверяемой организации задать?
?вопросы. ?
? [ГОСТ Р ИСО 19011-2003, пункт 6.5.1] ?
???????????????????????????????????????????????????????????????????????????
Пример. Предварительное совещание
???????????????????????????????????????????????????????????????????????????
? Как правило, при внутренних аудитах малых предприятий на?
?предварительном совещании объявляют о том, что аудит начинается, и?
?объясняют характер аудита. ?
? В других случаях предварительное совещание считают официальным и?
?ведут регистрацию присутствующих на нем. В роли председателя должен быть?
?руководитель аудиторской группы. На совещании необходимо выполнить?
?следующее: ?
? а) представить участников, включая их роль в аудите; ?
? б) подтвердить цели, области, критерий аудита; ?
? в) подтвердить график проведения аудита и другие соглашения с?
?проверяемой организацией, связанные с аудитом (даты и время?
?заключительного совещания, любые промежуточные совещания аудиторской?
?группы и руководства проверяемой организации и дальнейшие изменения); ?
? г) ознакомить с методами и процедурами аудита, включая информирование?
?проверяемой организации о том, что свидетельства аудита будут основаны на?
?выборках доступных данных и в аудите будет присутствовать элемент?
?неопределенности; ?
? д) подтвердить официальные каналы связи между аудиторской группой и?
?проверяемой организацией; ?
? е) подтвердить язык, используемый при аудите; ?
? ж) подтвердить, что проверяемая организация будет информирована о?
?ходе аудита во время его проведения; ?
? и) подтвердить, что любые ресурсы и средства, необходимые аудиторской?
?группе, будут доступны; ?
? к) подтвердить обеспечение конфиденциальности; ?
? л) подтвердить обеспечение безопасности работы, ознакомление с?
?процедурами на случай чрезвычайной ситуации и обеспечение безопасности?
?для аудиторской группы; ?
? м) подтвердить наличие, роль и фамилии всех сопровождающих лиц; ?
? н) ознакомить с методами составления отчетов, включая классификацию?
?несоответствий; ?
? о) информировать об условиях, при которых аудит может быть прекращен;?
? п) информировать о системе рассмотрения апелляций по проведению или?
?заключениям по результатам аудита. ?
? [ГОСТ Р ИСО 19011-2003, пункт 6.5.1] ?
???????????????????????????????????????????????????????????????????????????
В зависимости от сложности аудита может возникнуть необходимость в заключении официального соглашения по обмену информацией в ходе аудита между аудиторской группой и проверяемой организацией.
В аудиторской группе периодически следует проводить обмен информацией, оценивать ход аудита и, при необходимости, перераспределять обязанности между членами аудиторской группы.
Во время аудита руководитель аудиторской группы должен периодически обмениваться информацией о ходе аудита и всех связанных с этим вопросах с проверяемой организацией и заказчиком аудита. Свидетельство, полученное во время аудита, относительно предполагаемого непосредственного и существенного риска, связанного с безопасностью, должно быть без задержки доведено до сведения проверяемой организации и, если необходимо, заказчика аудита. Информация, выходящая за пределы области аудита, должна также приниматься во внимание и доводиться до сведения руководителя аудиторской группы, чтобы осуществить обмен информацией с проверяемой организацией и заказчиком аудита. Если свидетельство аудита указывает на невыполнимость целей аудита, руководитель аудиторской группы должен доложить проверяемой организации и заказчику о причинах принятия соответствующих мер, включающих корректировку и переутверждение плана аудита, изменение целей или области аудита, или прекращение аудита.
Любые изменения области аудита, которые могут быть заметными в ходе выполнения аудита, следует анализировать и утверждать должным образом.
???????????????????????????????????????????????????????????????????????????
? Сопровождающие лица и наблюдатели не являются аудиторами, поэтому они?
?не должны оказывать влияния на проведение аудита или вмешиваться в?
?проведение аудита. ?
? Сопровождающие лица, назначенные проверяемой организацией, должны?
?оказывать помощь группе, действовать по просьбе руководителя аудиторской?
?группы и выполнять следующие обязанности: ?
? а) обеспечение контактов и назначение времени для бесед; ?
? б) обеспечение посещений определенных мест производственной площадки?
?или организации; ?
? в) обеспечение того, чтобы правила и процедуры по безопасности были?
?известны и соблюдались членами аудиторской группы; ?
? г) исполнение роли лиц, свидетельствующих в ходе аудита от имени?
?проверяемой организации; ?
? д) предоставление разъяснений или оказание помощи при сборе?
?информации. ?
? [ГОСТ Р ИСО 19011-2003, пункт 6.5.3] ?
???????????????????????????????????????????????????????????????????????????
???????????????????????????????????????????????????????????????????????????
? Во время аудита информация, относящаяся к целям аудита, области и?
?критериям аудита, включая информацию, касающуюся взаимодействия между?
?подразделениями, деятельности и процессов, должна быть собрана путем?
?необходимых выборок и верифицирована. Свидетельством аудита может быть?
?только информация, которая может быть верифицирована. Свидетельства?
?аудита должны быть зарегистрированы. ?
? Свидетельство аудита основано на выборках подходящих данных. Поэтому?
?имеется элемент неопределенности при проведении аудита, и выводы аудита?
?должны учитывать эту неопределенность. ?
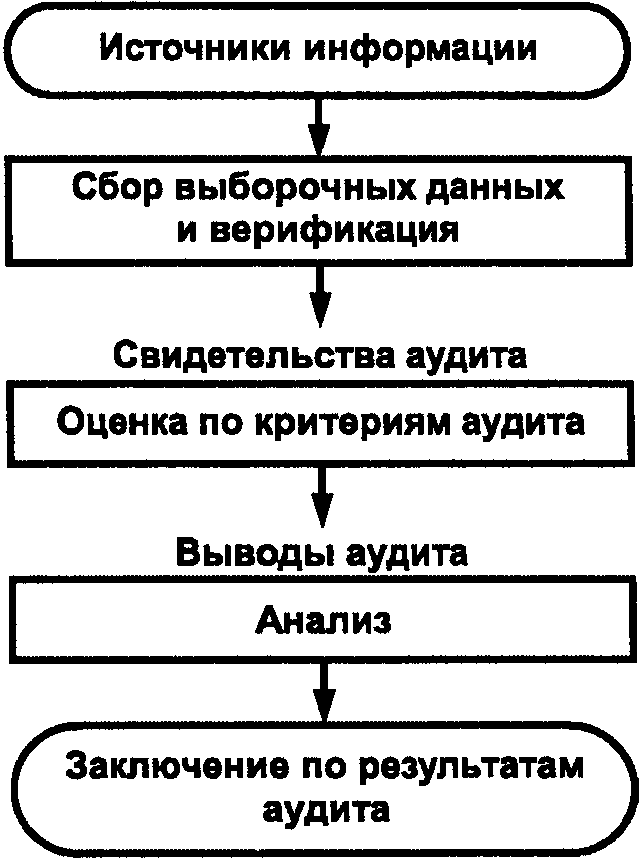
? На рисунке 3 приведена блок-схема процесса, начиная от сбора?
?информации до получения заключения по результатам аудита. ?
???????????????????????????????????????????????????????????????????????????
ИС NORMPROD: примечание. Рисунки, заключенные в рамку в официальном тексте документа, в электронной версии документа выделены знаком "#". |
#
#
???????????????????????????????????????????????????????????????????????????
? до получения заключений по результатам аудита ?
? ?
? Методы сбора информации включают: ?
? - опросы; ?
? - наблюдения за деятельностью; ?
? - анализ документов. ?
? [ГОСТ Р ИСО 19011-2003, пункт 6.5.4] ?
???????????????????????????????????????????????????????????????????????????
1. Источники информации
???????????????????????????????????????????????????????????????????????????
? Выбранные источники информации зависят от области и комплексности?
?аудита и включают в себя: ?
? а) опросы работников; ?
? б) наблюдения за деятельностью, окружающей производственной средой и?
?условиями работы; ?
? [ГОСТ Р ИСО 19011-2003, пункт 6.5.4] ?
???????????????????????????????????????????????????????????????????????????
в) документы (политика, цели, планы, процедуры, стандарты, инструкции, журналы, лицензии и разрешительные документы, спецификации, чертежи, контракты и заказы);
???????????????????????????????????????????????????????????????????????????
? г) записи (протоколы) проверок, протоколы совещаний, отчеты (акты) по?
?аудитам, записи по мониторингу программ и результаты измерений; ?
? д) итоговые данные, показатели анализа и результативности; ?
? е) информацию по программам выборочного исследования проверяемой?
?организации и управлению выборками и процессами измерений; ?
? [ГОСТ Р ИСО 19011-2003, пункт 6.5.4] ?
???????????????????????????????????????????????????????????????????????????
ж) отчеты, источниками которых могут быть, например, обратная связь от заинтересованных сторон;
???????????????????????????????????????????????????????????????????????????
? и) компьютеризованные базы данных и веб-сайты. ?
? [ГОСТ Р ИСО 19011-2003, пункт 6.5.4] ?
???????????????????????????????????????????????????????????????????????????
2. Проведение опросов
???????????????????????????????????????????????????????????????????????????
? Опросы проводят с учетом ситуации и опрашиваемого лица. При этом?
?аудитор должен принимать во внимание следующее: ?
? а) опросы проводят в подразделениях с лицами, выполняющими работы или?
?решающими задачи в пределах области аудита; ?
? б) опрос работников проводят в обычное рабочее время и, где это?
?возможно, на рабочем месте; ?
? в) опрашиваемое лицо должно быть психологически подготовлено к?
?опросу, опрос следует вести доброжелательно; ?
? г) необходимо объяснить причину опроса и осуществляемые записи; ?
? д) опрос можно начинать с просьбы рассказать о своей работе; ?
? е) необходимо избегать наводящих вопросов; ?
? ж) результаты опроса должны быть обобщены и проанализированы вместе с?
?опрашиваемым лицом; ?
? и) необходимо поблагодарить опрашиваемое лицо за сотрудничество. ?
? [ГОСТ Р ИСО 19011-2003, пункт 6.5.4] ?
???????????????????????????????????????????????????????????????????????????
6.5.5.1. Цель поведенческого аудита
Поведенческий аудит направлен на:
- немедленное исправление опасного поведения;
- немедленную поддержку безопасного поведения и тех условий, которые работник предпринял, чтобы выполнять требования безопасности;
- выявление причин выполнения работы с нарушениями нормативных требований (недостаточное обучение, отсутствие условий, невнимательность и т.д.);
- подтверждение приверженности принципу безопасной работы;
- концентрацию внимания работников на важности вопросов безопасности.
6.5.5.2. Категории наблюдения
В процессе поведенческого аудита применяют шесть категорий наблюдения за:
- реакцией работника, заметившего на объекте лицо, осуществляющее поведенческий аудит;
- положением (позой) работника или действием людей;
- правильным применением спецодежды, спецобуви и других средств индивидуальной защиты;
- состоянием инструментов и оборудования;
- выполнением требований инструкций, правил и процедур;
- порядком на рабочем месте.
Пример. Наблюдение за использованием средств индивидуальной защиты
При наблюдении за тем, как работник использует средства индивидуальной защиты, следует обращать внимание на следующее:
- соответствуют ли средства индивидуальной защиты характеру выполняемых работ;
- используются ли работником средства индивидуальной защиты в соответствии с типовыми отраслевыми нормами или принятой в организации практикой. Если нет, то почему - мешают выполнению работ, неудобны в ношении, не защищают от опасных и вредных производственных факторов;
- обеспечены ли работники регламентированными для данных работ средствами индивидуальной защиты.
???????????????????????????????????????????????????????????????????????????
? Для получения выводов аудита свидетельства аудита должны быть?
?сопоставлены с критериями аудита. Выводы аудита указывают на соответствие?
?или несоответствие критериям аудита. Если это определено целями аудита,?
?выводы аудита могут определять возможности для улучшения. ?
? Аудиторская группа, при необходимости, должна собираться для анализа?
?выводов аудита на определенных этапах во время аудита. ?
? Соответствия критериям аудита должны быть обобщены с указанием мест?
?расположения, подразделений или процессов, которые подвергались аудиту.?
?Если это предусмотрено планом аудита, отдельные выводы аудита о?
?соответствии и подтверждающие их свидетельства также должны быть?
?записаны. ?
? Несоответствия и подтверждающие их свидетельства аудита должны быть?
?записаны и классифицированы (ранжированы). Они должны быть?
?проанализированы с проверяемой организацией для подтверждения?
?объективности свидетельств аудита. Необходимо устранить разногласия во?
?мнениях по свидетельствам аудита и/или выводам аудита, а неразрешенные?
?проблемы документально оформить. ?
? [ГОСТ Р ИСО 19011-2003, пункт 6.5.5] ?
???????????????????????????????????????????????????????????????????????????
???????????????????????????????????????????????????????????????????????????
? Аудиторская группа до заключительного совещания должна выполнить?
?следующее: ?
? а) рассмотреть выводы аудита и другую соответствующую информацию,?
?собранную во время аудита, на соответствие целям аудита; ?
? б) согласовать заключения по результатам аудита с учетом?
?неопределенности, присущей процессу аудита; ?
? в) подготовить рекомендации, если это предусмотрено целями аудита; ?
? г) обсудить действия по результатам аудита, если это входит в план?
?аудита. ?
? [ГОСТ Р ИСО 19011-2003, пункт 6.5.5] ?
???????????????????????????????????????????????????????????????????????????
Заключения по результатам аудита должны содержать:
- степень соответствия системы управления охраной труда критериям аудита;
- результативность внедрения, поддержания и улучшения системы управления охраной труда;
- возможности процесса анализа со стороны руководства для обеспечения постоянной пригодности системы управления охраной труда, ее адекватности, результативности и улучшения.
Если это определено целями аудита, то заключения по результатам аудита могут включать рекомендации относительно улучшений, взаимоотношений в бизнесе (предпринимательской деятельности), сертификации или дальнейшей деятельности по аудиту.
???????????????????????????????????????????????????????????????????????????
? Цель заключительного совещания, председателем которого является?
?руководитель аудиторской группы, - представить выводы и заключения по?
?аудиту таким образом, чтобы они были признаны проверяемой организацией,?
?и, при необходимости, были согласованы сроки предоставления плана?
?корректирующих и предупреждающих действий. Участники заключительного?
?совещания должны представлять проверяемую организацию, заказчика аудита и?
?другие стороны. Если это необходимо, руководитель аудиторской группы?
?должен изложить свое мнение проверяемой организации относительно?
?сложившихся во время аудита ситуаций, которые могут уменьшить доверие к?
?заключениям по результатам аудита. ?
? Любые разногласия по выводам и/или заключению по результатам аудита?
?между аудиторской группой и проверяемой организацией должны быть?
?обсуждены и, по возможности, разрешены. Если нет единого мнения, то это?
?должно быть зарегистрировано. ?
? Если это предусмотрено целями аудита, то должны быть представлены?
?рекомендации по улучшению с указанием, что они не носят обязательного?
?характера. ?
? [ГОСТ Р ИСО 19011-2003, пункт 6.5.7] ?
???????????????????????????????????????????????????????????????????????????
???????????????????????????????????????????????????????????????????????????
? Руководитель аудиторской группы отвечает за подготовку и содержание?
?отчета (акта) по аудиту. ?
? Отчет (акт) по аудиту должен содержать полные, точные, сжатые и?
?понятные записи по аудиту и должен включать ответы на следующие вопросы: ?
? а) цели аудита; ?
? б) область аудита, в частности, идентификация проверенных?
?организационных и функциональных подразделений или процессов и?
?охватываемый период времени; ?
? в) идентификация заказчика аудита; ?
? г) идентификация руководителя и членов аудиторской группы; ?
? д) даты и места проведения аудита на месте; ?
? е) критерии аудита; ?
? ж) выводы аудита; ?
? и) заключения по результатам аудита. ?
? При необходимости в отчет (акт) по аудиту должны быть включены: ?
? к) план аудита; ?
? л) список представителей проверяемой организации; ?
? м) итоги проведения аудита, включая неопределенности и/или любые?
?встретившиеся препятствия при его проведении, которые могут уменьшить?
?достоверность заключения по результатам аудита; ?
? н) подтверждение достижения целей аудита в пределах области аудита в?
?соответствии с планом аудита; ?
? о) области, не охваченные аудитом, но находящиеся в области аудита; ?
? п) неразрешенные противоречия между аудиторской группой и проверяемой?
?организацией; ?
? р) рекомендации по улучшению, если это предусмотрено целями аудита; ?
? с) согласованный план действий по результатам аудита, при?
?необходимости; ?
? т) заявление о конфиденциальном характере содержимого отчета; ?
? у) перечень рассылки отчета по аудиту. ?
? [ГОСТ Р ИСО 19011-2003, пункт 6.6.1] ?
???????????????????????????????????????????????????????????????????????????
???????????????????????????????????????????????????????????????????????????
? Отчет (акт) по аудиту должен быть подготовлен в согласованные сроки.?
?Если это невозможно, то о причинах задержки необходимо сообщить заказчику?
?аудита и согласовать новый срок его подготовки. ?
? Отчет (акт) по аудиту должен быть датирован, проанализирован и?
?утвержден в соответствии с процедурами программы аудита. ?
? Отчет (акт) по аудиту должен быть разослан получателям, определенным?
?заказчиком аудита. ?
? Отчет (акт) по аудиту является собственностью заказчика аудита. Члены?
?аудиторской группы и все, кто получает отчет (акт) по аудиту, должны?
?соблюдать требования конфиденциальности содержимого отчета (акта). ?
? [ГОСТ Р ИСО 19011-2003, пункт 6.6.2] ?
???????????????????????????????????????????????????????????????????????????
???????????????????????????????????????????????????????????????????????????
? Аудит следует считать завершенным, если все процедуры,?
?предусмотренные планом аудита, выполнены, и утвержденный отчет (акт) по?
?аудиту разослан. ?
? Документы, имеющие отношение к аудиту, следует хранить или уничтожать?
?на основании соглашения между участвующими сторонами в соответствии с?
?процедурами программы аудита, соглашением между сторонами и в?
?соответствии с действующим законодательством, нормативными требованиями и?
?требованиями контрактов. ?
? Если это не предусмотрено законом, аудиторская группа и ответственные?
?за управление программой аудита не должны раскрывать содержимого?
?документов и другой информации, полученной во время аудита, или отчетов?
?по аудиту любой другой стороне без ясного разрешения заказчика аудита и,?
?где это требуется, разрешения проверяемой организации. Если необходимо?
?раскрыть содержание документов аудита, заказчик аудита и проверяемая?
?организация должны быть проинформированы об этом как можно скорее. ?
? [ГОСТ Р ИСО 19011-2003, пункт 6.7] ?
???????????????????????????????????????????????????????????????????????????
???????????????????????????????????????????????????????????????????????????
? Заключения по результатам аудита могут указывать на необходимость?
?корректирующих, предупреждающих действий или, при необходимости, действий?
?по улучшению. Последующие действия не рассматривают как часть аудита, и?
?вопрос об их проведении в согласованные сроки обычно решает проверяемая?
?организация, которая должна информировать заказчика аудита о состоянии?
?выполнения этих действий. ?
? Завершение и результативность корректирующих действий должны быть?
?верифицированы. Верификация может быть частью последующего аудита. ?
? Программа аудита может предусматривать выполнение определенных?
?действий после аудита членами аудиторской группы, что может добавить?
?ценность аудиту, учитывая опыт аудиторов. В таких случаях следует?
?позаботиться об обеспечении независимости при проведении последующих?
?аудитов. ?
? [ГОСТ Р ИСО 19011-2003, пункт 6.8] ?
???????????????????????????????????????????????????????????????????????????
???????????????????????????????????????????????????????????????????????????
? Доверие к аудиту зависит от компетентности аудиторов. Аудиторы должны?
?продемонстрировать: ?
? - личные качества (см. 7.2); ?
? - способность применить знания и навыки, указанные в 7.3,?
?приобретенные во время учебы, работы, стажировки и опыта при проведении?
?аудита, описанные в 7.4. ?
? Аудиторы совершенствуют, поддерживают и улучшают свою компетентность?
?в процессе постоянного профессионального развития и регулярного участия в?
?аудитах (см. 7.5). ?
? Процесс оценки аудиторов и руководителей аудиторских групп приведен в?
?7.6. ?
? [ГОСТ Р ИСО 19011-2003, пункт 7.1] ?
???????????????????????????????????????????????????????????????????????????
???????????????????????????????????????????????????????????????????????????
? Личные качества аудиторов должны позволять им действовать в?
?соответствии с принципами проведения аудита. Аудитор должен быть: ?
? а) порядочным - правдивым, искренним, честным, сдержанным и?
?благоразумным; ?
? б) открытым - воспринимать альтернативные идеи или точки зрения; ?
? в) дипломатичным - умеющим тактично взаимодействовать с людьми; ?
? г) наблюдательным - активно знакомиться с окружением и деятельностью;?
? д) проницательным - интуитивно оценивать ситуации; ?
? е) разносторонним - быть готовым к различным ситуациям; ?
? ж) упорным - настойчивым, ориентированным на достижение целей; ?
? и) решительным - своевременно принимать решения на основе логических?
?соображений и анализа; ?
? к) самостоятельным - действовать и выполнять свои функции независимо,?
?в то же время результативно сотрудничать с другими. ?
? [ГОСТ Р ИСО 19011-2003, пункт 7.2] ?
???????????????????????????????????????????????????????????????????????????
???????????????????????????????????????????????????????????????????????????
? Аудиторы должны обладать знаниями и навыками в следующих областях: ?
? а) принципы, процедуры и методы аудита: ?
? Для того чтобы аудитор имел возможность выбора и систематического?
?проведения аудита надлежащим образом, он должен быть готов к выполнению?
?следующих действий: ?
? - применению принципов, процедур и методов аудита, ?
? - результативному планированию и организации работ, ?
? - проведению аудита в течение установленного срока, ?
? - установлению приоритетов и ориентации на существенные моменты, ?
? - сбору данных посредством результативного опроса, выслушивания,?
?наблюдений и анализа документов, записей и данных, ?
? - пониманию соответствующих методов и результатов выборочного?
?исследования для аудита, ?
? - проверке точности собранных данных, ?
? - подтверждению достаточности и приемлемости свидетельств аудита для?
?подкрепления выводов аудита и заключений, ?
? - оценке факторов, влияющих на достоверность выводов и заключений по?
?результатам аудита, ?
? - использованию рабочих документов для записи деятельности при?
?аудите, ?
? - подготовке отчетов по аудиту, ?
? - сохранению конфиденциальности данных, ?
? - результативному обмену информацией посредством личных знаний языка?
?или с помощью переводчика; ?
ИС NORMPROD: примечание.
В официальном тексте документа, видимо, допущена опечатка:
перечисление а в пункте 7.3 отсутствует. Возможно, имеется в виду
перечисление а в пункте 7.3.1.
? [ГОСТ Р ИСО 19011-2003, пункт 7.3, а] ?
???????????????????????????????????????????????????????????????????????????
б) элементы системы управления охраной труда и ссылочные документы:
1) политика в области охраны труда,
2) участие работников и (или) их представителей,
3) распределение обязанностей и ответственности,
4) компетентность и подготовка,
5) документация системы управления охраной труда,
6) передача и обмен информацией,
7) планирование, развитие и функционирование системы управления охраной труда,
8) предупреждающие и контролирующие меры,
9) управление изменениями,
10) предупреждение аварийных ситуаций, готовность к ним и ликвидация их последствий,
11) материально-техническое снабжение,
12) подрядные работы,
13) наблюдение и измерение результатов деятельности,
14) расследование несчастных случаев, профессиональных заболеваний и инцидентов на производстве и их воздействие на деятельность по обеспечению безопасности и охране здоровья,
15) проверка,
16) анализ эффективности управления охраной труда руководством,
17) предупреждающие и корректирующие действия,
18) непрерывное совершенствование,
19) любые другие критерии проверки и элементы в зависимости от необходимости,
20) применение элементов системы управления охраной труда к различным организациям,
21) взаимодействие элементов системы управления охраной труда,
22) стандарты по системе управления охраной труда, применяемые процедуры или другие документы по системе управления охраной труда, используемые в качестве критериев аудита,
23) различия и приоритеты ссылочных документов,
24) применение ссылочных документов к различным ситуациям при аудите,
25) системы информации и методы санкционирования доступа, обеспечения безопасности, рассылки и управления документами, данными и записями;
???????????????????????????????????????????????????????????????????????????
? в) организационные моменты: ?
? Для понимания принципов работы проверяемой организации знания и?
?навыки в этой области должны охватывать: ?
? - размеры, структуру, функции организации и взаимосвязи?
?(подразделений) внутри нее, ?
? - общие бизнес-процессы и соответствующую терминологию, ?
? - культурные и социальные обычаи проверяемой организации; ?
? [ГОСТ Р ИСО 19011-2003, пункт 7.3.1, в] ?
???????????????????????????????????????????????????????????????????????????
г) требования нормативных правовых актов, содержащих государственные нормативные требования охраны труда:
1) межотраслевые правила по охране труда, межотраслевые типовые инструкции по охране труда,
2) отраслевые правила по охране труда, типовые инструкции по охране труда,
3) правила безопасности, правила устройства и безопасной эксплуатации, инструкции по безопасности,
4) национальные стандарты системы стандартов безопасности труда,
5) строительные нормы и правила, своды правил по проектированию и строительству,
6) государственные санитарно-эпидемиологические правила и нормативы (санитарные правила, гигиенические нормативы, санитарные правила и нормы, санитарные нормы);
д) контракты и договоры;
е) международные соглашения и конвенции;
ж) другие требования, которые касаются организации и которые организация обязалась выполнять.
???????????????????????????????????????????????????????????????????????????
? Руководители аудиторских групп должны иметь дополнительные знания и?
?навыки по руководству аудитом для результативного и эффективного?
?проведения аудита. Руководитель аудиторской группы должен быть?
?подготовлен к выполнению следующих действий: ?
? - планированию аудита и результативному использованию ресурсов в ходе?
?аудита; ?
? - представлению аудиторской группы при взаимодействии с заказчиком?
?аудита и проверяемой организацией; ?
? - организации и направлению работы членов аудиторской группы; ?
? - обеспечению руководства и сопровождению работы стажеров; ?
? - руководству аудиторской группой для получения заключения по?
?результатам аудита; ?
? - предупреждению и разрешению конфликтов; ?
? - подготовке и завершению отчета (акта) по аудиту. ?
? [ГОСТ Р ИСО 19011-2003, пункт 7.3.2] ?
???????????????????????????????????????????????????????????????????????????
У аудиторов должны быть опыт работы, курс обучения по аудиту и опыт проведения аудита.
Опыт работы должен способствовать повышению знаний и навыков, описанных в 7.3.1. Практический опыт работы должен быть получен на должностях, где выполняемая работа содействует развитию знаний и опыта в области охраны труда и промышленной безопасности.
Полный курс обучения следует проводить в соответствии с Порядком обучения по охране труда и проверке знаний требований охраны труда, утвержденным Постановлением Минтруда России и Минобразования России [1].
Опыт проведения аудитов системы управления охраной труда, описанной в разделе 6, должен быть приобретен под руководством аудитора, который компетентен в качестве руководителя аудиторской группы в этой области знаний.
???????????????????????????????????????????????????????????????????????????
? Руководителю аудиторской группы следует приобрести дополнительный?
?опыт по аудиту, чтобы повышать знания и навыки, описанные в 7.3.2.?
?Дополнительный опыт должен накапливаться при исполнении обязанностей?
?руководителя аудиторской группы под руководством и наблюдением другого?
?аудитора, который компетентен в качестве руководителя аудиторской группы.?
? [ГОСТ Р ИСО 19011-2003, пункт 7.4.2] ?
???????????????????????????????????????????????????????????????????????????
???????????????????????????????????????????????????????????????????????????
? Организации должны определять требования к образованию, опыту работы,?
?обучению на аудитора и опыту проведения аудита, которые требуются?
?аудитору для того, чтобы приобрести знания и опыт, соответствующие?
?7.6.2. ?
? Опыт показывает, что уровни, указанные в таблице 1, соответствуют?
?аудиторам, проводящим сертификационные или им подобные аудиты. В?
?зависимости от программы аудита необходимый уровень может быть выше или?
?ниже. ?
? [ГОСТ Р ИСО 19011-2003, пункт 7.4.4] ?
???????????????????????????????????????????????????????????????????????????
Таблица 1
обучения по аудиту, опыта проведения аудитов для аудиторов,
осуществляющих аудиты по сертификации
или аналогичные аудиты
Параметр | Аудитор | Руководитель аудиторской группы |
Образование | Высшее образование или среднее специальное образование | Высшее образование |
Общий опыт работы | Три года | Пять лет |
Опыт работы в области охраны труда | Не менее двух лет из общих пяти лет | Не менее двух лет из общих пяти лет |
Обучение на аудитора | 40 ч обучения аудиту | 40 ч обучения аудиту |
Опыт проведения аудитов | Четыре завершенных аудита не менее чем за 20 дней для накопления опыта проведения аудита в качестве стажера под руководством аудитора, обладающего компетентностью руководителя аудиторской группы. Аудиты должны проходить в течение трех последних лет. | Три завершенных аудита не менее чем за 15 дней в качестве исполняющего обязанности руководителя аудиторской группы под руководством аудитора, компетентного как руководитель аудиторской группы. Аудиты должны проходить в течение двух последних лет. |
Примечания. 1. Высшее образование представляет собой часть национальной системы образования. 2. Количество лет опыта работы может быть сокращено на один год в случае, когда лицо получило соответствующее высшее образование по охране труда. 3. Завершенный аудит - это аудит, охватывающий все этапы, описанные в систему управления охраной труда. | ||
???????????????????????????????????????????????????????????????????????????
? Постоянный рост профессионализма необходим для поддержания и?
?улучшения знаний, навыков и совершенствования личных качеств. Он может?
?быть достигнут посредством дополнительного практического опыта, обучения,?
?стажировок, самоподготовки, занятий с репетиторами, посещения совещаний,?
?семинаров и конференций или других видов деятельности. ?
? Деятельность по постоянному профессиональному росту должна учитывать?
?изменения в личных потребностях аудиторов и организаций, в практике?
?проведения аудитов, изменения стандартов и других требований. ?
? [ГОСТ Р ИСО 19011-2003, пункт 7.5.1] ?
???????????????????????????????????????????????????????????????????????????
Аудиторы должны поддерживать и демонстрировать свою компетентность в проведении аудита постоянным участием в аудитах систем управления охраной труда.
???????????????????????????????????????????????????????????????????????????
? Оценка аудиторов и руководителей аудиторских групп должна быть?
?спланирована, реализована и запротоколирована в соответствии с?
?процедурами программы аудита с целью обеспечения объективных,?
?последовательных, достоверных и надежных результатов. Процесс оценки?
?должен выявить потребности в обучении и приобретении других навыков. ?
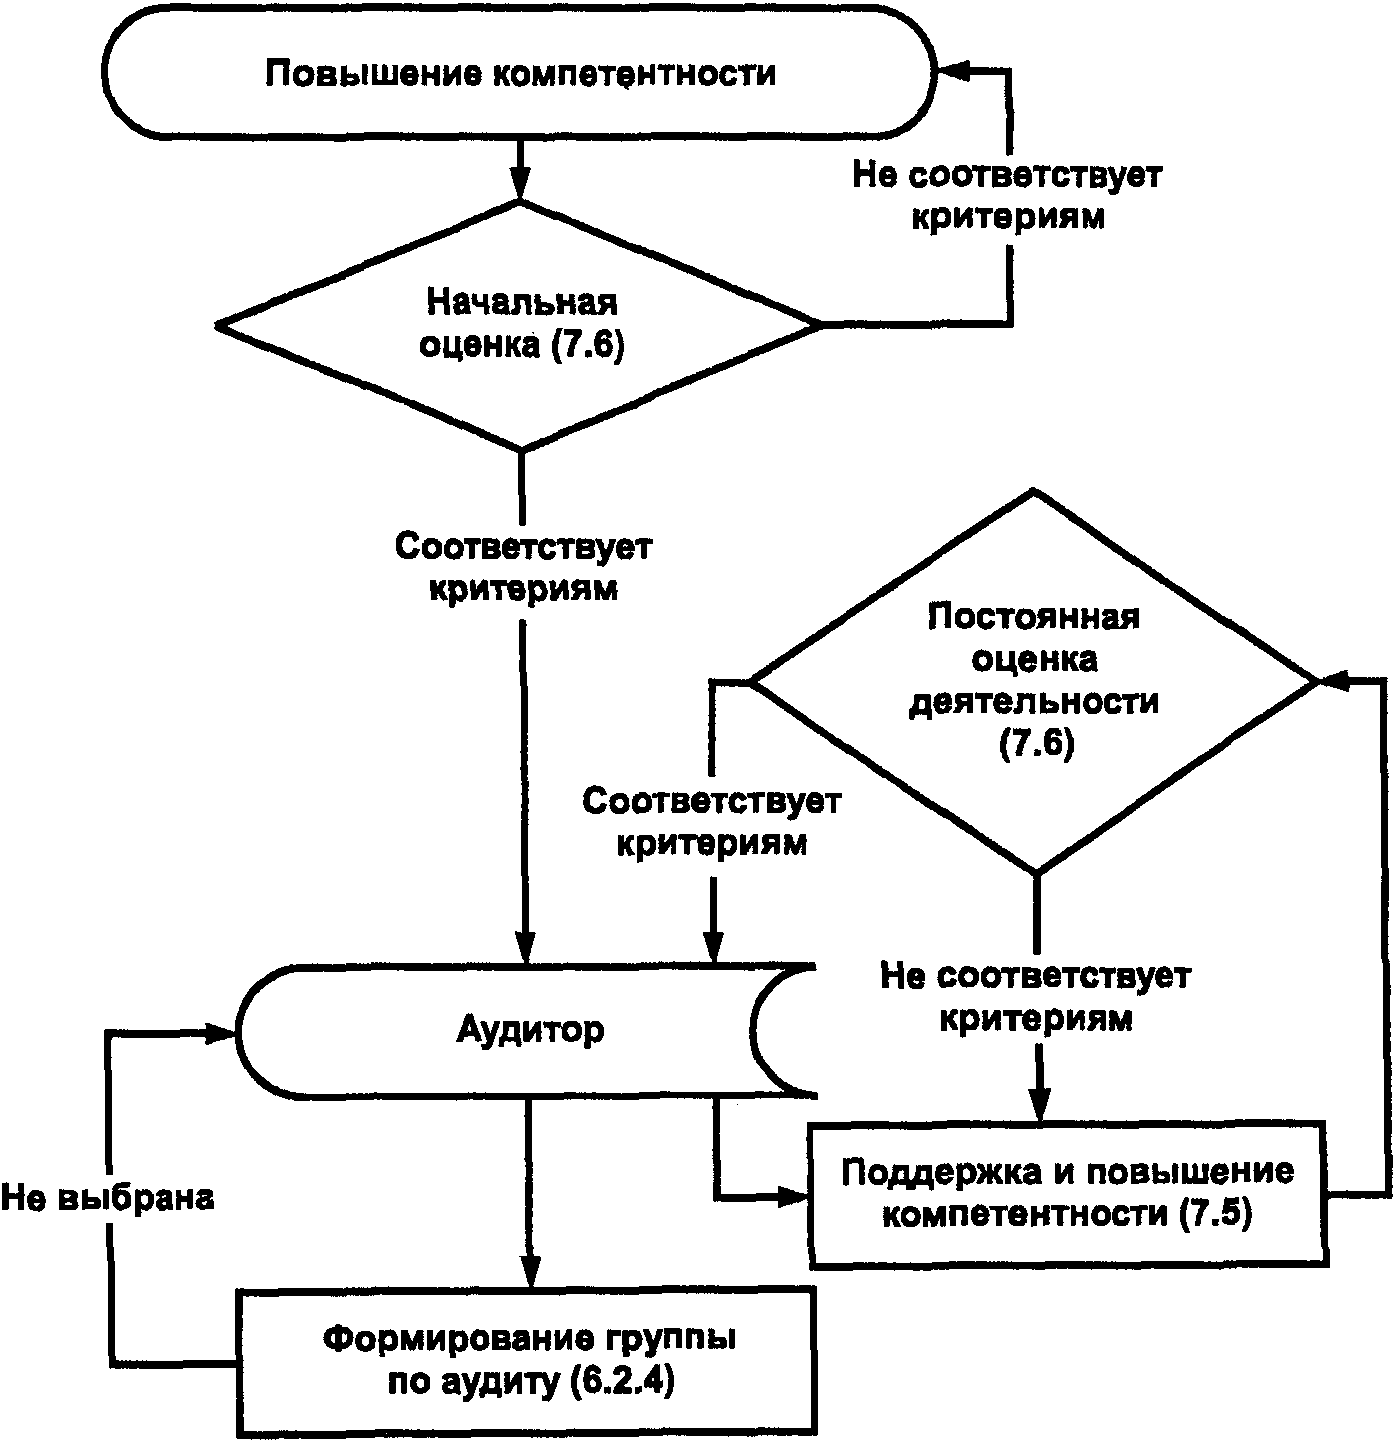
? Оценка аудиторов происходит на следующих этапах: ?
? - начальное оценивание лиц, желающих стать аудиторами; ?
? - оценивание аудиторов, как части процесса формирования аудиторской?
?группы, описанного в 6.2.4; ?
? - постоянное оценивание характеристик аудитора с целью идентификации?
?потребностей, необходимых для поддержания и улучшения знаний и навыков. ?
? На рисунке 4 показана взаимосвязь между этими этапами оценивания. ?
? [ГОСТ Р ИСО 19011-2003, пункт 7.6.1] ?
???????????????????????????????????????????????????????????????????????????
ИС NORMPROD: примечание. Рисунки, заключенные в рамку в официальном тексте документа, в электронной версии документа выделены знаком "#". |
#
#
???????????????????????????????????????????????????????????????????????????
? ?
? Этапы процесса, описанного в 7.6.2, могут быть использованы на каждом?
?этапе оценки. ?
? [ГОСТ Р ИСО 19011-2003, пункт 7.6.1] ?
???????????????????????????????????????????????????????????????????????????
???????????????????????????????????????????????????????????????????????????
? Процесс оценки включает четыре основных этапа: ?
?соответствия потребностям программы аудита ?
? При определении требуемых знаний и навыков необходимо учитывать: ?
? - размер, вид деятельности и сложность проверяемой организации; ?
? - цели и объем программы аудита; ?
? [ГОСТ Р ИСО 19011-2003, пункт 7.6.2] ?
???????????????????????????????????????????????????????????????????????????
- требования системы сертификации;
???????????????????????????????????????????????????????????????????????????
? - роль процесса аудита для руководства проверяемой организации; ?
? - уровень конфиденциальности, требуемый в программе аудита; ?
? - сложность проверяемой системы управления охраной труда. ?
? [ГОСТ Р ИСО 19011-2003, пункт 7.6.2] ?
???????????????????????????????????????????????????????????????????????????
???????????????????????????????????????????????????????????????????????????
? Критерии могут быть количественными (опыт работы в годах, ?
?образование, количество проведенных аудитов, количество часов обучения ?
?аудиту) или качественными (демонстрируемые личные качества, знания или ?
?характеристики навыков при обучении или при нахождении на рабочем месте).?
? Метод оценки выбирает лицо или комиссия по таблице 2. При?
?использовании таблицы 2 необходимо обратить внимание на следующее: ?
? - описанные методы представляют диапазон возможностей и не могут быть?
?применимы во всех ситуациях; ?
? - различные описанные методы могут отличаться по своей надежности; ?
? - обычно для достижения того, чтобы результат был объективным,?
?согласующимся, беспристрастным и достоверным, выбирают сочетание методов.?
? ?
? Таблица 2?
? ?
? ?
???????????????????????????????????????????????????????????????????????????
?? Метод оценки ? Цель ? Примеры ??
???????????????????????????????????????????????????????????????????????????
?? Анализ записей? Проверка квалификации ? Анализ записей (документов) ??
??(документов) ?аудитора ?об образовании, обучении, ??
?? ? ?производственном опыте и опыте??
?? ? ?по аудиту ??
???????????????????????????????????????????????????????????????????????????
?? Положительная ? Обратная связь ? Инспектирование деятельности,??
??и отрицательная?обеспечивает данными о ?вопросники, резюме, ??
??обратная связь ?том, как воспринимается ?рекомендации, жалобы, анализ ??
?? ?деятельность аудитора ?деятельности, отзывы коллег ??
???????????????????????????????????????????????????????????????????????????
?? Собеседование ? Оценка личных качеств ? Собеседование с глазу на глаз??
?? ?и навыков по умению ?и по телефону ??
?? ?взаимодействовать, ? ??
?? ?уточнение информации и ? ??
?? ?знаний по тестам и ? ??
?? ?получение дополнительной? ??
?? ?информации ? ??
???????????????????????????????????????????????????????????????????????????
?? Наблюдение ? Оценка личных качеств ? Ролевые игры, наблюдения в ??
?? ?и способности применения?процессе аудита, деятельность ??
?? ?знаний и навыков ?на рабочем месте ??
???????????????????????????????????????????????????????????????????????????
?? Тестирование ? Оценка личных качеств ? Устные и письменные экзамены,??
?? ?и их применение ?психометрические тесты ??
???????????????????????????????????????????????????????????????????????????
?? Анализ ? Получение информации ? Анализ отчета по аудиту и ??
??деятельности ?там, где прямое ?обсуждение с заказчиком ??
??после аудита ?наблюдение невозможно ?аудита, проверяемой ??
?? ?или неприемлемо ?организацией, коллегами и с ??
?? ? ?аудитором ??
???????????????????????????????????????????????????????????????????????????
? ?
? Этап 4. Проведение оценки ?
? Собранную информацию о персонале сравнивают с критериями,?
?установленными на этапе 2. Если персонал не соответствует критериям,?
?указывают на необходимость дополнительного обучения, опыта работы и (или)?
?участия в аудите, после чего проводят повторную оценку. ?
? В таблице 3 приведены примеры использования и документирования этапов?
?оценки для гипотетической программы внутреннего аудита. ?
? [ГОСТ Р ИСО 19011-2003, пункт 7.6]. ?
???????????????????????????????????????????????????????????????????????????
Таблица 3
в гипотетической программе внутреннего аудита
Область компетентности | Личные качества, знания и навыки | Критерии оценки | Методы оценки |
Личные качества | Этичность, открытость, дипломатичность, наблюдательность, восприимчивость, многосторонность, упорство, решительность, уверенность | Удовлетворительная деятельность на рабочем месте | Оценка деятельности |
Общие знания и навыки | |||
Принципы аудита, процедуры и методы аудита | Способность проводить аудит согласно внутренним процедурам, обмен информацией с коллегами на рабочем месте | Завершенный курс обучения по внутреннему аудиту. Участие в трех аудитах в качестве члена группы по внутреннему аудиту | Анализ записей по обучению. Наблюдение. Отзывы коллег |
Документы систем менеджмента и ссылочные документы | Умение применять подходящие части Руководства по системе менеджмента и связанные с этим процедуры | Чтение и понимание процедур в Руководстве по системе менеджмента применительно к целям, области и критериям аудита | Анализ записей по обучению. Тестирование, собеседование |
Организационные ситуации | Способность эффективно функционировать с учетом уровня культуры организации, организационных структур и структуры отчетности | Работа в организации по крайней мере один год в качестве наблюдателя | Анализ записей по работе |
Применяемые законы, технические регламенты и другие требования | Способность идентифицировать и понимать применение соответствующих нормативных правовых актов, содержащих нормативные требования охраны труда | Полный курс обучения по законам, нормам, относящимся к деятельности и процессам, подвергающимся аудиту | Анализ записей по обучению. Наблюдение |
Процессы, оборудование и продукция, включая услуги | Способность идентифицировать продукцию, процессы производства, технические условия | Опыт работы в организации | Анализ записей по работе |
[1] Постановление Минтруда России и Минобразования России от 13 января 2003 г. N 1/29. Порядок обучения по охране труда и проверки знаний требований охраны труда работников организаций.
Вернуться в "Каталог нормативных документов"
Источник информации: https://internet-law.ru/documents/prod/gost-r_gosudarstvennyj-standart/9/gost_77577.html
На правах рекламы:
|
© Антон Серго, 1998-2026.
|
Разработка сайта |
|